
Hace apenas una semana actualizamos nuestro análisis de GQG Partners tras el desplome de sus fondos bajo gestión en octubre. Desde entonces, la cotización no ha dejado de caer: el 17 de noviembre la acción cerró en A$0,61, un nuevo mínimo histórico, un 8% menos en la sesión, un 37% menos que una semana antes y un 65% menos en lo que llevamos de año. El detonante de esta última caída no ha sido un dato nuevo de la compañía, sino una pregunta que el mercado ha empezado a hacerse en voz alta: ¿qué pasaría si Goldman Sachs le retirase a GQG la gestión de su fondo más importante?
Esta reflexión ha venido tras leer el artículo que la Australian Financial Review (AFR) publicó el 17 de noviembre, en el que Morningstar alerta de este riesgo y compara la situación con la de Magellan, la gestora que en 2021 perdió a su mayor cliente institucional y nunca se recuperó.
Desde su máximo de A$3,09 en julio de 2024, la acción de GQG ha perdido ya alrededor de un 80%. En este artículo complementario revisamos ese riesgo, el paralelismo con Magellan, el giro de Rajiv Jain hacia la inteligencia artificial y, sobre todo, qué encaje puede tener una empresa con estos riesgos en nuestra cartera.
1) El riesgo Goldman Sachs
¿De qué mandato estamos hablando?
Como ya contamos en el artículo, el primer gran hito comercial de GQG llegó en diciembre de 2016, cuando lanzó junto a Goldman Sachs el fondo Goldman Sachs GQG Partners International Opportunities Fund. Es un fondo de inversión estadounidense que comercializa Goldman Sachs Asset Management a través de su enorme red de distribución, pero cuya cartera gestiona GQG como subasesor (sub-advisor). Es decir, el cliente de GQG no son los partícipes del fondo, sino Goldman Sachs, que es quien decide si mantiene, reduce o sustituye al gestor.
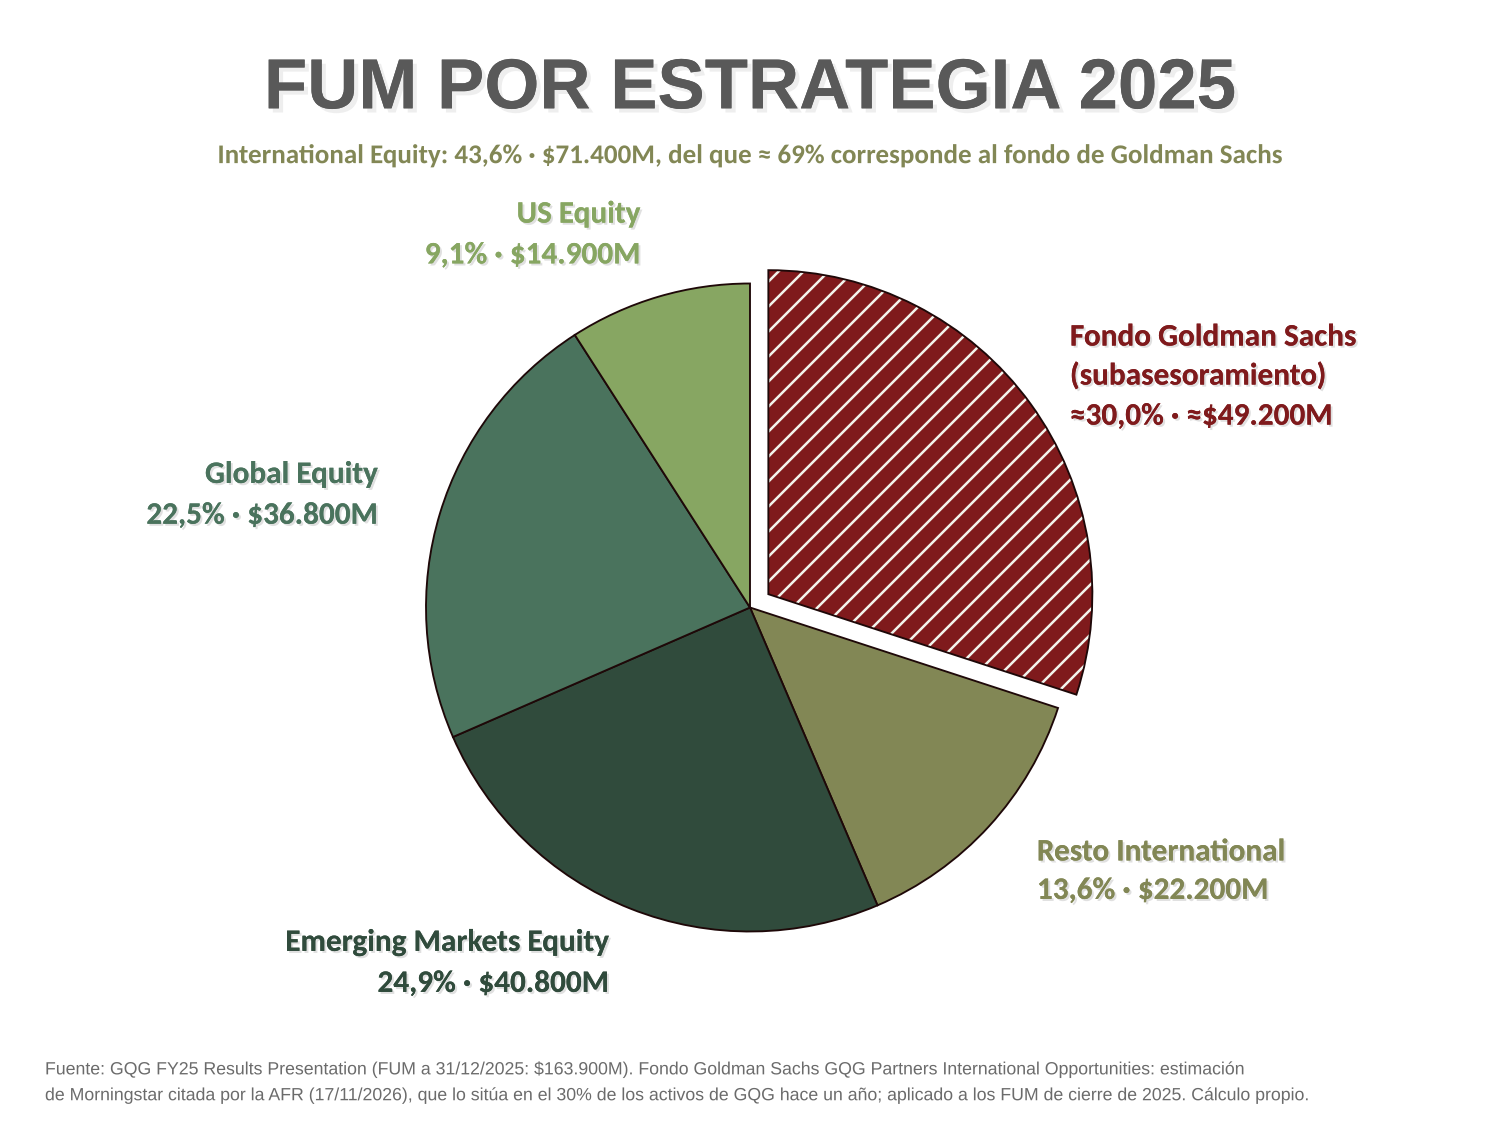
El tamaño de este fondo es lo que convierte la relación en un riesgo. Según la ficha comercial del propio fondo, a 30 de junio de 2026 su patrimonio era de unos $53.700M. Si lo comparamos con los $156.000M de FUM que GQG tenía en esa misma fecha, el fondo de Goldman suponía por sí solo alrededor del 34% de todo el dinero que gestiona GQG, y cerca de tres cuartas partes de su estrategia Internacional. Esta cifra es un cálculo propio, porque GQG nunca ha publicado el patrimonio que gestiona para Goldman, pero encaja con la estimación de Morningstar, que según la AFR calcula que Goldman supone alrededor de un tercio de los $132.000M de FUM que GQG gestionaba en octubre, es decir, unos $44.000M. Y lo más preocupante es la tendencia: según la misma fuente, el mandato de Goldman suponía el 26% de los activos de GQG hace dos años y el 30% hace un año.
¿Y en ingresos? Aquí la información es todavía más reveladora. En la página 66 de su informe anual de 2025, dentro de la nota 14 de los estados financieros y bajo el epígrafe «Información sobre clientes», GQG reconoce que uno de sus clientes de fondos de inversión supuso el 24,6% de los ingresos totales en 2025 (24,9% en 2024), y uno de sus clientes de cuentas segregadas (SMA) el 22,7% (20,6% en 2024). Sobre unos ingresos totales de $808,3M en 2025, eso significa que el primer cliente aportó unos $198,8M y el segundo unos $183,5M. GQG no identifica a ninguno de los dos, pero todo apunta a que el primero es precisamente el fondo de Goldman Sachs: no conocemos ningún otro fondo de terceros gestionado por GQG con un tamaño ni remotamente parecido. Que su peso en ingresos (alrededor del 25%) sea menor que su peso en patrimonio (alrededor del 34%) también tiene sentido, porque las comisiones de subasesoramiento suelen ser más bajas que las del resto de canales. Del segundo cliente, una cuenta segregada, no sabemos absolutamente nada, y eso tampoco es tranquilizador. El informe semestral de 2026 no incluye esta nota, ya que los estados financieros intermedios no la exigen, por lo que el último dato disponible es el de 2025.
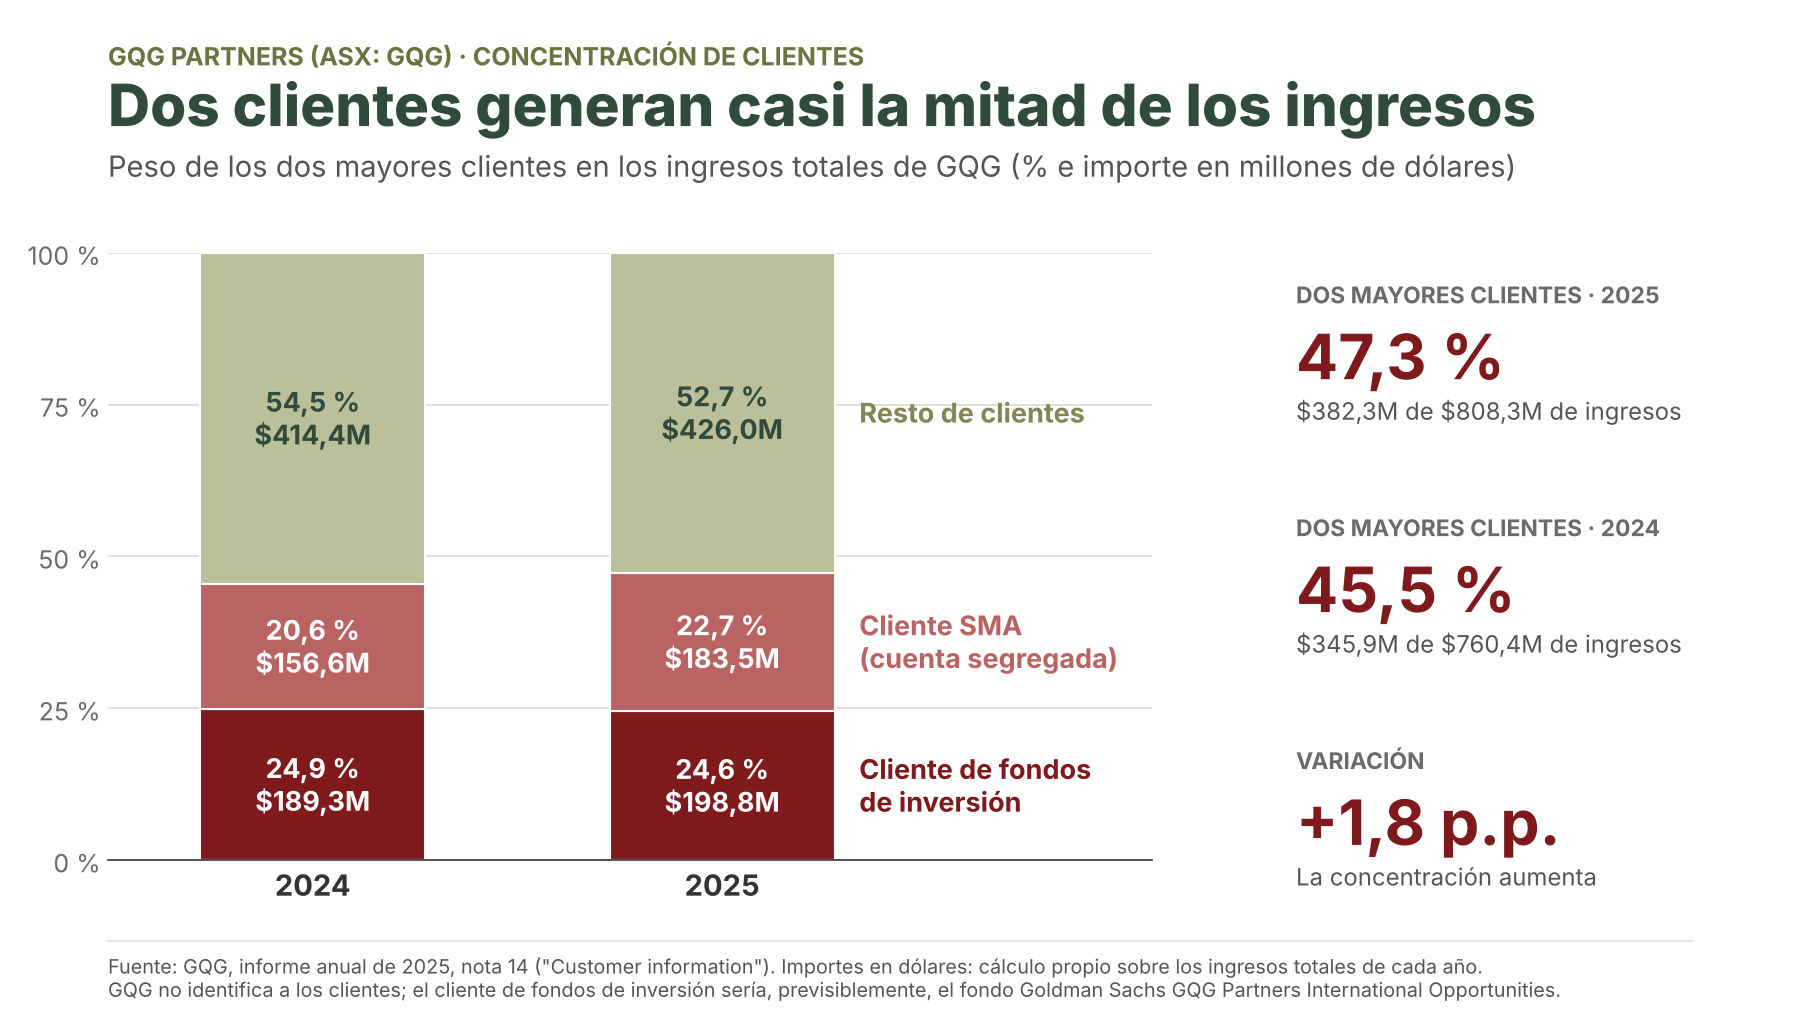
Es decir, dos clientes generaron el 47,3% de los ingresos de GQG en 2025, frente al 45,5% de 2024, por lo que la concentración no solo es elevada, sino que va en aumento. Esto es algo que, como veremos más adelante, debimos subrayar en nuestro análisis.
¿Por qué se habla ahora de este riesgo?
Conviene ser precisos: a día de hoy no existe ningún anuncio de Goldman Sachs de revisar, reducir o retirar el mandato. Lo que ha publicado la AFR es una advertencia de Morningstar: GQG es cada vez más vulnerable a perder el mandato si su rentabilidad no mejora. Su analista Shaun Ler considera que la creciente dependencia de un gran cliente aumenta el riesgo de que las salidas empeoren, y señala que el mayor riesgo es que Goldman retire el mandato, aunque su hipótesis central no es una retirada de golpe, sino reembolsos graduales de todos los clientes, incluido Goldman.
Morningstar añade dos matices muy relevantes. El primero es que, si el peso de Goldman en los activos de GQG no deja de crecer mientras los FUM totales caen, es porque el resto de clientes se está marchando todavía más deprisa. El segundo es que esa misma dependencia da a Goldman una posición de fuerza para exigir comisiones más bajas, lo que reduciría los ingresos de GQG aunque el mandato se mantuviera.
La respuesta de GQG, recogida también por la AFR, es que su relación con Goldman no es comparable a la de Magellan con St James’s Place. Según la compañía, la gran mayoría de los partícipes del fondo no son clientes directos de Goldman, sino firmas de terceros con sus propios procesos de selección de gestores, y estima que el fondo tiene unos 30.000 inversores distintos. Su consejero delegado, Tim Carver, se mostró confiado en el negocio, en la relación con Goldman y en la estrategia, y recordó que el fondo mantiene una calificación de cuatro estrellas de Morningstar.
Mientras tanto, los analistas han recortado sus valoraciones de forma drástica en la última semana: Morningstar ha rebajado su valor razonable de A$1,05 a A$0,70, Barrenjoey su precio objetivo de A$1,90 a A$0,80 y Macquarie el suyo de A$1,10 a A$0,70. Barrenjoey señala además que el mal comportamiento se ha extendido a noviembre: en los nueve primeros días del mes, las estrategias Internacional, Global y de Estados Unidos se quedaron otro 2% por detrás de sus índices.
Tampoco hay que confundir este riesgo con la rebaja de recomendación a «Vender» que publicó Goldman Sachs Research en julio de 2026, que ya recogimos en el artículo. El departamento de análisis bursátil y la división de gestión de activos de Goldman son negocios distintos, y una cosa no implica la otra.
¿Cuán probable es que Goldman retire el mandato?
Nadie fuera de Goldman puede responder a esta pregunta con certeza, pero sí podemos analizar los argumentos a favor y en contra.
Argumentos que reducen la probabilidad:
- El historial del fondo sigue siendo bueno a largo plazo. Desde su lanzamiento en diciembre de 2016 hasta junio de 2026, el fondo ha obtenido una rentabilidad anualizada del 11,83%, y batió a su índice de referencia (MSCI ACWI ex USA) en cada uno de los años naturales entre 2017 y 2024. Además, mantiene una calificación global de cuatro estrellas de Morningstar.
- El tercer trimestre de 2026 fue bueno: el fondo ganó un 2,00% frente al 0,48% de su índice, superándolo en 152 puntos básicos tras comisiones.
- Sustituir al gestor de un fondo de más de $50.000M no es sencillo ni barato. Implica vender y recomprar toda la cartera, con costes de transacción e impacto fiscal para los partícipes, y Goldman perdería el principal argumento comercial del fondo, que lleva el nombre de GQG en su propia denominación.
Argumentos que la aumentan:
- El corto plazo es muy malo. En 2025 el fondo ganó un 20,75%, frente al 32,39% de su índice, y en las clasificaciones de Lipper a 30 de junio de 2026 aparecía en el puesto 324 de 341 fondos comparables a un año y en el 276 de 324 a tres años. Este tipo de clasificaciones son precisamente las que miran las plataformas y los asesores que distribuyen el fondo.
- El cambio de estilo ha sido radical. A 30 de junio de 2026, el fondo tenía un 26,7% en consumo básico, un 17,7% en energía, un 16,9% en eléctricas y apenas un 3,2% en tecnología. Tres meses después, sus mayores posiciones eran TSMC (6,84%), ASML (4,98%) y Samsung (3,89%). Para un comprador institucional, un cambio tan brusco es una señal de alarma por sí mismo, porque el fondo que contrató ya no se parece al que tiene, y eso obliga a revisarlo aunque los resultados acompañen.
- El propio fondo de Goldman Sachs está sufriendo salidas, según una estimación de Morningstar recogida en la AFR. Si los partícipes retiran su dinero, el mandato se reduce aunque Goldman no haga nada.
- Hay un último argumento en contra que no conviene subestimar: Morningstar advierte de que una rebaja de las calificaciones de los fondos de GQG podría acelerar las salidas en los próximos doce meses, porque los asesores financieros y consultores dejarían de recomendarlos. En el caso del fondo de Goldman, distribuido a través de miles de intermediarios, una rebaja de calificación podría tener el mismo efecto que una retirada del mandato, aunque Goldman no tomara ninguna decisión.
En nuestra opinión, y en línea con la hipótesis central de Morningstar, la retirada total y repentina del mandato a corto plazo nos parece poco probable, pero el escenario más realista no es ese, sino otro mucho más silencioso: que Goldman exija una rebaja de comisiones, que incorpore un segundo gestor, que reparta las nuevas suscripciones o que el fondo vaya perdiendo partícipes mes a mes. En cualquiera de esos casos, el resultado para GQG sería parecido, aunque más lento.
¿Qué impacto tendría?
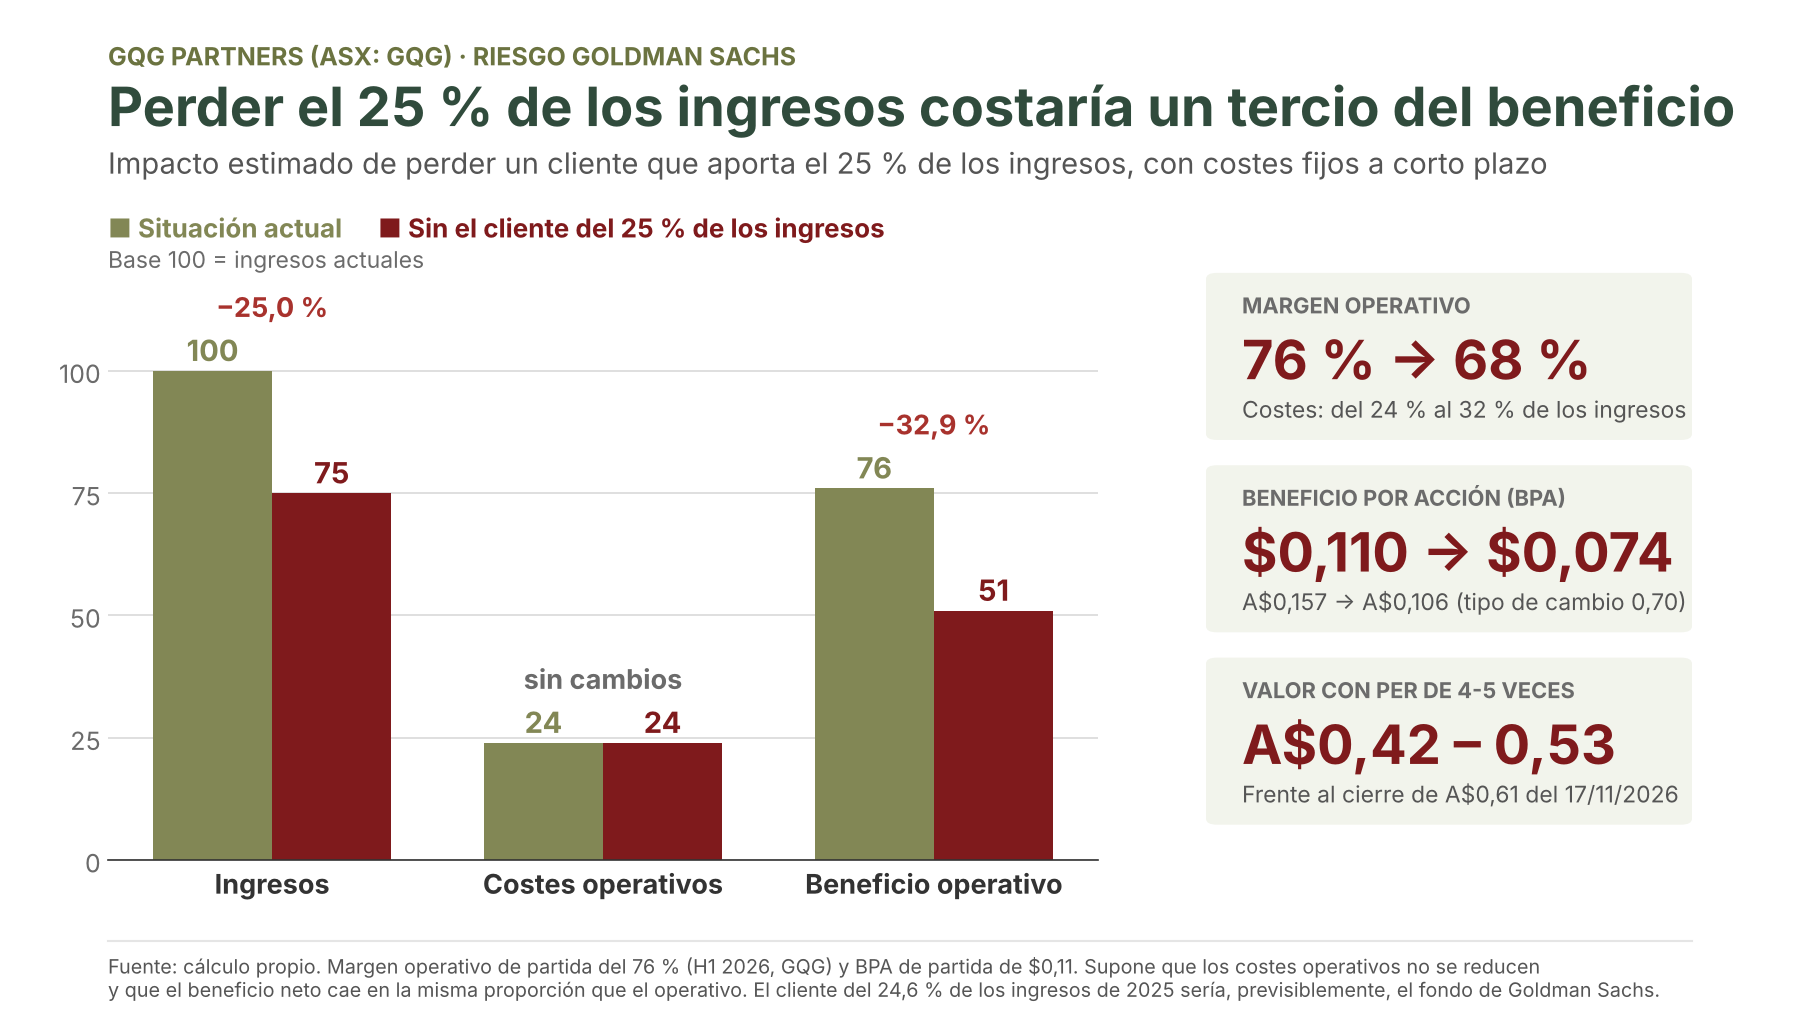
Hagamos el ejercicio. Si GQG perdiera un cliente que aporta alrededor del 25% de sus ingresos, el efecto en el Beneficio sería bastante mayor, por el apalancamiento operativo que ya explicamos en el artículo. Con un Margen Operativo del 76% en el primer semestre de 2026, los costes suponen alrededor del 24% de los ingresos y son en su mayoría fijos a corto plazo. Si los ingresos caen un 25% y los costes se mantienen, el Beneficio Operativo caería en torno a un 32%.
Aplicado a nuestro BPA de partida de $0,11 (unos A$0,157), el BPA bajaría a unos $0,075 (alrededor de A$0,107). Con un PER de 4-5 veces, como el que el mercado aplica hoy, la acción valdría entre A$0,43 y A$0,54, y el Dividendo caería en la misma proporción que el Beneficio, porque GQG reparte el 90% de lo que gana. Y eso sin contar el efecto contagio: perder a su mayor cliente sería una señal muy negativa para el resto, que es exactamente lo que le ocurrió a Magellan.
¿No se sabía nada de este riesgo de concentración?
El riesgo no era nuevo, y quizás debimos darle mucho más peso en el artículo, de ahí este nuevo artículo de actualización. La relación con Goldman es pública desde 2016, y en el artículo la mencionamos, pero solo como un hito de su historia, sin analizar lo que suponía en términos de concentración.
Nos apoyamos en dos datos que, vistos ahora, eran insuficientes. Por un lado, en la cifra de Morningstar según la cual más del 70% de los FUM son institucionales o de subasesoramiento, que nos alertaba del tipo de cliente, pero no de su concentración. Por otro, en el discurso de la propia compañía, que repite que tiene más de 1.000 clientes institucionales y que sus cinco mayores clientes institucionales apenas suponen alrededor del 6% de los FUM. En la conferencia de resultados del primer semestre de 2026, el director de distribución llegó a afirmar que no había «ninguna concentración significativa de inversores institucionales». Ambas cosas pueden ser ciertas a la vez, y la clave está en la letra pequeña. En una nota a pie de página de la carta del consejero delegado del informe anual de 2025, GQG aclara que su gráfico de concentración de clientes institucionales no incluye las relaciones de subasesoramiento ni las mayoristas. Es decir, el fondo de Goldman queda fuera de la estadística con la que GQG presume de diversificación, y ahí es donde se esconde la verdadera concentración. En su carta del informe semestral de 2026, el consejero delegado vuelve a hablar de unas relaciones con clientes diversificadas. Sin embargo, en la tabla de riesgos del propio informe anual (página 21), la compañía reconoce que casi todos sus ingresos proceden de comisiones de gestión en virtud de acuerdos que pueden rescindirse «con poco o ningún preaviso», y menciona como mitigante precisamente la diversificación de clientes, la misma que su nota 14 contradice.
2) El paralelismo con Magellan
¿Qué le ocurrió a Magellan?
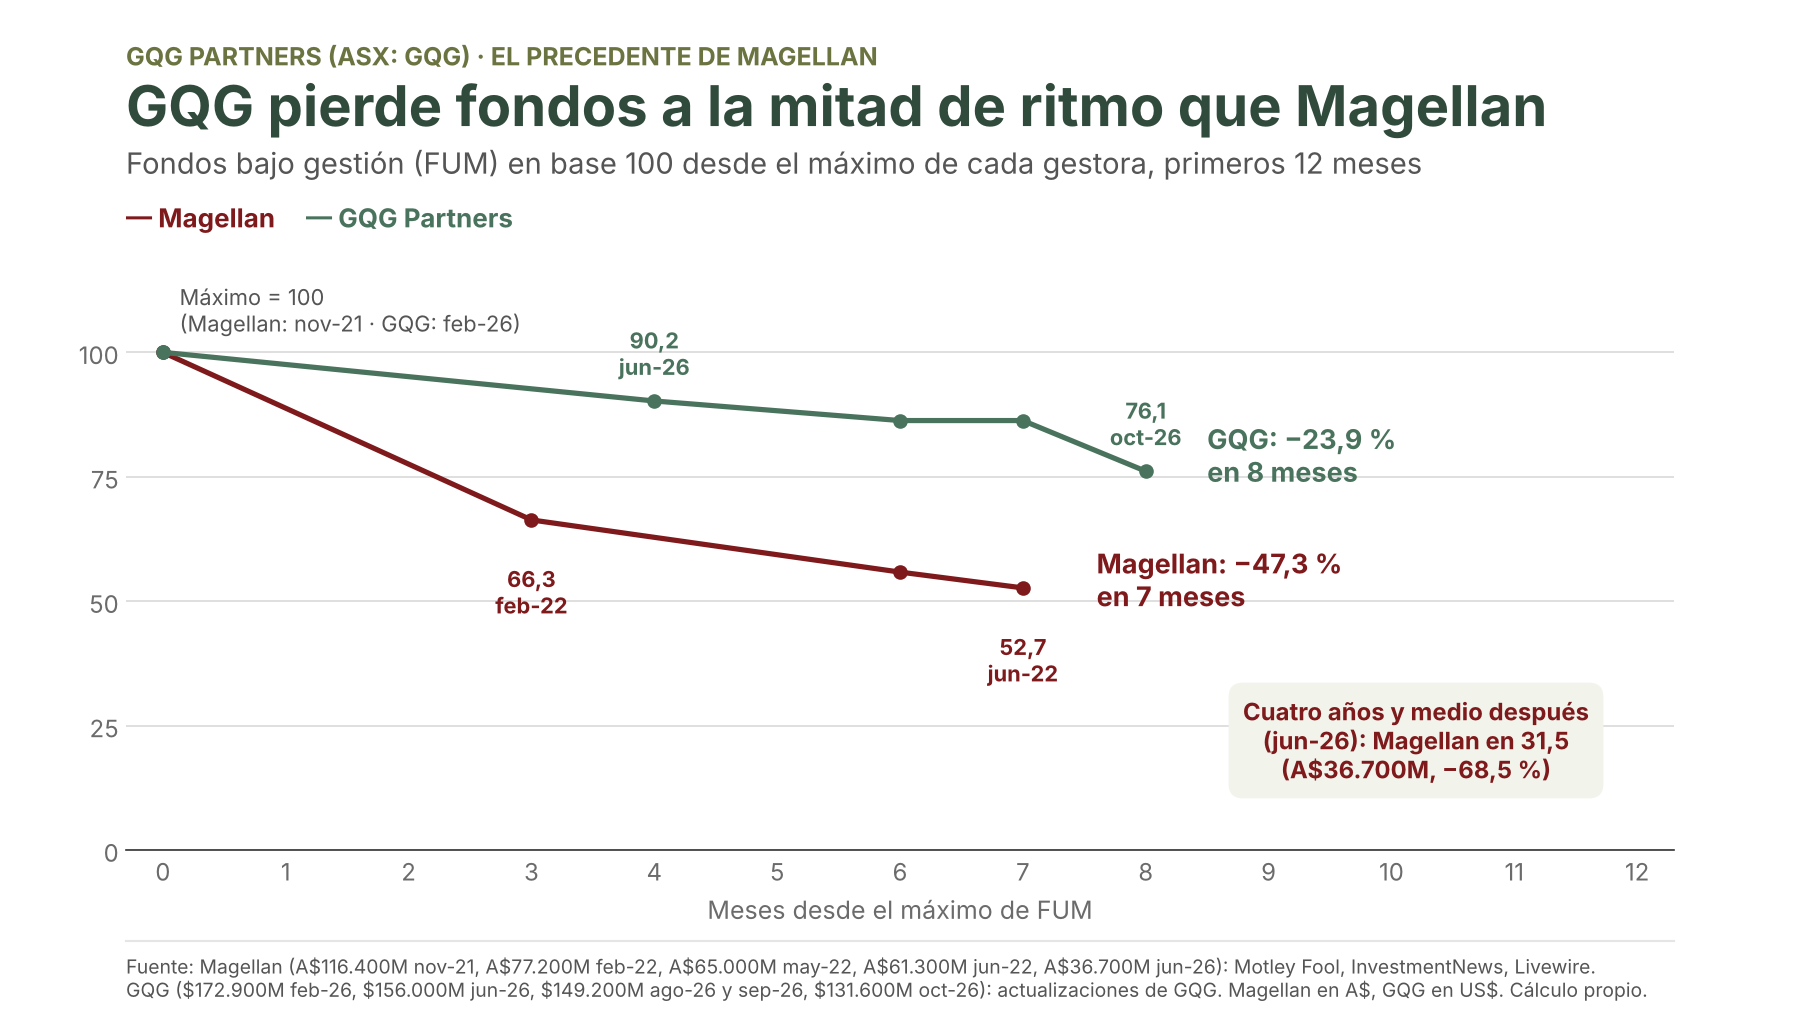
Magellan Financial Group fue durante años la gran estrella de la gestión de activos australiana, construida alrededor de su fundador, Hamish Douglass, del mismo modo que GQG se ha construido alrededor de Rajiv Jain. A finales de noviembre de 2021 gestionaba unos A$116.000M. Pocas semanas después, en diciembre de 2021, anunció la pérdida del mandato de St James’s Place, su mayor cliente institucional y el primero que consiguió fuera de Australia, de entre A$18.600M y A$23.000M según las fuentes, alrededor de una quinta parte de sus activos, y unos A$60M anuales en comisiones (alrededor del 12% de sus ingresos). Al mismo tiempo salía de la empresa su consejero delegado, Brett Cairns, y en febrero de 2022 Douglass se tomaba una baja médica de la que nunca volvió como gestor.
Lo que vino después fue una espiral. En junio de 2022, los FUM ya habían caído hasta A$61.300M (un 46% menos en un año), con los activos institucionales hundiéndose un 53%, y la acción había perdido más del 70% en el ejercicio y en torno al 80% desde sus máximos. Cuatro años más tarde, Magellan gestionaba apenas A$36.700M y acabó fusionándose con la firma de banca de inversión Barrenjoey, operación efectiva desde el 1 de julio de 2026 y que llevará a la compañía a cambiar su nombre por el de Barrenjoey Group.
Similitudes
- Un gestor estrella y un único estilo de inversión. En ambos casos, el atractivo de la gestora descansaba en la reputación de una sola persona, y los clientes habían comprado su visión del mercado más que un proceso institucional.
- Un periodo prolongado de mala rentabilidad relativa. El fondo global de Magellan se quedó un 14,6% por detrás del mercado en los doce meses hasta noviembre de 2021. GQG lleva desde 2025 por detrás de sus índices en sus cuatro estrategias.
- Una dependencia excesiva de unos pocos clientes institucionales, cuya salida no solo resta ingresos, sino que envía al resto del mercado la señal de que algo va mal.
- Un negocio con márgenes enormes y Dividendos muy altos, que hacían que la acción pareciese barata justo cuando el Beneficio estaba a punto de hundirse.
- Una caída bursátil de la misma magnitud. Según la AFR, la acción de Magellan cayó alrededor de un 82% entre junio de 2021 y junio de 2026, y la de Platinum Asset Management, otra gestora australiana construida alrededor de su fundador, Kerr Neilson, un 91% entre junio de 2021 y junio de 2025, antes de su fusión con L1 Capital. GQG, con una caída del 80% desde su máximo, sigue una trayectoria muy similar. Morningstar recuerda que, una vez que la rentabilidad de Magellan y Platinum empeoró, las salidas de clientes duraron años.
Diferencias
- La concentración de GQG es mayor. Magellan perdió un cliente que suponía alrededor de una quinta parte de sus activos y del 12% de sus ingresos. El fondo de Goldman supone alrededor de un tercio de los activos de GQG y, muy probablemente, cerca del 25% de sus ingresos, el doble.
- El tipo de cliente es distinto. St James’s Place era un único cliente institucional que tomó una decisión de golpe. En el fondo de Goldman, la decisión final es de Goldman, pero el dinero procede de unos 30.000 inversores y de intermediarios con procesos propios, por lo que, como defiende GQG, una salida total y repentina es menos probable. Eso sí, también es más difícil de frenar si los intermediarios empiezan a retirar sus recomendaciones.
- GQG ya está perdiendo clientes sin haber perdido a Goldman. En el caso de Magellan, la pérdida del gran mandato fue el desencadenante. En GQG, las salidas ($32.900M en los diez primeros meses de 2026) han llegado antes, lo que significa que el mercado está descontando ya parte del daño, pero también que el golpe de Goldman, si llega, caería sobre una empresa ya debilitada.
- Rajiv Jain sigue al frente. En Magellan, la salida de Douglass agravó la crisis, pero también permitió un relevo. En GQG no hay riesgo de salida inmediata del fundador, lo que evita un nuevo golpe, pero también significa que no hay un plan B: la empresa sigue dependiendo íntegramente de su acierto, y no existe un plan de sucesión público.
- El control del capital es muy distinto. Jain controla alrededor del 70% de GQG. Esto alinea totalmente sus intereses con los del accionista, pero deja al minoritario sin ninguna capacidad de influir en el rumbo de la empresa.
- La base de clientes de GQG es mucho más estadounidense (el 81% de los ingresos procede de Estados Unidos), mientras que Magellan dependía sobre todo del ahorro australiano.
¿Qué podemos esperar de GQG? Escenarios
Se nos ocurren cuatro escenarios posibles, que no son excluyentes entre sí:
1) Estabilización: la apuesta tecnológica de Jain funciona, sus fondos vuelven a batir a los índices durante varios trimestres y las salidas se frenan. Goldman mantiene el mandato. GQG seguiría siendo una máquina de generar caja, aunque con unos FUM menores que en su máximo, y la acción tendría mucho recorrido desde los niveles actuales. Es el escenario que descuenta el analista más optimista, con un precio objetivo de A$1,85.
2) Desangrado lento: es el escenario que dibuja Morningstar, que el 16 de octubre redujo su valor razonable de A$1,50 a A$1,05 y elevó la incertidumbre a «muy alta», asumiendo salidas en torno al 22% anual y unos FUM de alrededor de $80.000M en 2030, y que en la última semana lo ha vuelto a rebajar hasta A$0,70. Su analista espera que las salidas se mantengan elevadas durante varios años. Los Dividendos irían bajando año a año. A nuestro juicio, es hoy el escenario más probable.
3) El escenario Magellan: Goldman retira o reduce sustancialmente el mandato, otros clientes siguen su ejemplo y los FUM caen bruscamente. Como hemos calculado, solo la pérdida de Goldman podría reducir el Beneficio en torno a un tercio, y el efecto contagio lo agravaría.
4) Una operación corporativa: aquí conviene distinguir varias posibilidades.
- Una OPA hostil es prácticamente imposible, porque ningún comprador puede hacerse con el control sin el visto bueno de Jain y su 70% del capital.
- Una exclusión de bolsa promovida por el propio Jain sería una opción relativamente barata para él. Al precio actual de A$0,61, la capitalización de GQG ronda los A$1.800M, por lo que el 30% que no controla vale unos A$540M (alrededor de $380M), una cifra parecida a lo que el propio Jain cobró en Dividendos en un solo año (unos $308M en 2025). No hay ningún indicio de que esté considerándolo, pero es un escenario que no se puede descartar si la cotización sigue tan castigada.
- Una fusión con otra gestora, como la de Magellan y Barrenjoey, sería la salida natural si el negocio sigue encogiendo, porque permitiría repartir los costes fijos y diversificar la dependencia de un solo gestor. Pero hay un problema: el principal activo de GQG es Rajiv Jain, y ningún comprador pagará una prima sin garantías de que se quede. Lo vemos poco probable a corto plazo y, en todo caso, solo con el acuerdo de Jain, que es quien decidiría el precio y las condiciones.
Por tanto, el accionista minoritario de GQG no debe invertir pensando en una OPA, porque cualquier operación corporativa dependería por completo de la voluntad de un solo hombre.
3) La «cabezonería» de Rajiv Jain y el giro hacia la IA
Del escepticismo a la capitulación
Durante años, Rajiv Jain fue uno de los grandes escépticos de la inteligencia artificial. Mientras el mercado subía de la mano de NVIDIA y del resto de grandes tecnológicas, sus carteras se llenaron de tabaqueras, petroleras, eléctricas y aseguradoras. Como vimos, a 30 de junio de 2026 el fondo de Goldman tenía apenas un 3,2% en tecnología, frente al 22,9% de su índice, y sus mayores posiciones eran Philip Morris (7,1%), British American Tobacco (5,9%) y Chubb (4,6%). Ese posicionamiento defensivo es el que explica buena parte de su mal comportamiento relativo en 2025.
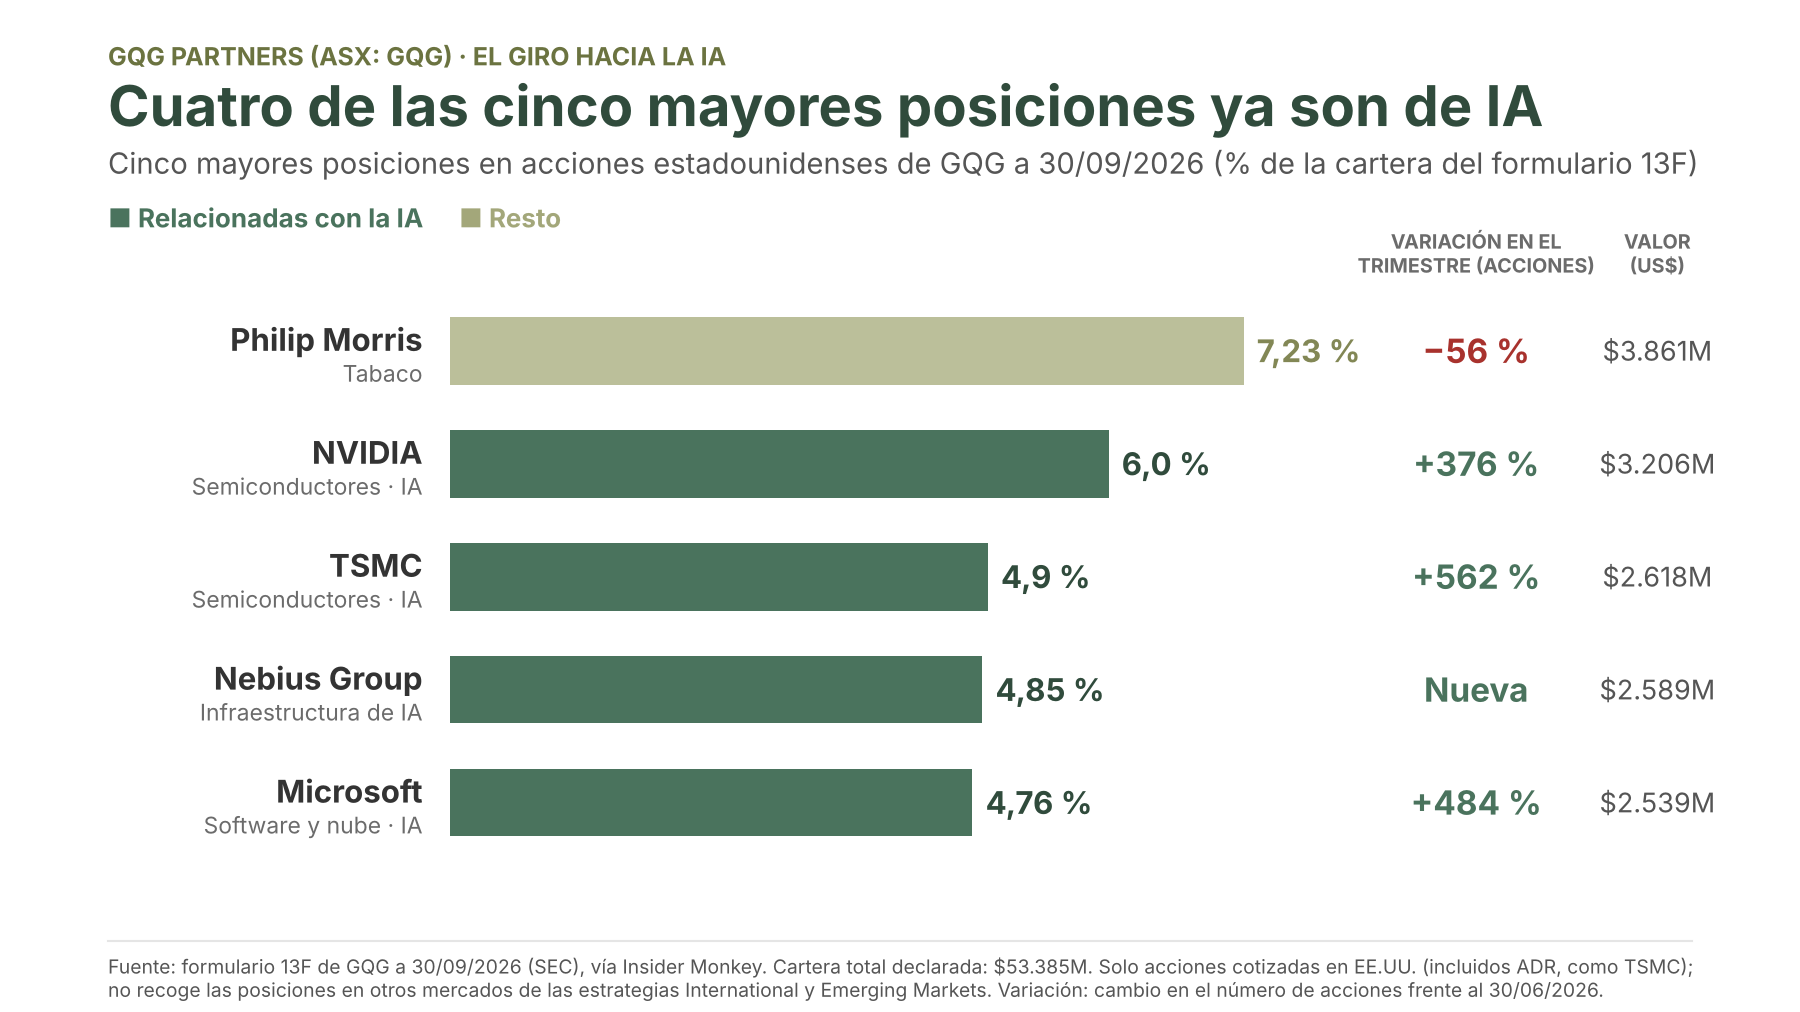
Y en julio y agosto de 2026, Jain dio un giro de 180 grados. Los datos de las posiciones estadounidenses de GQG a 30 de septiembre (formulario 13F) lo muestran con claridad: la posición en NVIDIA se multiplicó por casi cinco (+376%), la de TSMC por más de seis (+562%), la de Microsoft por casi seis (+484%), entró con fuerza en Nebius, y la de Philip Morris, su gran apuesta defensiva, se redujo un 56%. En la conferencia de resultados de agosto, Jain explicó el cambio por los datos de alquiler y precios de los procesadores gráficos y por la caída de las valoraciones, recordando que NVIDIA había pasado de cotizar a 35 veces beneficios el verano anterior a 16-17 veces. El analista de Morningstar Shaun Ler lo resumió así: GQG ha pasado de ser un «proxy anti-IA» a un «proxy de la IA y la tecnología». Y esto es algo que puede jugar en contra de GQG Partners: antes se le veía como una gestora de fondos «anti-burbuja de la IA», y ahora ha pasado a invertir en empresas relacionadas con la IA en un momento muy desafortunado, justo antes de una caída importante de las valoraciones del sector.
¿Es NVIDIA su mayor posición?
En su fondo insignia, sí. Según la AFR, NVIDIA era la mayor posición del fondo Global Equity a finales de septiembre. En cambio, en las posiciones en acciones estadounidenses del conjunto de GQG a 30 de septiembre, NVIDIA es la segunda mayor posición (6,0%), por detrás todavía de Philip Morris (7,23%), y seguida de TSMC (4,9%), Nebius (4,85%) y Microsoft (4,76%). En el fondo internacional de Goldman, que por definición no invierte en Estados Unidos, la mayor posición a 30 de septiembre era TSMC (6,84%). Donde el giro es más extremo es en el fondo Global Equity: a finales de septiembre, NVIDIA, Apple, Microsoft, Alphabet y Amazon suponían más de la mitad de la cartera.
Esto convierte a GQG en una empresa especialmente expuesta a NVIDIA justo en el peor momento: según la AFR, la acción de NVIDIA ha caído cerca de un 30% en el último mes, arrastrada por un escándalo personal de su consejero delegado, Jensen Huang, que ha suscitado además dudas sobre las exportaciones de la compañía a China.
¿Tan malo fue el timing?
Por ahora, sí. El giro funcionó en septiembre, cuando las cuatro estrategias batieron a sus índices, pero en octubre la corrección de las tecnológicas, con el Nasdaq 100 entrando en corrección, golpeó de lleno a las carteras recién rotadas: el fondo insignia Global Equity cayó un 10,2% en octubre, el de renta variable estadounidense alrededor de un 10%, y GQG perdió $11.000M de valor en el conjunto de sus fondos. Y noviembre ha empezado igual de mal, con otro 2% de diferencia negativa frente a los índices en sus nueve primeros días, según Barrenjoey. Además, el entorno macroeconómico no ayuda a las tecnológicas: el bono estadounidense a 10 años subió del 4,47% al 5,29% durante el tercer trimestre, y la Reserva Federal subió los tipos en septiembre.
Pero, en nuestra opinión, el problema no es tanto el momento concreto de la compra como el hecho de haber pasado de un extremo al otro en apenas dos meses. Los clientes de GQG sufrieron el posicionamiento defensivo mientras la IA subía, y ahora han sufrido el posicionamiento tecnológico en su primera corrección. Es decir, han perdido por los dos lados. Es justo lo contrario de lo que espera un inversor institucional de un gestor: consistencia en el proceso. Y el giro tiene un coste adicional que señala Barrenjoey: antes, GQG estaba posicionada para recuperar rápidamente el terreno perdido si estallaba la burbuja de la IA, pero, con su posicionamiento actual frente a los índices, esa recuperación rápida parece ahora menos probable. Es decir, Jain ha renunciado a la que habría sido su gran baza en una corrección tecnológica. Y eso alimenta precisamente el argumento de quienes, como Goldman, tienen que justificar ante sus clientes por qué siguen confiando en él.
¿Sigue pensando Jain que puede darle la vuelta a la situación? Todo indica que sí. A principios de noviembre declaró que no hay «nada de lo que arrepentirse» y que los datos a favor de la tecnología son muy sólidos. En cierto modo, su «cabezonería» no está en sus inversiones, que ha cambiado radicalmente, sino en su forma de invertir: grandes apuestas concentradas y de alta convicción, con un enorme potencial cuando acierta y un daño igual de grande cuando falla. Es posible que el tiempo le dé la razón, como se la dio en muchas ocasiones en el pasado. El problema es que el negocio de GQG no puede esperar indefinidamente a que llegue ese momento, porque cada mes de mala rentabilidad se traduce en salidas de clientes que difícilmente volverán.
4) Conclusión
En el artículo concluimos que GQG Partners era una empresa adecuada para nuestra estrategia solo como una posición de peso reducido. Con la información que hemos revisado en esta ampliación, esa conclusión no solo se mantiene, sino que se refuerza.
El motivo es muy sencillo. Una gestora de activos no tiene fábricas, patentes ni marcas centenarias. Su materia prima son los inversores: si huyen, huye el negocio. Y en el caso de GQG, esa materia prima está concentrada en muy pocas manos: un gestor del que depende toda la estrategia de inversión y dos clientes que, según sus propias cuentas anuales, generaron el 47,3% de los ingresos en 2025. Ni el Balance sin Deuda, ni los márgenes del 76%, ni una Rentabilidad por Dividendo que con el último Dividendo anualizado supera el 30% a A$0,61 pueden compensar el riesgo de que el negocio se reduzca de forma brusca en cuestión de meses. Como resume el analista de Morningstar, rebajar comisiones puede dar algo de tiempo, pero lo que los inversores buscan en un gestor de apuestas concentradas es rentabilidad. Y, como vimos con Magellan, los Dividendos altos de una gestora en plena salida de clientes no son una renta, sino una devolución acelerada de un negocio que se encoge.
Por todo ello, para nosotros GQG no puede ser en ningún caso una posición troncal de una cartera de Dividendos. Quien quiera aprovechar su elevada Rentabilidad por Dividendo y la posibilidad de que Jain vuelva a acertar debería hacerlo con una posición pequeña, que pueda perder en gran parte sin que afecte a sus objetivos, asumiendo que el Dividendo será variable y, muy probablemente, decreciente, y sin promediar a la baja mientras no haya señales claras de que las salidas se frenan. En las próximas semanas, los datos de FUM de noviembre (que GQG publicará a mediados de diciembre) y cualquier noticia sobre el fondo de Goldman serán las dos señales que más vigilaremos.
Fuentes consultadas:
- Riesgo del mandato de Goldman (Sharecafe, 17/11/2026): https://www.sharecafe.com.au/2026/11/17/gqg-partners-mandate-under-threat/
- Mandato de Goldman, opiniones de Morningstar y Barrenjoey, y comparación con Magellan y Platinum (AFR, 17/11/2026): https://www.afr.com/markets/equity-markets/gqg-key-goldman-mandate-in-focus-as-magellan-echoes-grow-louder-20261117-p61er0
- Cierre del 17/11/2026 y datos de mercado (Motley Fool, 18/11/2026): https://www.fool.com.au/2026/11/18/i-think-this-asx-200-stock-looks-like-a-bargain-after-hitting-an-all-time-low-heres-why/
- Ficha del fondo Goldman Sachs GQG Partners International Opportunities a 30/06/2026: https://am.gs.com/public-assets/documents/71976e24-24d8-11ef-b23b-23b477d15e07
- Comentario del fondo del 3T 2026: https://am.gs.com/public-assets/documents/c6403d28-4f88-11ef-bf34-f36d5efbf7e5
- Datos del fondo en Morningstar (julio de 2024): https://www.morningstar.com/funds/xnas/gsimx/quote
- Reparto de los FUM por canal (Angsana Anderson): https://www.angsanaanderson.com/p/gqg-can-a-15-dividend-yield-really
- Análisis de Capital Blueprint (Morningstar, salidas por estrategia): https://capitalblueprint.substack.com/p/the-month-gqg-made-clients-24bn-and
- Conferencia de resultados del H1 2026: https://m.za.investing.com/news/transcripts/earnings-call-transcript-gqg-h1-2026-profit-holds-up-as-outflows-weigh-on-shares-93CH-4438592?ampMode=1
- Giro hacia la IA y declaraciones de Rajiv Jain (Sharecafe, 03/11/2026): https://www.sharecafe.com.au/2026/11/03/gqg-partners-navigates-ai-pivot-amid-market-turbulence/
- Posiciones 13F de GQG a 30/09/2026: https://www.insidermonkey.com/hedge-fund/gqg+partners/1117/
- Presentación de resultados de 2021 de GQG: https://investors.gqg.com/FormBuilder/_Resource/_module/STKMVsT0A0OsQk0x-309rw/file/GQG_FY21_Results_Presentation.pdf
- Form ADV de GQG (2022): https://gqg.com/wp-content/uploads/2024/02/gqgpartners_formadvpart2a_06.2022_final.pdf
- Análisis de MartinInvest (abril de 2022): https://martininvest.blogspot.com/2022/04/gqg-partners-stock-unrightfully.html
- Informe anual de GQG de 2025 (nota 14, «Customer information», página 66; tabla de riesgos, página 21): https://investors.gqg.com/FormBuilder/_Resource/_module/STKMVsT0A0OsQk0x-309rw/file/GQG_Full_Year_Report_2025.pdf
- Informe semestral de GQG del H1 2026
- Presentación a la Junta de 15/05/2026: https://investors.gqg.com/DownloadFile.axd?file=/Report/ComNews/20260515/03090376.pdf
- Pérdida del mandato de St James’s Place por Magellan: https://investmentnews.co.nz/investment-news/magellan-pauses-as-20bn-mandate-loss-looms
- Caída de Magellan en el ejercicio 2022: https://fool.com.au/2022/07/05/wipeout-why-did-the-magellan-share-price-sink-70-in-fy22
- Resultados de Magellan a junio de 2022: https://www.livewiremarkets.com/wires/is-the-disaster-over-for-this-former-market-darling
- Fusión de Magellan con Barrenjoey: https://www.fool.com.au/2026/08/27/magellan-financial-group-posts-fy26-earnings-to-rebrand-as-barrenjoey/
- Artículo anterior de Dividend Street sobre GQG Partners (2025)