
Hoy volvemos a una empresa que ya analizamos hace exactamente un año y que, desde entonces, ha vivido uno de los periodos más duros de su corta historia. Se trata de una gestora de activos estadounidense, con sede en Florida, que cotiza en la bolsa australiana y que en apenas una década pasó de no existir a gestionar más de $170.000M. Sin embargo, en lo que llevamos de 2026 sus clientes han retirado casi $33.000M, el 11 de noviembre la acción se desplomó un 19,6% en una sola sesión tras publicar sus datos de octubre, y la Rentabilidad por Dividendo supera ya el 20%. Una cifra que, como siempre decimos, puede ser una oportunidad o una trampa. Vamos a revisar a fondo GQG Partners. Veamos si se trata de una empresa adecuada para nuestra estrategia de inversión.
Introducción
En Dividend Street estamos acostumbrados a analizar empresas cuya ventaja competitiva descansa en activos tangibles: fábricas, rutas, marcas centenarias o redes de distribución que han costado décadas construir. El caso de GQG Partners es justo el contrario. Su principal activo no aparece en el Balance, no se puede patentar y tiene nombre y apellidos: Rajiv Jain. La historia de GQG es la de un gestor estrella que abandonó una posición privilegiada en un banco suizo para construir su propia firma desde cero, y que en menos de diez años consiguió que fondos de pensiones, aseguradoras y millones de ahorradores le confiaran su dinero. Y es también la historia de lo frágil que puede ser esa ventaja cuando los resultados dejan de acompañar.
Rajiv Jain nació y creció en la India, donde estudió contabilidad en la Universidad de Panjab y finanzas en la Universidad de Ajmer. En 1990 se trasladó a Estados Unidos para cursar un MBA en la Universidad de Miami y empezó su carrera como analista de renta variable internacional en Swiss Bank Corporation. En noviembre de 1994 se incorporó como cogestor de mercados emergentes e internacionales a Vontobel Asset Management, la división de gestión de activos del banco privado suizo Vontobel, y allí desarrolló durante más de dos décadas el estilo que le haría famoso: el denominado Quality Growth (inversión en empresas de calidad con crecimiento), centrado en compañías con balances sólidos, altos retornos sobre el capital y equipos directivos de confianza. En febrero de 2002 fue nombrado Director de Inversiones (CIO) y responsable de renta variable, y desde julio de 2014 fue además co-consejero delegado de la gestora. Según su biografía profesional, los activos que gestionaba pasaron de menos de $400M a cerca de $50.000M en 2016. Su filosofía la resumió en una frase que repite a menudo: «Invertir es un juego de supervivencia, porque la mayoría de la gente no sobrevive a largo plazo».
En marzo de 2016, en la cima de su prestigio, Jain tomó una decisión que sorprendió a la industria: abandonar Vontobel para fundar su propia gestora. Lo hizo junto a Tim Carver, que asumió el cargo de consejero delegado (CEO) para que Jain pudiera dedicarse exclusivamente a invertir. La nueva firma se llamó GQG Partners, acrónimo de Global Quality Growth, y se instaló en Fort Lauderdale (Florida), lejos de Nueva York o Boston. Ningún miembro del equipo de inversión de Vontobel siguió a Jain, de modo que GQG tuvo que construir su equipo desde cero. Lo que sí le siguió fueron muchos clientes: a finales de 2017 la firma ya gestionaba unos $10.000M y, según la información disponible, alrededor del 40% de sus clientes procedía de su etapa anterior en Vontobel. Para lo que nos ocupa como inversores, el detalle es revelador: los clientes no confiaban en una marca, sino en una persona.
El primer gran hito comercial llegó en diciembre de 2016, cuando GQG se asoció con Goldman Sachs para lanzar el fondo Goldman Sachs GQG Partners International Opportunities Fund, que con el tiempo se convertiría en su mayor vehículo. A partir de ahí, el crecimiento fue vertiginoso. Los fondos bajo gestión (FUM, Funds Under Management) pasaron de $30.700M a finales de 2019 a $67.000M en 2020 y a $91.200M en 2021, impulsados tanto por la revalorización de las carteras como, sobre todo, por las entradas netas de nuevos clientes, que solo en 2020 sumaron $25.300M.
Antes de seguir con la historia, conviene detenernos un momento en las características económicas del modelo de negocio, porque explican buena parte de lo que veremos en los estados financieros. Una gestora como GQG cobra principalmente una comisión de gestión (management fee) que es un porcentaje anual de los activos que gestiona; en su caso, unos 48 puntos básicos (0,48%). Por tanto, sus ingresos dependen de dos variables: el volumen de FUM y la comisión media. Y el volumen de FUM, a su vez, depende de dos factores: la evolución de los mercados (si las bolsas suben, los activos gestionados suben) y los flujos netos de clientes (aportaciones menos reembolsos). Es un negocio aparentemente recurrente, pero muy sensible al ciclo bursátil y a la rentabilidad relativa de los fondos, porque los clientes pueden retirar su dinero en cualquier momento. A cambio, apenas necesita capital, lo que permite convertir casi todo el beneficio en caja y repartirlo.
En octubre de 2021, GQG dio un paso tan audaz como poco habitual. En lugar de salir a bolsa en Estados Unidos, eligió la bolsa australiana (ASX), donde había cultivado una base muy fiel de inversores particulares y de fondos de pensiones (los famosos superannuation funds). El 28 de octubre de 2021 comenzó a cotizar con un precio de salida de A$2,00 por acción, tras captar unos A$1.180M (unos $893M), la mayor salida a bolsa del año en Australia, con una capitalización de A$5.910M. Tras la operación, Jain conservó el 68,8% del capital, Carver el 5,6% y el público apenas un 20%. La operación se instrumentó mediante CDIs (CHESS Depositary Interests, certificados que representan acciones de una sociedad extranjera y que se negocian en la ASX como si fueran acciones locales), ya que GQG Partners Inc. es una sociedad de Delaware. El objetivo no era financiar el negocio, sino dar liquidez a parte del capital y disponer de acciones cotizadas con las que retener talento. De hecho, el estado de flujos de caja de 2021 muestra que prácticamente todo lo recaudado ($890M) se destinó a comprar participaciones a los socios previos ($865M), por lo que la operación no supuso entrada neta de dinero para la empresa.
2022 fue el primer examen como empresa cotizada, y GQG lo aprobó con nota en lo comercial. En un año muy bajista para las bolsas por las subidas de tipos de la Reserva Federal, la firma captó $8.000M de entradas netas, y tres de sus cuatro estrategias principales batieron a sus índices de referencia. La excepción fue la estrategia de mercados emergentes, que perdió un 21% por su exposición a Rusia tras la invasión de Ucrania, un error por el que Jain pidió disculpas públicamente a sus inversores en una conferencia telefónica. Ese año la firma promocionó a James Anders, Brian Kersmanc y Sudarshan Murthy a gestores de carteras, un primer paso para reducir la dependencia de una sola persona, aunque Jain siguió al frente de todas las estrategias.
En 2023 llegó la operación que convirtió a GQG en noticia mundial. En enero de ese año, el fondo bajista Hindenburg Research publicó un informe demoledor contra el conglomerado indio Adani, acusándolo de manipulación bursátil y fraude contable, lo que hundió sus acciones. En marzo de 2023, apenas seis semanas después, GQG anunció inversiones por unos $1.900M en cuatro compañías del grupo, compradas directamente a la familia fundadora. En junio añadió alrededor de $1.000M más en Adani Enterprises y Adani Green Energy, y en agosto compró un 8,1% de Adani Power por $1.100M. Fue el ejemplo perfecto de su estilo: concentración, convicción y una tolerancia muy alta a la controversia. Ese año los FUM crecieron hasta $120.600M.
Sin embargo, la apuesta tuvo consecuencias reputacionales. En noviembre de 2024, la fiscalía estadounidense acusó a Gautam Adani y a otros directivos del grupo de un esquema de sobornos a funcionarios indios, y las acciones de GQG llegaron a caer un 25% en una sola sesión. Unos meses antes, en septiembre de 2024, la propia GQG había aceptado una sanción de $500.000 de la SEC (el regulador bursátil estadounidense) por incluir en acuerdos de confidencialidad con candidatos y antiguos empleados cláusulas que dificultaban comunicar posibles irregularidades al regulador, sin admitir ni negar los hechos. Con el tiempo, el frente judicial se ha ido desactivando: Hindenburg Research se disolvió en enero de 2025 y en mayo de 2026 Gautam y Sagar Adani acordaron con la SEC el pago de $18M para cerrar la causa civil, mientras que, según la prensa, la causa penal habría quedado abandonada. Lo que no ha hecho GQG es alejarse del grupo: en septiembre de 2025 vendió unos 35 millones de acciones de Adani Power por unos $250M, tras doblar su inversión, pero en noviembre de 2025 volvió a comprar acciones de cinco compañías del grupo por unos ₹5.094 crore (alrededor de ₹50.940M).
A pesar del ruido, 2024 fue el mejor año de la historia de GQG: entradas netas de $20.200M y FUM de $153.000M a cierre del ejercicio. Ese año la empresa hizo además su primera operación inorgánica: la compra a la australiana Pacific Current Group de participaciones minoritarias en gestoras de capital privado, que dieron origen a la división GQG Private Capital Solutions (PCS). La operación supuso un desembolso de $85,9M en participaciones y $15M en préstamos al equipo gestor, y se financió con caja y con las aportaciones de los inversores del fondo PCS Master Fund. A finales de 2025, PCS sumaba $140,7M de capital comprometido, una cifra todavía muy pequeña frente a los más de $150.000M del negocio principal. Y en 2025 lanzó su primer ETF activo en Estados Unidos, centrado en su estrategia de renta variable estadounidense.
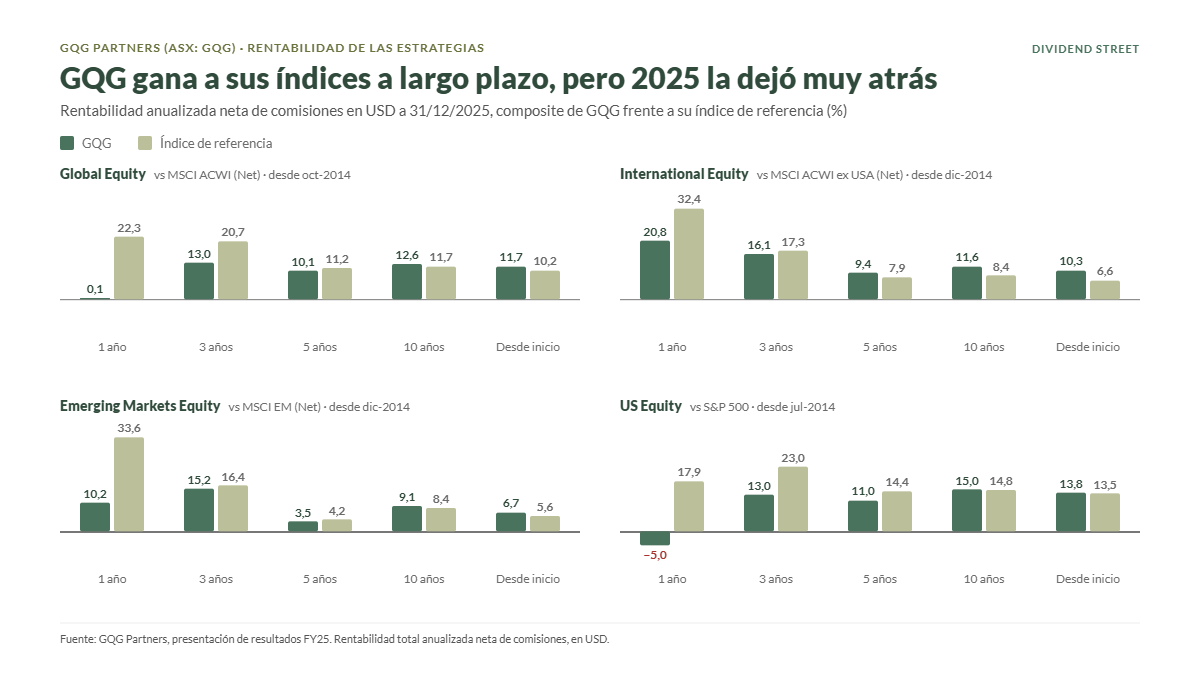
El problema empezó a mediados de 2025. Jain llevaba tiempo advirtiendo de que la euforia por la inteligencia artificial se parecía a la burbuja de las puntocom «con esteroides», y sus carteras estaban posicionadas de forma muy defensiva: tabaco, telecomunicaciones, eléctricas, energía y farmacéuticas, con muy poco peso en las grandes tecnológicas. Mientras los índices subían impulsados por un puñado de valores ligados a la IA, los fondos de GQG se quedaron muy rezagados. En 2025 la estrategia Global ganó apenas un 0,1% frente al 22,3% del MSCI ACWI, y la estrategia estadounidense perdió un 5,0% frente al +17,9% del S&P 500. Los clientes institucionales reaccionaron: tras un primer semestre todavía positivo, en el tercer y cuarto trimestre de 2025 salieron $4.800M y $7.100M respectivamente, y 2025 cerró con las primeras salidas netas anuales de su historia ($3.900M), aunque la revalorización de los mercados permitió que los FUM terminaran el año en un máximo de $163.900M.
2026 ha sido todavía peor en términos de flujos. Entre enero y septiembre los clientes han retirado $26.200M, y los FUM han caído desde un máximo de $172.900M a finales de febrero hasta $149.200M a 30 de septiembre de 2026. Y en julio y agosto de 2026 se produjo un giro llamativo: Jain, el gran escéptico de la IA, compró grandes posiciones tecnológicas y de semiconductores, incluyendo empresas de Corea y Taiwán, y redujo eléctricas, salud y consumo básico, argumentando que las valoraciones de nombres como NVIDIA se habían vuelto más razonables. A finales de septiembre, NVIDIA, Apple, Microsoft, Alphabet y Amazon suponían ya más de la mitad de su fondo Global Equity. El giro funcionó en septiembre, cuando las cuatro estrategias batieron a sus índices, pero en octubre la corrección de las tecnológicas le pasó factura: el fondo de renta variable estadounidense, de unos $11.900M, cayó alrededor de un 10% en el mes, con el MSCI World prácticamente plano. Y el 11 de noviembre llegó el último golpe: los FUM a 31 de octubre se desplomaron hasta $131.600M, $17.600M menos (-11,8%) en un solo mes, por la combinación de $6.700M de salidas netas y $11.000M de pérdidas de valor de las carteras. Las salidas de 2026 suman ya $32.900M, el 20% de los FUM con los que empezó el año. Ese día la acción cayó un 19,6% y cerró en A$0,78, un nuevo mínimo histórico.
En cuanto al gobierno corporativo, la estructura apenas ha cambiado desde la fundación. Rajiv Jain es Presidente Ejecutivo y CIO, y Tim Carver sigue siendo el consejero delegado. GQG cuenta con 239 empleados y su sede sigue en Fort Lauderdale. La firma nunca ha financiado su crecimiento con deuda a largo plazo ni con ampliaciones de capital relevantes: el único préstamo que ha utilizado fue una línea a corto plazo de $93,8M en 2024, ligada a la operación de PCS, que se devolvió ese mismo año. El crecimiento ha sido casi íntegramente orgánico, y la empresa ha preferido repartir el 90% de lo que gana en lugar de comprar otras gestoras, algo muy poco habitual en un sector donde las grandes fusiones son constantes.
En conclusión, la trayectoria de GQG Partners es la de una gestora construida alrededor del talento y la convicción de un único inversor, capaz de captar más de $150.000M en menos de una década sin adquisiciones, sin deuda y con una disciplina extraordinaria en costes y en reparto de beneficios. Su modelo de asignación de capital es de una sencillez casi absoluta: generar caja y devolverla al accionista. Pero esa misma concentración es su gran vulnerabilidad: cuando el estilo de Jain deja de funcionar, como ha ocurrido en los últimos dieciocho meses, los clientes se marchan y no hay marca, red de distribución ni producto alternativo que los retenga. Veamos ahora cómo se posiciona GQG dentro de su sector.
Negocio
GQG se define a sí misma como una gestora de activos boutique global, es decir, una gestora especializada, de tamaño medio, que se dedica casi exclusivamente a la renta variable cotizada con un enfoque activo y concentrado. Sin embargo, con unos FUM de $131.600M a 31 de octubre de 2026, GQG ya no es una gestora pequeña: es mucho mayor que otras que hemos visto en Dividend Street, como Record o Foresight Group.
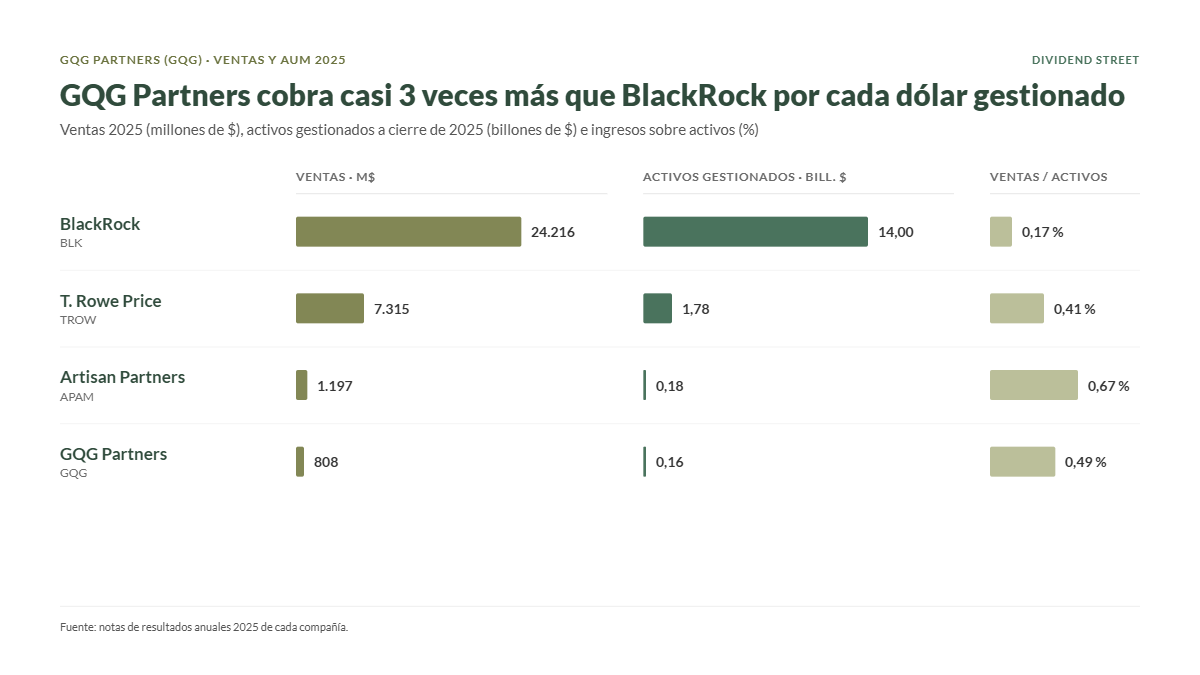
Para situarla en contexto, veamos su tamaño frente a algunas de las grandes gestoras cotizadas. BlackRock, que analizamos hace un tiempo en el blog, cerró 2025 con unos activos gestionados de unos $14 billones (trillion en terminología anglosajona) y unas Ventas de $24.216M. T. Rowe Price, la referencia histórica de la gestión activa en Estados Unidos, gestionaba $1,78 billones con unas Ventas de $7.315M. Artisan Partners facturó $1.197M. GQG, con unas Ventas de $808M en 2025, es una gestora mediana en volumen, pero con un nivel de rentabilidad que no tiene ninguna de ellas, como veremos en el apartado de Márgenes.
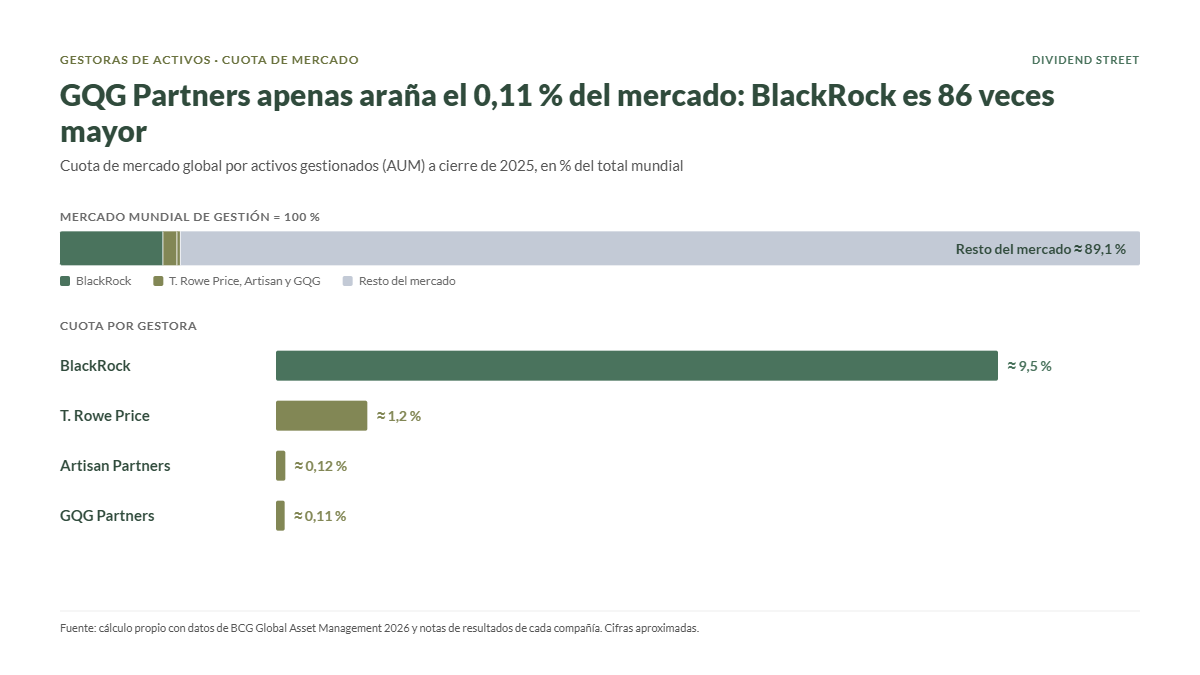
Como vemos, la diferencia de tamaño es enorme, y más aún frente al tamaño total del mercado. Según Boston Consulting Group, los activos gestionados por la industria alcanzaron los $147 billones a finales de 2025, por lo que GQG tendría una cuota global de apenas un 0,11%, en un sector muy fragmentado.
¿Por qué existe, entonces, una ventaja competitiva en un sector tan competido? Veámoslo paso a paso. En primer lugar, la gestión de activos es un negocio con economías de escala muy fuertes: gestionar $150.000M no requiere diez veces más personas que gestionar $15.000M. Una vez cubiertos los costes fijos del equipo de inversión, cada dólar adicional de FUM llega casi íntegro al Beneficio. En segundo lugar, la captación de clientes institucionales depende de la reputación y del historial (track record): los consultores solo recomiendan gestoras con historiales largos y auditados, lo que actúa como barrera de entrada. Y en tercer lugar, los costes de cambio son moderados: un fondo de pensiones no cambia de gestor por un mal trimestre, pero sí tras varios años por debajo del índice.
El problema es que la ventaja competitiva de GQG descansa casi por completo en el segundo punto, es decir, en el historial de Rajiv Jain. Y ese historial se ha deteriorado. A 31 de diciembre de 2025, la estrategia Internacional (la mayor, con el 44% de los FUM) seguía batiendo a su índice desde su creación (10,3% anual frente al 6,6%) y también a cinco y diez años, pero quedaba por detrás a uno y tres años. La estrategia Global iba ligeramente por detrás a cinco años (10,1% frente a 11,2%) y la de Estados Unidos claramente (11,0% frente a 14,4%). A 30 de junio de 2026, según la compañía, las cuatro estrategias iban por detrás de sus índices a uno, tres y cinco años.
A todo esto se suma una presión estructural que afecta a todo el sector: el avance imparable de la gestión pasiva (ETFs y fondos indexados), que obliga a las gestoras activas a justificar sus comisiones. En este entorno, GQG tiene una fortaleza clara: su comisión media (48,4 puntos básicos en 2025) es competitiva para una gestora activa, y su CEO ha afirmado que no perciben presión relevante de los clientes para rebajarla.
Si comparamos la estrategia de GQG con la de sus competidores, la diferencia es muy clara. Mientras BlackRock ha crecido a base de grandes adquisiciones, y T. Rowe Price o Artisan han diversificado su oferta con decenas de equipos y estrategias, GQG ha apostado por una oferta muy concentrada en cuatro estrategias y en un único CIO. Esto le ha dado unos costes extraordinariamente bajos, pero también una diversificación muy pobre: cuando el estilo de Jain no funciona, no funciona en ninguna de las cuatro estrategias a la vez, porque todas comparten el mismo proceso de inversión.
En definitiva, el modelo de negocio de una gestora como GQG exige cumplir tres requisitos clave: rentabilidad de los fondos superior a la de los índices en periodos de tres a cinco años, capacidad de distribución para captar clientes de forma recurrente, y una estructura de costes ligera. GQG cumple de forma sobresaliente el tercero, ha demostrado cumplir el segundo durante sus primeros ocho años, pero en este momento no cumple el primero, y eso amenaza directamente al segundo. Veamos de dónde proceden exactamente sus Ventas.
Segmentos
GQG no reporta segmentos operativos en el sentido tradicional, porque toda su actividad es la gestión de activos. Sin embargo, sí desglosa sus FUM según la estrategia de inversión, el canal de distribución y la geografía de sus clientes, y sus Ventas según el tipo de comisión. Prácticamente el 100% de las Ventas procede de comisiones de gestión y de éxito, y como la comisión media es bastante homogénea entre estrategias, el reparto de los FUM es una buena aproximación al reparto de las Ventas.
Actualmente GQG divide sus FUM en 4 estrategias distintas (datos a 31 de diciembre de 2025):
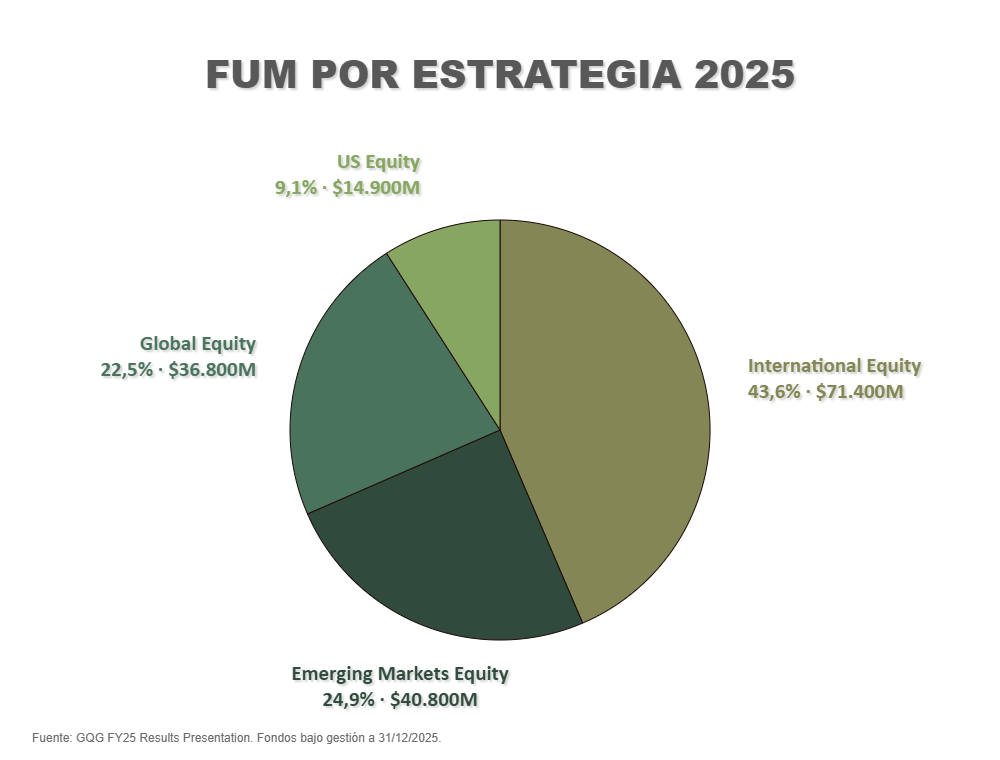
1) International Equity (43,6%): invierte en empresas de gran capitalización no estadounidenses, tanto de países desarrollados como emergentes. Es la estrategia más antigua y la de mejor historial: en 2025 ganó un 20,8%, aunque por detrás de su índice (32,4%). A 30 de junio de 2026 gestionaba $70.100M.
2) Emerging Markets Equity (24,9%): invierte en grandes empresas de mercados emergentes, con un peso tradicionalmente alto en la India y Brasil. Es la estrategia más volátil: desde su creación en 2014 gana un 6,7% anual, apenas por encima de su índice. A 30 de junio de 2026 gestionaba $37.100M.
3) Global Equity (22,5%): invierte en renta variable de todo el mundo, incluyendo Estados Unidos. Fue la que peor lo hizo en 2025 (+0,1% frente al +22,3% de su índice) y la que más ha cambiado su cartera en 2026 con la entrada en tecnología. A 30 de junio de 2026 gestionaba $35.500M.
4) US Equity (9,1%): invierte en grandes empresas estadounidenses con un enfoque de calidad a precio razonable. Es la estrategia en la que se basa el primer ETF de la compañía. A 30 de junio de 2026 gestionaba $13.300M.
Además, GQG cuenta con la división GQG Private Capital Solutions (PCS), que invierte en participaciones minoritarias de gestoras de capital privado de tamaño medio. Sus activos no se incluyen en los FUM reportados, y su peso en las cuentas es todavía irrelevante.
GQG también desglosa sus FUM por canal de distribución. Según la presentación de resultados de 2025, los FUM se reparten entre tres canales: el canal Institucional (fondos de pensiones, aseguradoras, fondos soberanos y grandes patrimonios, generalmente mediante cuentas gestionadas por separado o SMAs, Separately Managed Accounts), el canal de Sub-asesoramiento (Sub-Advisory, fondos de terceros que contratan a GQG para gestionar todo o parte de su cartera) y el canal Mayorista/Minorista (Wholesale, asesores financieros, plataformas, banca privada e inversores particulares). Según Morningstar, más del 70% de los FUM son institucionales o de sub-asesoramiento, un dinero que la agencia considera menos estable que el minorista. Los flujos por canal confirman esta impresión: en 2025 el canal institucional registró salidas de $4.100M y el mayorista de $1.200M, mientras que el de sub-asesoramiento todavía captó $1.400M.
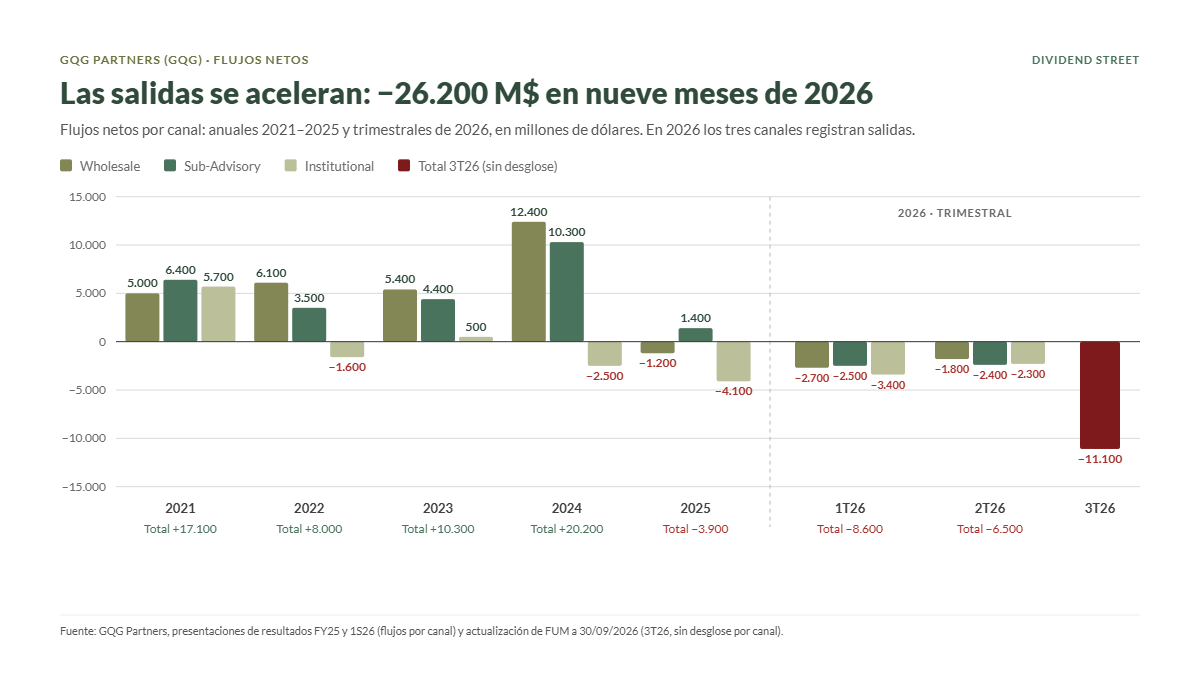
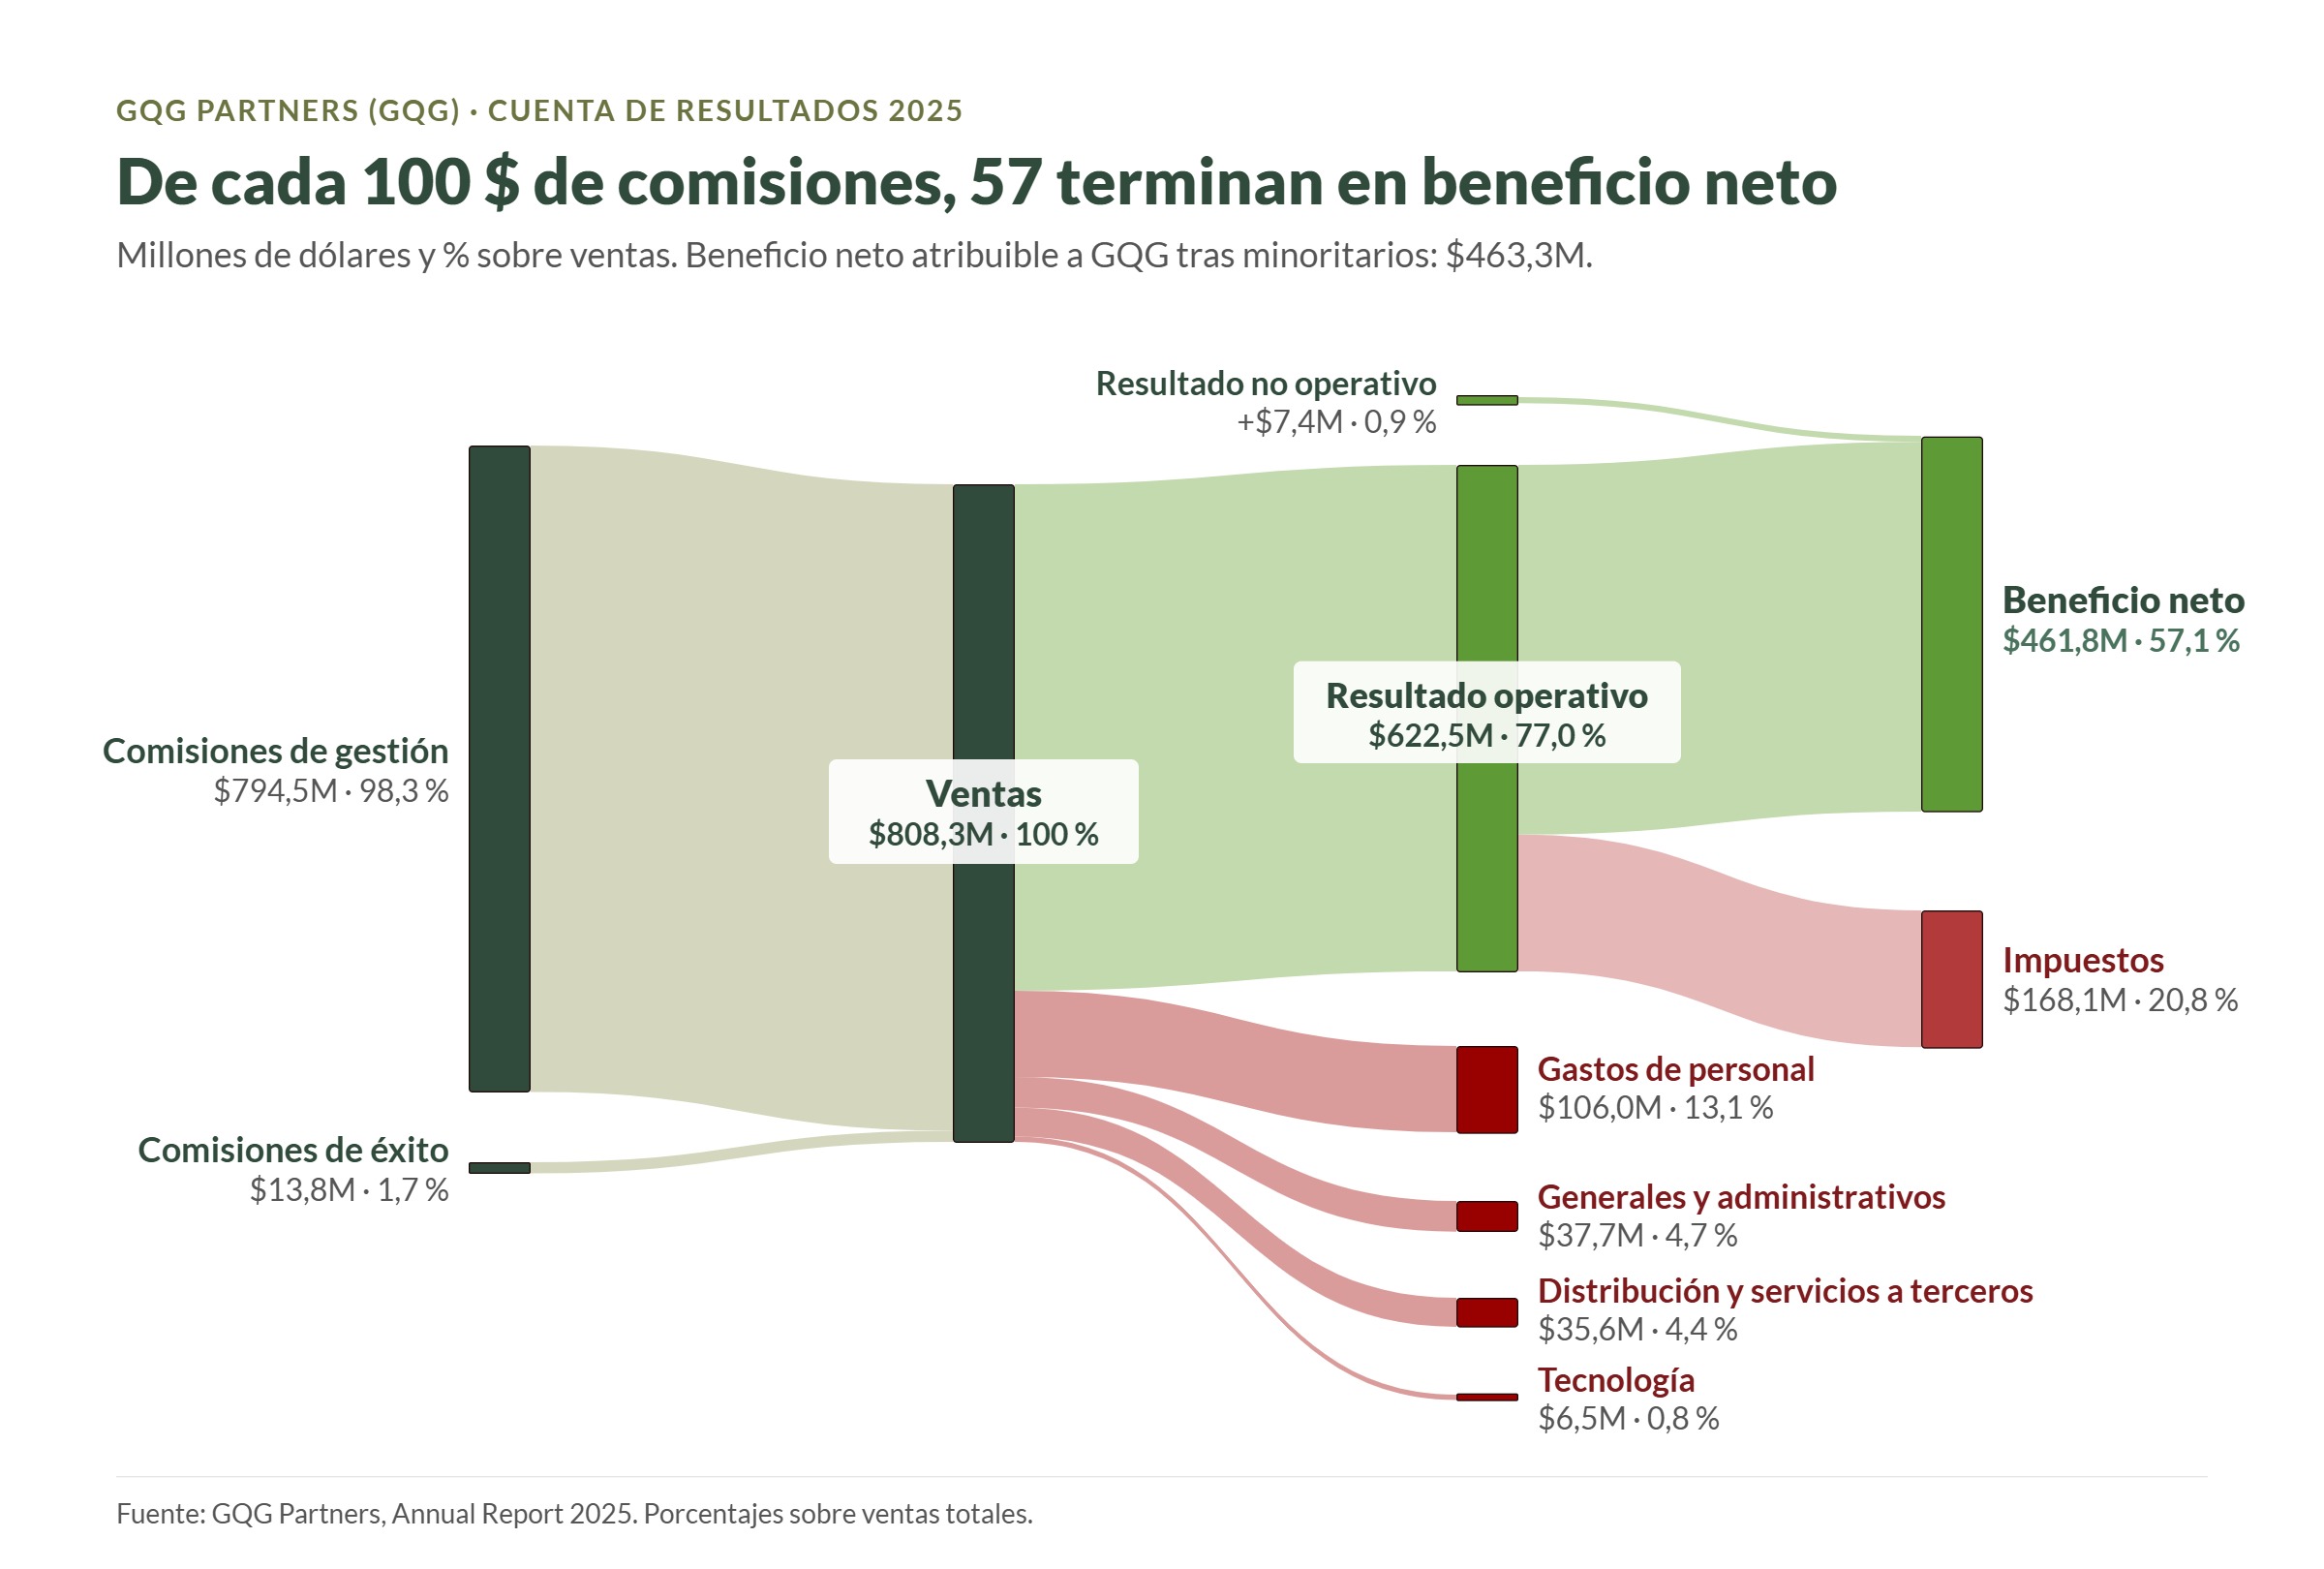
Por tipo de comisión, en 2025 las comisiones de gestión supusieron $794,5M (98,3% de las Ventas) y las comisiones de éxito (performance fees) $13,8M (1,7%). Es decir, la práctica totalidad de los ingresos depende del volumen de activos, no de la rentabilidad obtenida, lo que da cierta estabilidad a corto plazo pero no protege frente a las salidas de clientes.
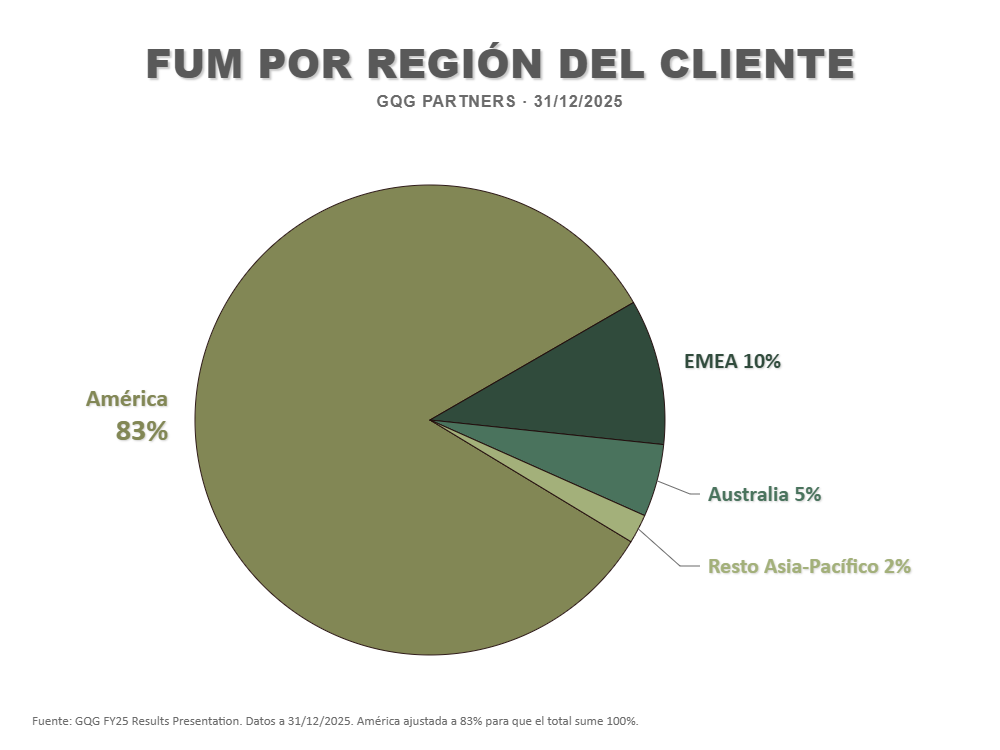
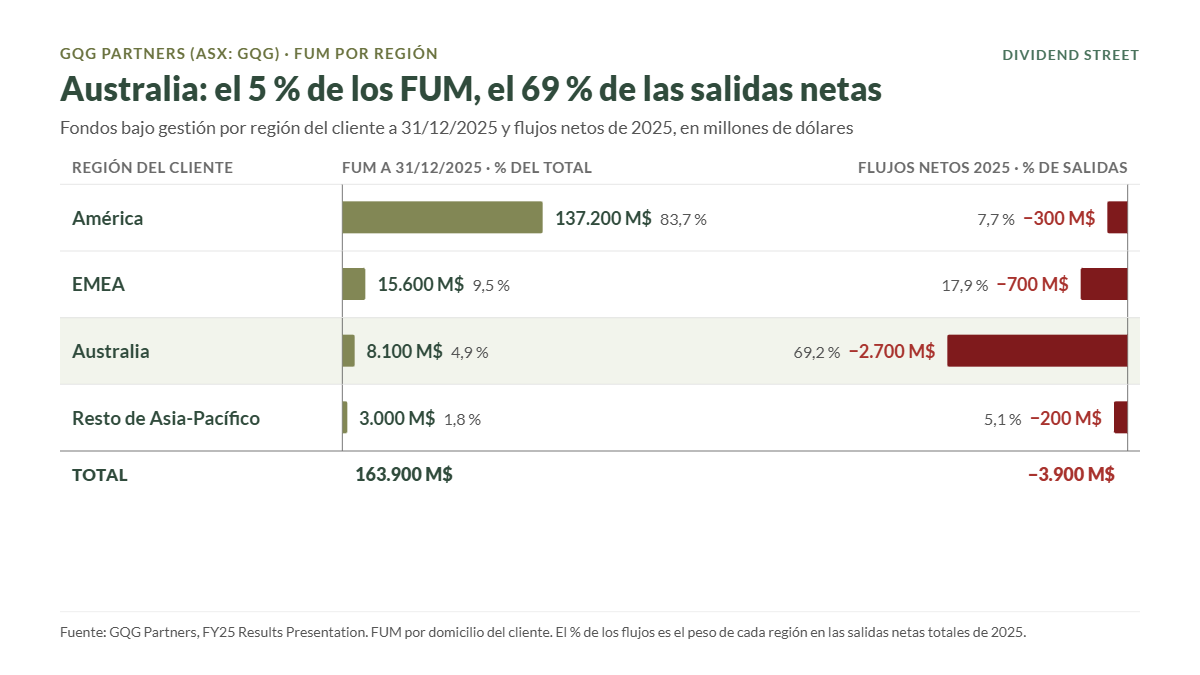
Por último, por geografía de los clientes, la gran mayoría de los FUM procede del continente americano. Según la presentación de 2025, de los $163.900M a cierre del ejercicio, unos $137.200M correspondían a clientes de América (84%), $15.600M a Europa, Oriente Medio y África (10%), $8.100M a Australia (5%) y $3.000M al resto de Asia-Pacífico (2%). Curiosamente, a pesar de cotizar en Australia, el mercado australiano representa solo un 5% de los activos.
Accionariado
En Dividend Street siempre repasamos quiénes son los principales accionistas de las empresas que analizamos, pero en el caso de GQG es especialmente importante. Rajiv Jain controla alrededor del 70,3% de las acciones, a través de su sociedad QVFT LLC, lo que convierte a GQG en una empresa controlada de iure por su fundador. El consejero delegado, Tim Carver, posee alrededor de un 3,7% a través de su sociedad Pythia Pronaos LLC, y el plan de acciones para empleados otro 1,3%. En total, los directivos y empleados controlan cerca del 75% del capital, un porcentaje que apenas ha variado desde la salida a bolsa.
Entre los institucionales, las participaciones son pequeñas: Capital Research and Management Company (la gestora del grupo Capital Group) tiene alrededor de un 3,0%, Vanguard algo más de un 1,5% sumando sus distintas entidades, BetaShares un 0,6%, Mirae Asset un 0,6% y el fondo soberano noruego (Norges Bank Investment Management) un 0,3%. El capital flotante real es apenas del 25%.
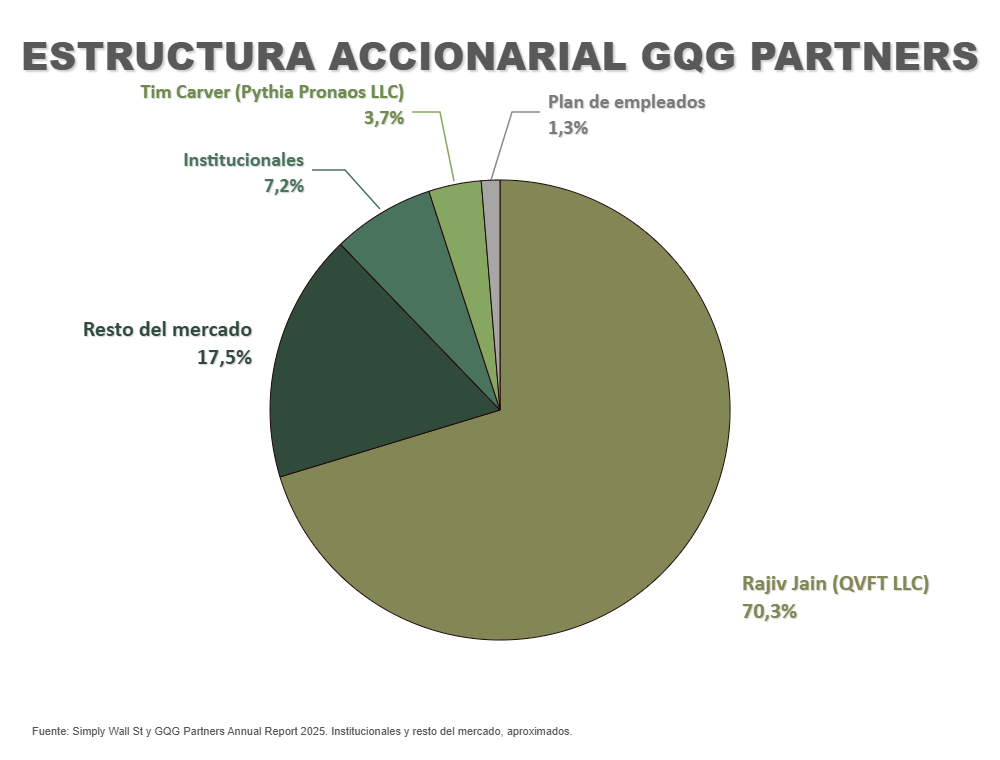
Esta estructura tiene una lectura positiva y otra negativa. La positiva es que la alineación de intereses es casi total: Jain y Carver han invertido personalmente alrededor de $1.000M en las propias estrategias de GQG, según el último informe anual, por lo que ganan y pierden lo mismo que sus clientes. Además, en septiembre de 2025 Jain compró en el mercado, a través de QVFT, 748.271 CDIs a unos A$1,72 (alrededor de A$1,3M), una cantidad simbólica frente a su participación, pero una señal de que no está vendiendo. Además, con un 70% del capital, Jain cobró en Dividendos unos $308M en 2025 (cálculo propio), por lo que le interesa mantener la política de reparto.
La lectura negativa es que el accionista minoritario no tiene ninguna capacidad de influencia. Las decisiones sobre sucesión, asignación de capital o recompras dependen de una sola persona, y su salida, por la razón que fuera, podría provocar reembolsos masivos de clientes. La empresa ha dado algunos pasos para institucionalizar la gestión, con varios gestores de carteras en cada estrategia, pero no ha comunicado un plan de sucesión explícito para el puesto de CIO, algo que, en nuestra opinión, debería ser una prioridad.
Pasemos ahora a analizar los Estados Financieros de GQG Partners para ver en qué medida esta empresa puede ajustarse a nuestra estrategia de inversión.
1) SOLIDEZ: Balance
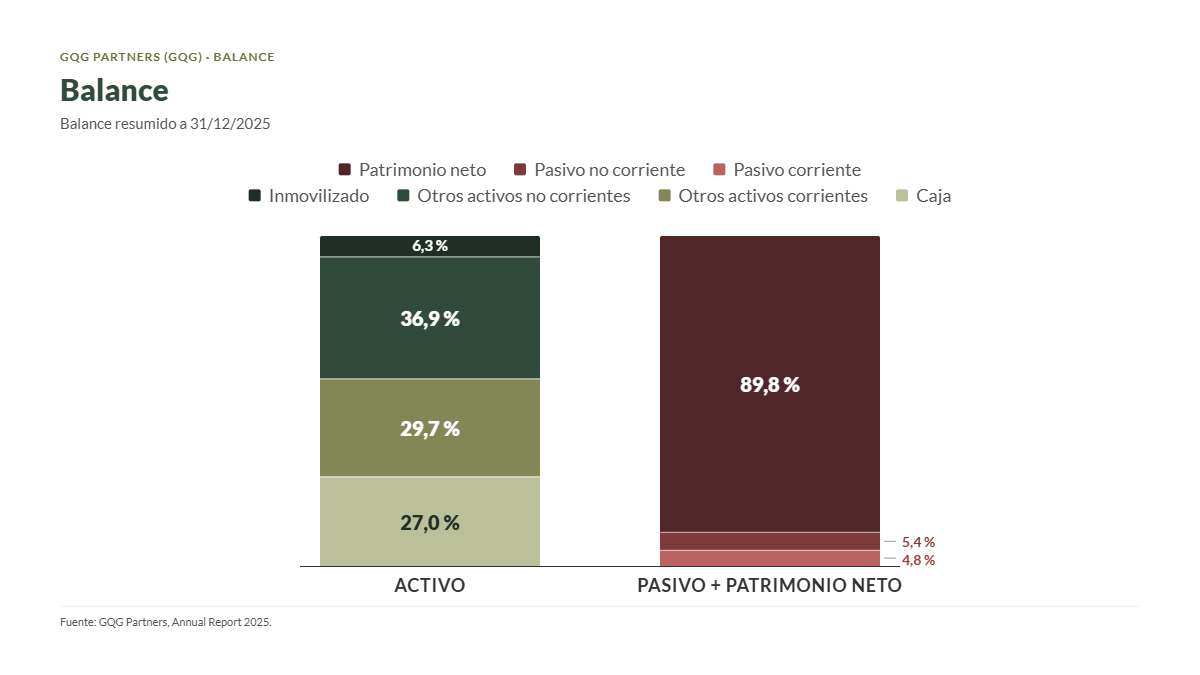
A primera vista, el Balance de GQG parece impecable: no tiene Deuda financiera, no tiene Goodwill y el Patrimonio Neto representa casi el 90% del Activo. Sin embargo, hay una partida que llama mucho la atención y que conviene entender bien: los activos por impuestos diferidos. Veámoslo con detalle.
Activos y Pasivos a Corto Plazo
GQG no distingue en su Balance entre partidas corrientes y no corrientes, algo habitual en las gestoras estadounidenses. Para calcular nuestros ratios hemos considerado como Activos Corrientes el Cash, el efectivo restringido, las comisiones pendientes de cobro (advisory fee receivables), los importes a cobrar de partes vinculadas y los gastos anticipados, que suman $279,9M. Y, aplicando el principio de prudencia, hemos considerado la totalidad del Pasivo ($50,3M) como si fuera exigible a corto plazo, incluyendo los arrendamientos de oficinas, que en realidad vencen a varios años.
Con este criterio tan conservador, el Ratio de Liquidez es de 5,57 veces y el Cash Ratio de 2,65 veces, muy por encima de los umbrales que solemos exigir. Además, la situación ha mejorado respecto a 2024, cuando el Ratio de Liquidez era de 4,94 veces y el Cash Ratio de 1,93 veces, y a 30 de junio de 2026 el Cash había subido hasta $168,9M.
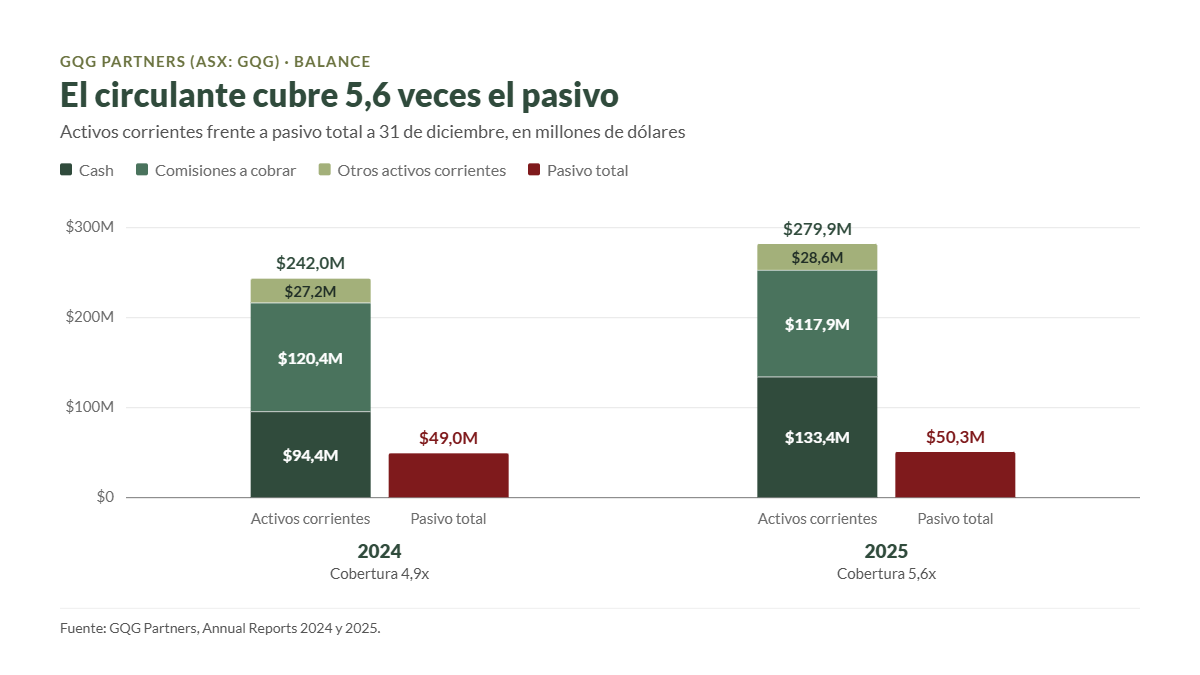
Como vemos, la liquidez es enorme, y la razón es sencilla: las comisiones de gestión se cobran mensual o trimestralmente y los costes son mínimos, por lo que la caja se genera de forma casi automática. Sin embargo, hay un matiz importante. Como GQG reparte alrededor del 90% de lo que gana, la caja simplemente transita por el Balance antes de llegar a los accionistas. Esto quedó claro en 2022, el único año bajista que ha vivido como empresa cotizada, cuando el Cash a cierre de ejercicio se redujo hasta apenas $19,5M porque los Dividendos pagados superaron al Free Cash Flow. No fue un problema, porque la empresa no tiene compromisos financieros que atender, pero nos recuerda que el colchón de liquidez de GQG es pequeño en términos absolutos: equivale aproximadamente a un trimestre de Dividendos.
En cualquier caso, aplicando el principio de prudencia, la conclusión es clara: el corto plazo de GQG no presenta ningún riesgo.
Activos y Pasivos a Largo Plazo
GQG no tiene Deuda financiera. La única financiación que ha utilizado en su historia como empresa cotizada fue un préstamo a corto plazo de $93,8M con HSBC en 2024, ligado a la operación de PCS, que se devolvió íntegramente ese mismo año. Con un Cash de $133,4M y un EBITDA aproximado de $622,5M (hemos tomado el resultado operativo, ya que las amortizaciones son muy pequeñas), la Deuda Neta/EBITDA es de -0,21 veces, es decir, caja neta. Si incluyéramos los arrendamientos de oficinas ($26,8M) como deuda, el ratio seguiría siendo negativo (-0,17 veces).
Si lo comparamos con sus competidores, la situación es similar a la de las gestoras más prudentes. T. Rowe Price tampoco tiene deuda financiera relevante, mientras que BlackRock y Artisan sí utilizan deuda a largo plazo, aunque en niveles moderados. La gestión de activos es un sector en el que no tiene sentido endeudarse, porque los ingresos son muy sensibles a las bolsas, y en este aspecto GQG cumple con nota.
En cuanto al Goodwill y los Intangibles, GQG no tiene Goodwill contable ni Intangibles, ya que nunca ha comprado una empresa al completo. Sin embargo, la partida más importante de su Activo es un activo por impuestos diferidos de $163,9M, que representa el 33,2% del Total Activo. ¿De dónde sale? Al salir a bolsa en 2021, GQG se reorganizó y la sociedad cotizada adquirió las participaciones de la antigua sociedad limitada (LLC). Esa operación generó, a efectos fiscales estadounidenses, un fondo de comercio fiscal (tax basis goodwill) que la empresa puede amortizar y deducir en su impuesto de sociedades durante los años siguientes. Es, por tanto, un derecho a pagar menos impuestos en el futuro, que se va consumiendo año a año: en 2024 suponía $182,3M (39,3% del Activo) y en 2025 había bajado a $163,9M.
Es un activo real, porque se traduce en menores impuestos, pero no protege a la empresa en una crisis. Por eso hemos hecho el ejercicio que solemos aplicar con los Intangibles: si lo eliminamos del Patrimonio Neto y del Activo, la Autonomía Financiera pasaría del 89,8% al 84,7%, una cifra que sigue siendo altísima.
Por último, el Patrimonio Neto ($443,1M) es pequeño en relación con el Beneficio Neto ($463,3M), porque la empresa reparte casi todo lo que gana. Las reservas (retained earnings) apenas suman $183,7M. No es una señal de debilidad, sino la consecuencia lógica de un modelo que no necesita reinvertir.
En conclusión, el Balance de GQG es de una solidez extraordinaria: sin deuda, sin Goodwill, con caja neta y con una Autonomía Financiera cercana al 90%. El riesgo de GQG no está en su Balance, sino en su Cuenta de Resultados, es decir, en su capacidad para mantener los ingresos. Pero veamos su Rentabilidad, que es lo que realmente explica el atractivo y también la fragilidad de esta empresa.
2) RENTABILIDAD: Cuenta de Resultados 2025
Ventas
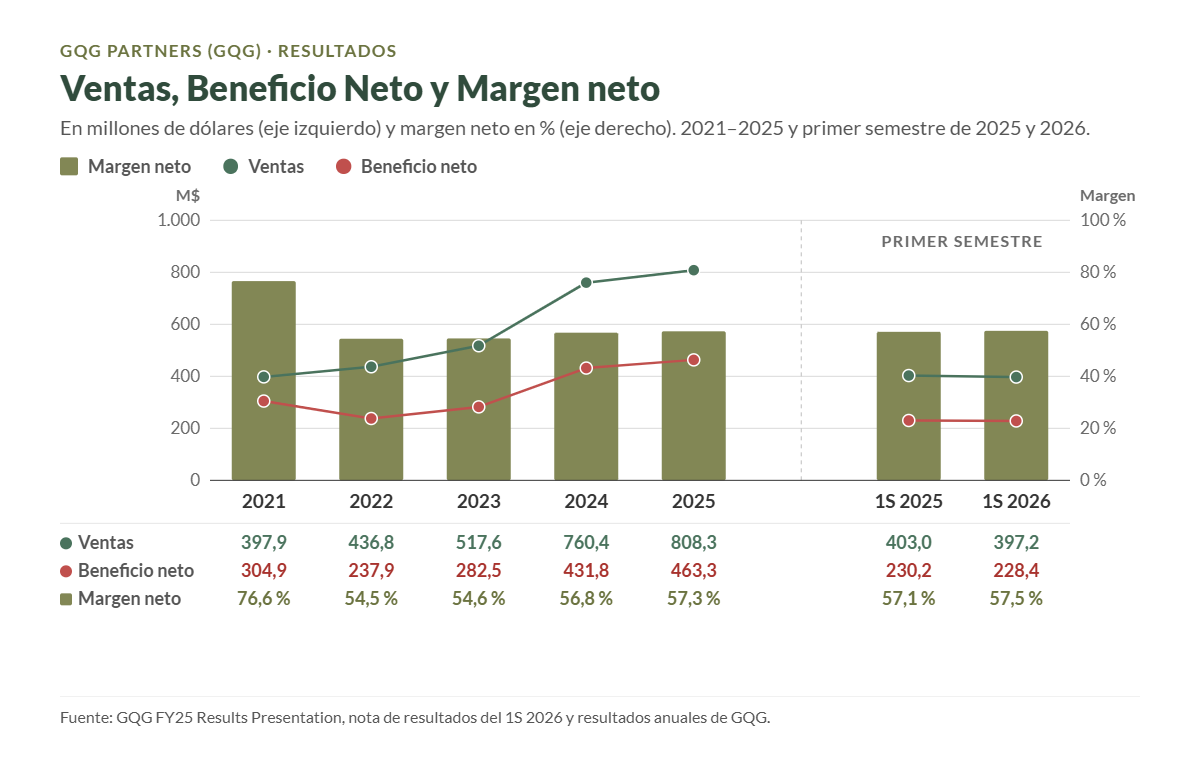
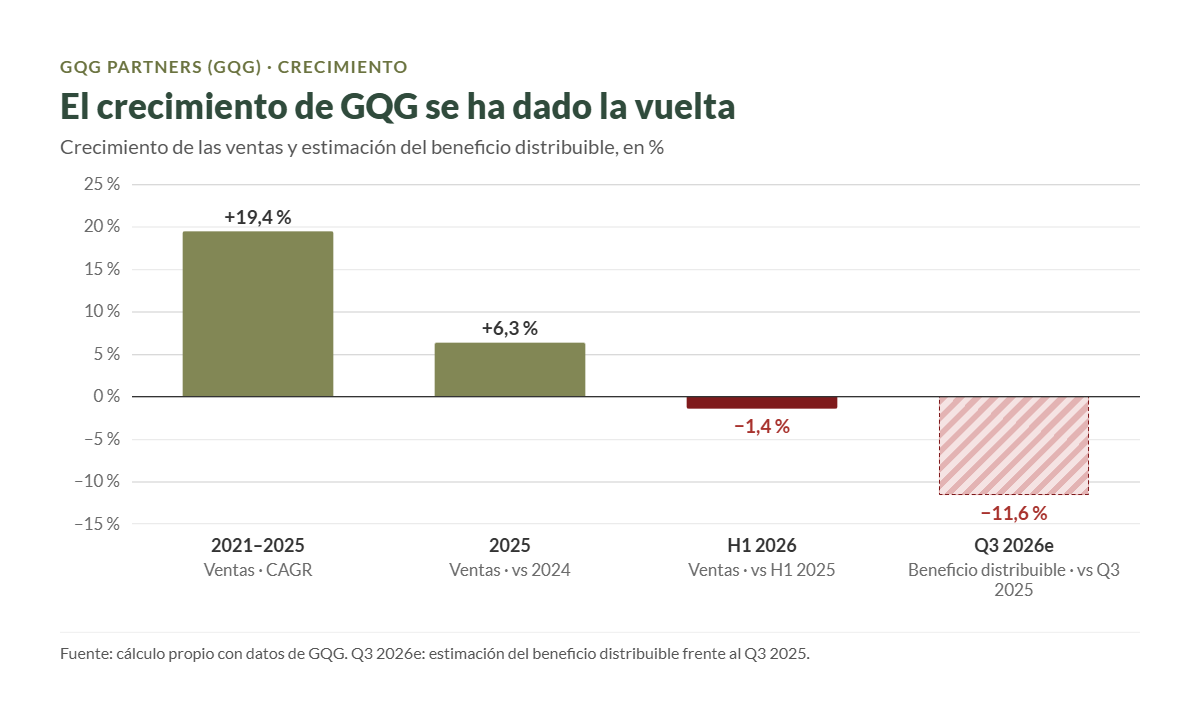
Las Ventas de GQG han pasado de $397,9M en 2021 a $808,3M en 2025, lo que supone un crecimiento medio anual (CAGR) del 19,4% en los cuatro años transcurridos desde su salida a bolsa. Un crecimiento muy elevado, aunque con una historia tan corta como empresa cotizada es poco representativo. Además, el crecimiento no ha sido regular: +9,8% en 2022, +18,5% en 2023, +46,9% en 2024 y +6,3% en 2025.
Como ya hemos visto, lo realmente interesante en una gestora es seguir la evolución de los FUM, porque las Ventas son básicamente FUM medios multiplicados por la comisión media. Y aquí la impresión cambia según el periodo que miremos. Entre 2019 y 2025, los FUM se multiplicaron por más de cinco, desde $30.700M hasta $163.900M, gracias a una combinación de entradas netas muy elevadas y revalorización de las carteras. El único año con revalorización negativa fue 2022 (-$11.200M), y aun así las entradas netas ($8.000M) casi compensaron la caída. En 2022 las Ventas siguieron creciendo en pleno mercado bajista, lo que demuestra cierta resiliencia en las crisis, al menos cuando los fondos baten a los índices.
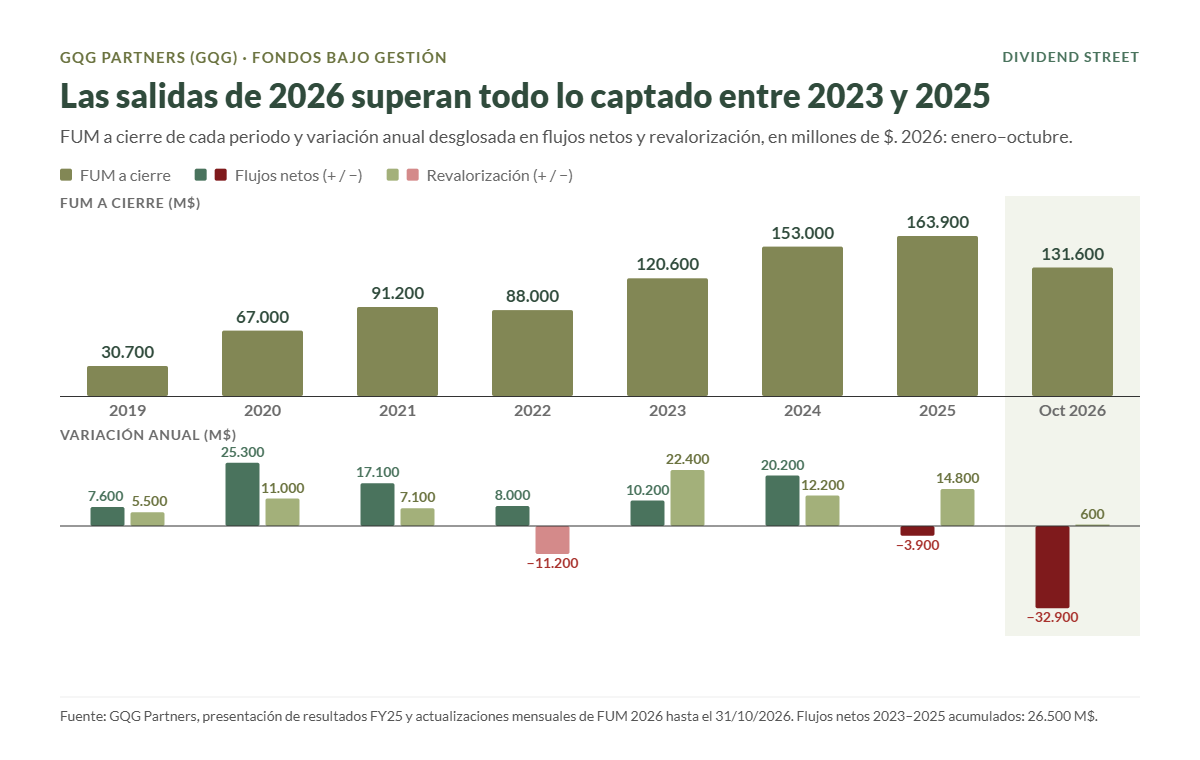
Sin embargo, como vemos, la tendencia de los flujos se ha invertido por completo. Tras ocho años de entradas netas, 2025 cerró con salidas de $3.900M y en los diez primeros meses de 2026 han salido $32.900M, el 20% de los FUM con los que empezó el año. Hasta septiembre, la revalorización de los mercados amortiguaba el golpe, pero en octubre dejó de hacerlo: las carteras perdieron $11.000M de valor en un solo mes (-$4.200M la estrategia Internacional, -$3.000M la Global, -$2.800M la de Emergentes y -$1.000M la de Estados Unidos), justo cuando las tecnológicas que Jain había comprado en verano corregían. A la vez, salieron $6.700M, sobre todo de Emergentes ($3.200M) e Internacional ($2.200M). En lo que va de año, la revalorización apenas suma $600M y los FUM han caído un 20% desde diciembre y un 24% desde el máximo de febrero. El giro hacia la tecnología, que debía frenar las salidas, ha añadido de momento volatilidad sin frenarlas.
En cuanto a la diversificación geográfica, ya hemos visto que el 83% de los FUM procede de clientes del continente americano, y en 2025 las salidas fueron generalizadas en todas las regiones: América (-$300M), Australia (-$2.700M), EMEA (-$700M) y resto de Asia-Pacífico (-$200M). Llama la atención que Australia, donde cotiza la acción, haya sido proporcionalmente la región con más salidas. A favor de GQG, hay que decir que no depende de ningún cliente en particular, y la compañía insiste en que no existe una concentración institucional significativa.
Veamos ahora los últimos resultados. En el primer semestre de 2026, las Ventas cayeron un 1,4% hasta $397,2M, a pesar de que los FUM medios fueron un 1,0% superiores ($164.500M) y de que la comisión media subió hasta 48,6 puntos básicos. La diferencia se explica por unas menores comisiones de éxito. Pero lo más preocupante es lo que vendrá después: los FUM a 31 de octubre ($131.600M) son un 20% inferiores a los FUM medios del primer semestre, por lo que las Ventas del segundo semestre serán claramente inferiores. Con los FUM actuales y una comisión de 48,6 puntos básicos, las Ventas anualizadas serían de unos $640M, un 21% menos que en 2025 (cálculo propio). De hecho, el Dividendo del tercer trimestre, que equivale al 90% del Beneficio Distribuible, implica un Beneficio Distribuible de unos $107,5M, un 11,6% menos que en el tercer trimestre de 2025 (cálculo propio a partir de los Dividendos declarados).
GQG no publica guidance (previsiones oficiales de resultados), pero sí actualiza sus FUM cada mes, y la reacción de la cotización a esas actualizaciones ha sido muy negativa. Tras los resultados semestrales del 21 de agosto y las salidas de agosto ($4.300M), la acción pasó de cotizar alrededor de A$1,45 a mediados de agosto a unos A$1,10 a mediados de septiembre, y desde entonces ha seguido cayendo. El 11 de noviembre, con la publicación de los FUM de octubre, la acción perdió un 19,6% en una sola sesión, desde A$0,97 hasta A$0,78 al cierre.
Márgenes
Si algo diferencia a GQG del resto de gestoras del mundo son sus márgenes. Antes de ver las cifras, conviene explicar sus palancas estructurales. En primer lugar, una plantilla muy reducida: con unos 240 empleados de media en 2025, GQG generó unas Ventas de $3,37M por empleado. Los gastos de personal ($106,0M) supusieron apenas el 13,1% de las Ventas. En segundo lugar, un catálogo de productos muy concentrado: cuatro estrategias con un mismo proceso de inversión, sin decenas de equipos especializados que mantener. Y en tercer lugar, una actividad sencilla y barata de ejecutar: renta variable cotizada de gran capitalización, con poca rotación de productos y costes de distribución contenidos ($35,6M en 2025).
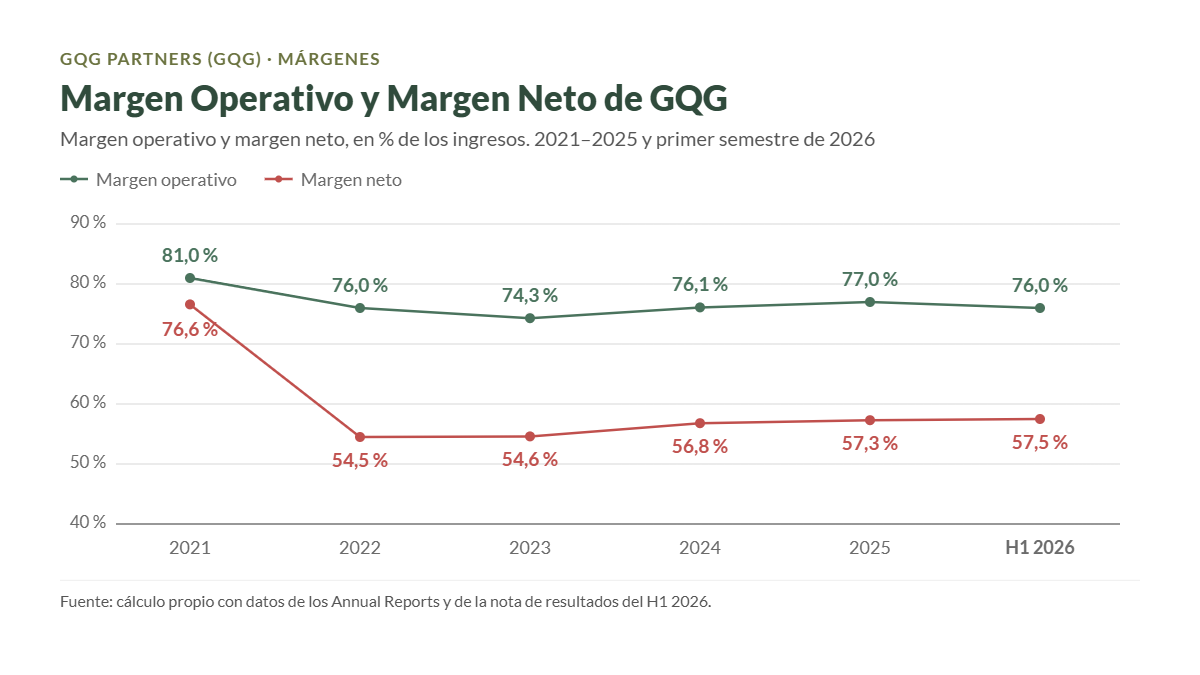
El resultado es que el Margen Operativo ha oscilado entre el 74% y el 81% desde la salida a bolsa: 81% en 2021, 76% en 2022, 74,3% en 2023, 76,1% en 2024, 77,0% en 2025 y 76,0% en el primer semestre de 2026. El Margen Neto se ha situado en el 54,5% en 2022, el 54,6% en 2023, el 56,8% en 2024 y el 57,3% en 2025. El de 2021 (76,6%) no es comparable, porque hasta la salida a bolsa la empresa era una sociedad limitada que no tributaba por el impuesto de sociedades. Es decir, de cada $100 que ingresa GQG, más de $57 llegan al Beneficio Neto.
Veamos cómo se comparan estas cifras con las de sus competidores en 2025:
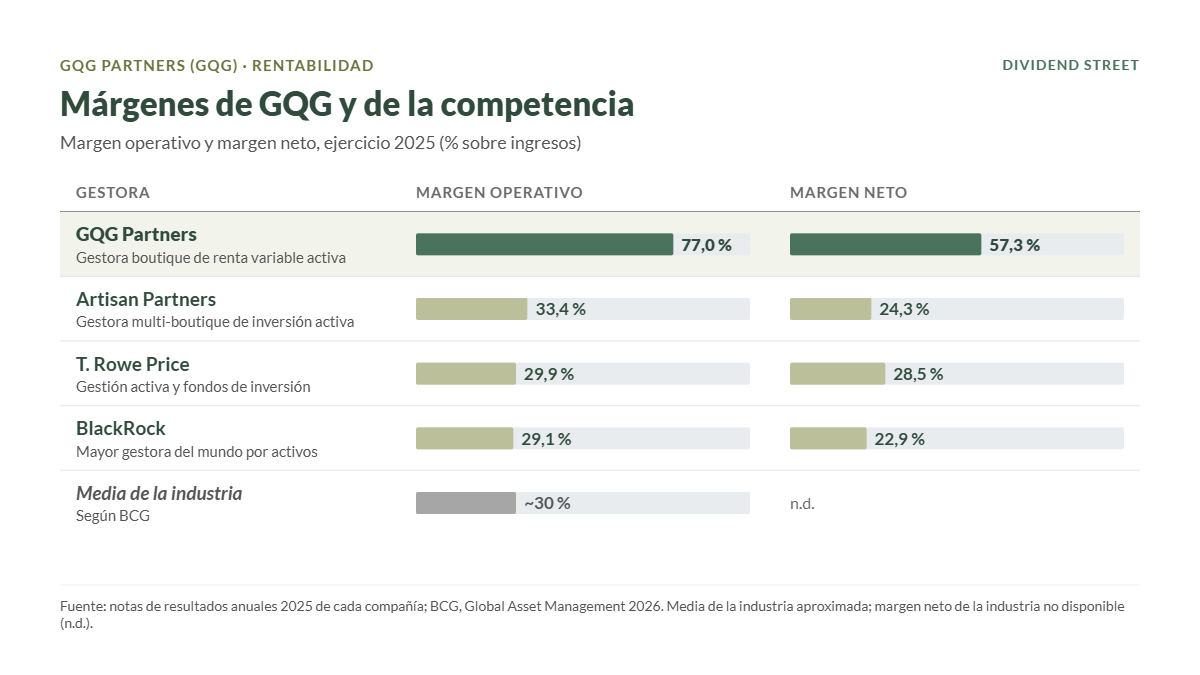
Como vemos, GQG obtiene un Margen Operativo más del doble que el de cualquiera de sus grandes competidores. Incluso tomando el Margen Operativo ajustado de BlackRock (44,1%), que excluye costes no monetarios de adquisiciones, la diferencia es enorme. La explicación está en lo que ya hemos comentado: una gestora centrada en un solo CIO necesita mucha menos estructura, y la reputación de Jain hace las veces de departamento comercial. El reverso de esta eficiencia es la concentración de riesgo en una sola persona y en un solo estilo.
En cuanto a la evolución reciente, el Margen Operativo del primer semestre de 2026 bajó solo 20 puntos básicos (del 76,2% al 76,0%), porque los costes cayeron un 0,5% hasta $95,4M, gracias a menores gastos de distribución, mientras que los gastos de personal y de tecnología subieron por las revisiones salariales y el encarecimiento de los proveedores de datos. Lo que habrá que vigilar es la evolución de los márgenes si los FUM siguen cayendo, porque buena parte de los costes son fijos. Según el CEO, los márgenes dependerán sobre todo de los ingresos. Con unos costes anuales de unos $190M, una caída adicional del 10% en las Ventas reduciría el Margen Operativo en unos 3 puntos, hasta el entorno del 74% (cálculo propio). Incluso en escenarios muy negativos, GQG seguiría siendo una de las gestoras más rentables del mundo.
GQG no reporta márgenes por estrategia, porque todas comparten el mismo equipo y la misma estructura de costes, por lo que no tendría sentido repartirlos.
Ratios de Rentabilidad
- ROA: 93,9% (Beneficio Neto/Activos Totales)
- ROE: 104,2% (Beneficio Neto/Patrimonio Neto)
- ROCE: 201,0% (EBIT/(Patrimonio Neto + Deuda Neta))
Los Ratios de Rentabilidad de GQG son disparatadamente altos, pero conviene interpretarlos con cuidado. El ROA del 93,9% es muy alto y sin ningún tipo de apalancamiento: el Beneficio Neto de un solo año es prácticamente igual a todo el Activo de la compañía. El ROE del 104,2% se explica por la política de reparto: como GQG distribuye casi todo lo que gana, el Patrimonio Neto se mantiene artificialmente pequeño. Y lo hace con una Autonomía Financiera del 89,8% y sin efecto de Recompras.
El ROCE del 201% se explica por la caja neta, que reduce el capital empleado ($309,8M), y por el enorme resultado operativo ($622,5M). En definitiva, GQG es una empresa que no necesita capital para crecer: su capital es intelectual y reputacional, y no aparece en el Balance. Desde el punto de vista de la calidad del negocio, los ratios de GQG son excepcionales, pero lo que hay que vigilar no es su rentabilidad sobre el capital, sino la estabilidad de sus ingresos.
Gráfico Sankey
Beneficio por Acción (BPA)
El BPA diluido de GQG ha pasado de $0,10 en 2021 (cifra pro forma, como si la empresa hubiera cotizado todo el año) a $0,08 en 2022, $0,10 en 2023, $0,15 en 2024 y $0,16 en 2025. Desde 2022, el BPA ha crecido a una tasa media del 26% anual, por encima de las Ventas, gracias a la mejora de márgenes y a la estabilidad del número de acciones. Desde 2021 el crecimiento baja al 12,5%, porque ese año la empresa aún no pagaba el impuesto de sociedades completo.
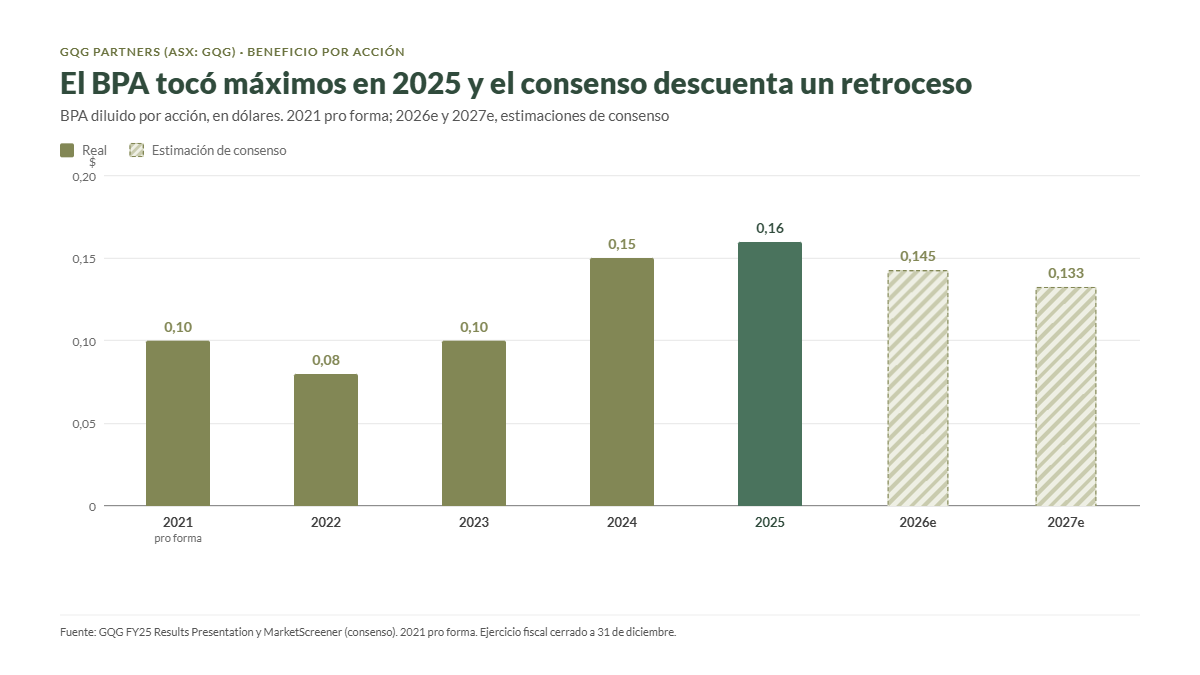
En el primer semestre de 2026, el BPA se mantuvo plano en $0,08, con un Beneficio Neto de $228,4M (-0,8%). Sin embargo, como hemos visto, el tercer trimestre ha sido claramente peor, y el consenso de analistas espera un BPA de unos $0,145 para 2026 (-9%) y de $0,133 para 2027, según MarketScreener.
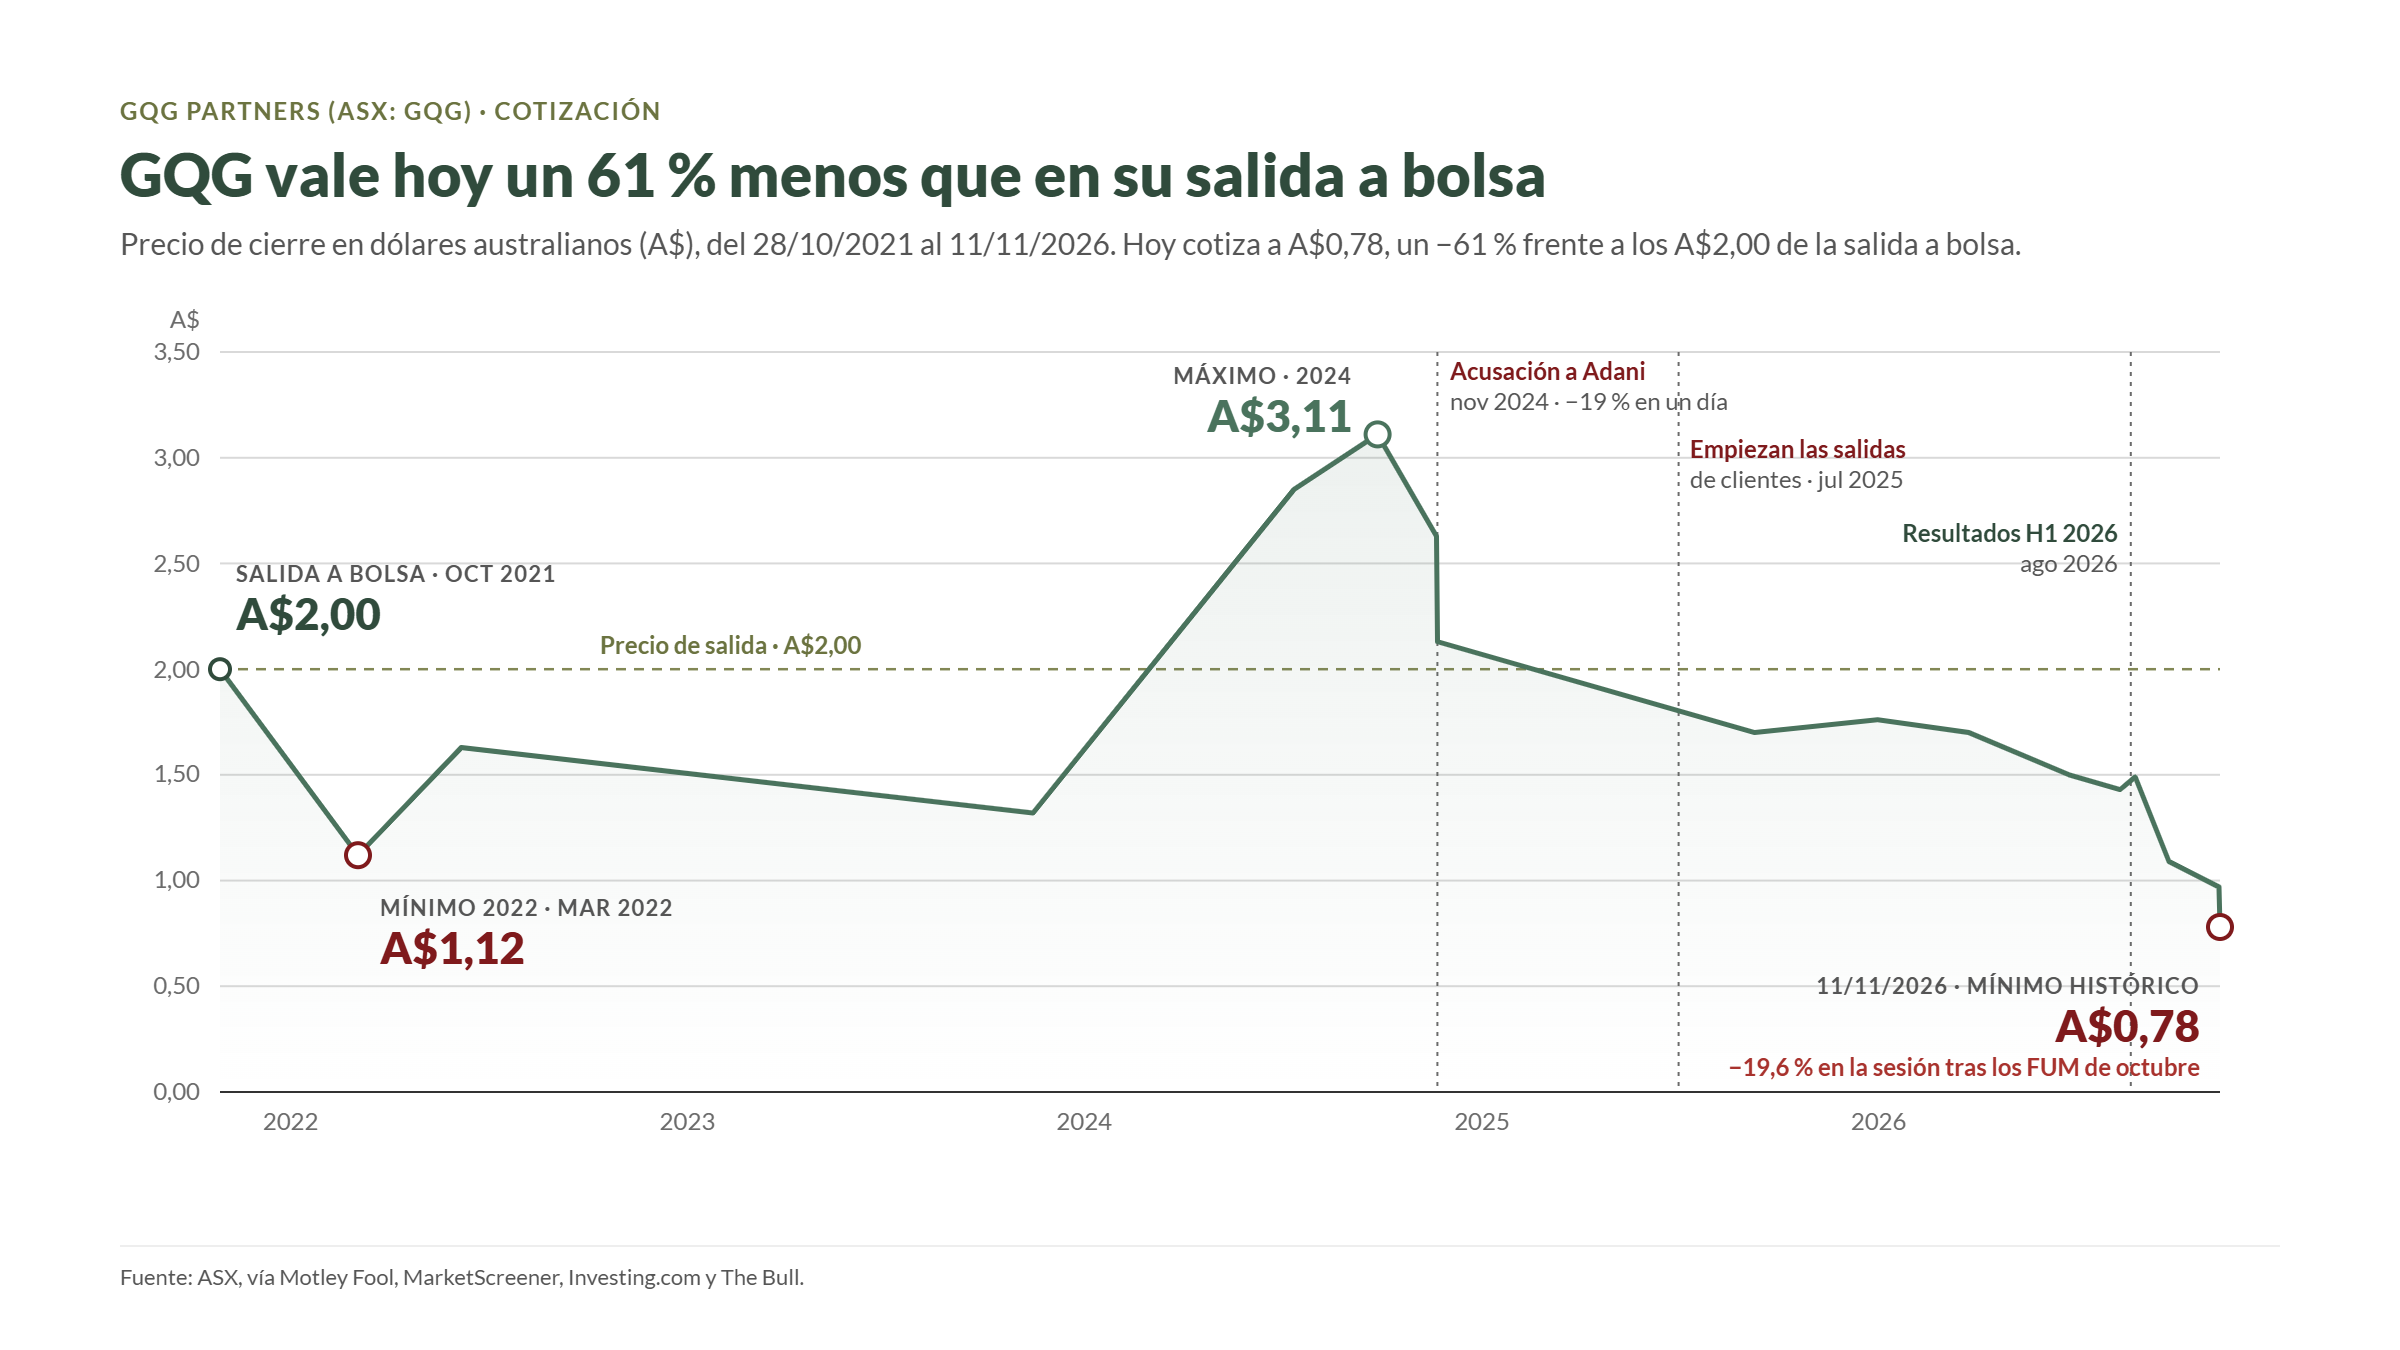
¿A qué múltiplo cotiza GQG? Con una cotización de A$0,78 (cierre del 11 de noviembre) y un tipo de cambio de 0,70 dólares por dólar australiano, la acción vale unos $0,55, por lo que el PER sobre el BPA de 2025 es de 3,4 veces, y sobre el BPA que esperaba el consenso para 2026 antes de los datos de octubre ($0,145), de 3,8 veces. Son múltiplos propios de sectores en declive terminal, no de una empresa sin deuda, con márgenes del 77% y que reparte el 90% de lo que gana. La propia GQG cotizaba a unas 12 veces en 2022 y 2023.
Sin embargo, en Dividend Street sabemos que un PER bajo no es por sí solo una garantía. En el sector de la gestión de activos hemos visto casos recientes de contracciones de múltiplos brutales en gestoras dependientes de un gestor estrella. El ejemplo más claro es la australiana Magellan, que tras el bajo rendimiento de sus fondos y la salida de su fundador Hamish Douglass sufrió una salida masiva de clientes. Con los FUM de octubre, el Beneficio de 2025 ya no es alcanzable: según nuestros cálculos, el Beneficio Neto anualizado rondaría los $340M ($0,114 por acción), y con ese BPA el PER real ya no sería de 3,4 veces, sino de unas 4,8 veces.
Por tanto, el dato que habrá que vigilar en los próximos meses son los flujos netos mensuales, que GQG publica alrededor del día 11 de cada mes (la próxima, con los datos de noviembre, debería publicarse a mediados de diciembre), junto con la rentabilidad relativa de sus cuatro estrategias. Tras la sesión del 11 de noviembre, la cotización acumula una caída de alrededor del 55% en 2026 (cálculo propio) y está un 61% por debajo del precio de salida a bolsa.
3) DIVIDENDO
Dividendo por Acción (DPA)
Antes de entrar en las cifras, conviene recordar dos particularidades del Dividendo de GQG. La primera es la divisa: la empresa declara sus Dividendos en dólares estadounidenses, pero los paga en dólares australianos, al tipo de cambio de unos días antes de la fecha de corte (ex-dividend). Por tanto, el inversor español soporta un doble riesgo de divisa: dólar estadounidense frente a dólar australiano, y este frente al euro. La segunda es la fiscalidad: como GQG es una sociedad estadounidense que cotiza mediante CDIs y sus Dividendos no llevan crédito fiscal australiano (son unfranked), el inversor español soporta solo la retención estadounidense del 15%, siempre que haya cumplimentado el formulario W-8BEN en su bróker, tal y como nos confirmó en su día nuestro amigo Kaspikaze. Para entender bien el sistema de Dividendos australiano, recomendamos el artículo que escribimos sobre AUI.
GQG reparte Dividendos desde su salida a bolsa a finales de 2021, primero con carácter semestral y desde 2022 con carácter trimestral. En dólares estadounidenses, el DPA declarado ha pasado de $0,0776 en 2022 a $0,0910 en 2023, $0,1367 en 2024 y $0,1469 en 2025, lo que supone un crecimiento medio anual del 23,7% en tres años. El último año, sin embargo, el crecimiento se moderó hasta el 7,5%. Y en 2026 la tendencia se ha dado la vuelta: los Dividendos de los tres primeros trimestres han sido de $0,0354, $0,0362 y $0,0327, un total de $0,1043, un 5,5% menos que en los tres primeros trimestres de 2025 (cálculo propio con los Dividendos declarados de $0,0378, $0,0356 y $0,0370). En dólares australianos, el inversor ha cobrado aproximadamente A$0,11 en 2022, A$0,13 en 2023, A$0,19 en 2024 y A$0,23 en 2025.
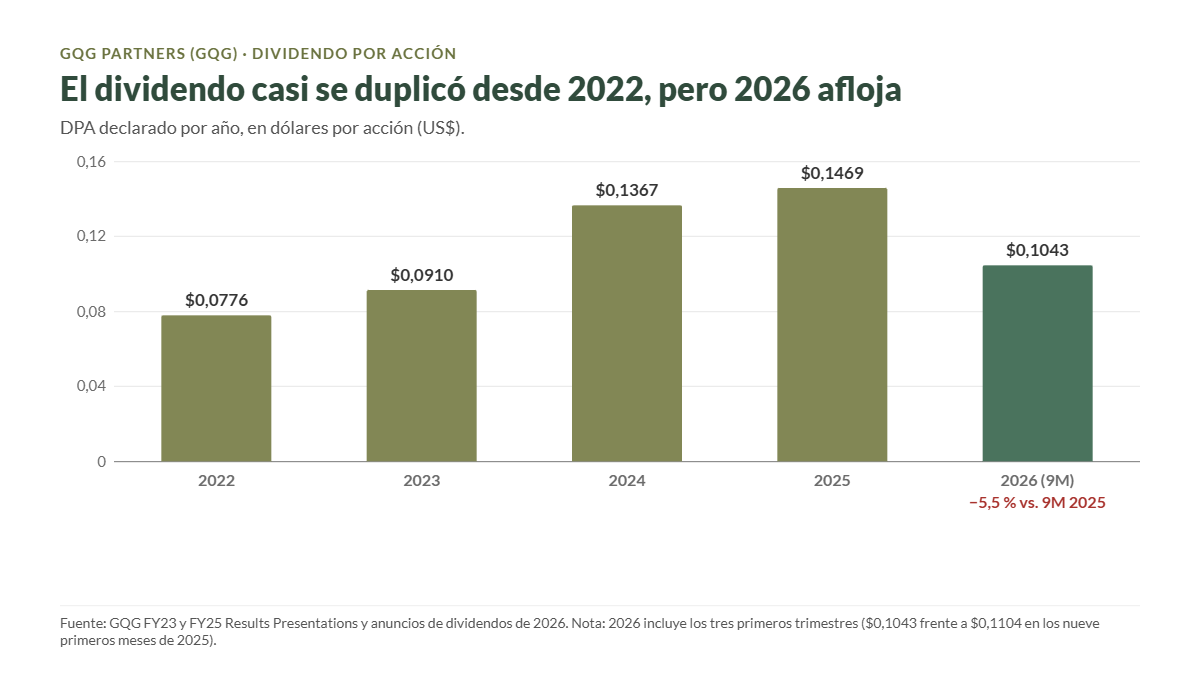
Como vemos, el DPA de GQG no puede considerarse un Dividendo creciente en el sentido en el que solemos usar el término en Dividend Street. La empresa no tiene una política de subidas anuales, sino de reparto de un porcentaje fijo del Beneficio, de modo que el Dividendo sube y baja con los FUM.
En cuanto a la Rentabilidad por Dividendo, el último Dividendo declarado (el del tercer trimestre de 2026, que se pagará el 16 de diciembre) es de $0,0327, equivalente a A$0,0467. Si lo anualizamos, obtenemos A$0,1868 por acción, lo que al precio actual de A$0,78 supone una Rentabilidad por Dividendo del 23,9%. Pero ese Dividendo se calculó con los FUM de septiembre. Con los de octubre, estimamos que el Dividendo anual bajaría hasta unos $0,103 (A$0,147), lo que supondría una RPD de alrededor del 18,8% (cálculo propio). En cualquier caso, una RPD altísima.
¿Qué Yield on Cost obtendría un inversor que comprara hoy? Si el DPA siguiera creciendo al 23,7% de los últimos tres años, la RPD sobre el precio de compra sería del 48,6% dentro de cuatro años y del 140,8% dentro de nueve. Evidentemente, estas cifras solo ilustran que ese crecimiento no es repetible. Con un crecimiento más prudente del 3% anual, el Yield on Cost sería del 23,4% a cuatro años y del 27,1% a nueve. Pero, para ser honestos, el escenario más probable a corto plazo no es de crecimiento, sino de un Dividendo a la baja, y la caída de octubre anticipa que el Dividendo del cuarto trimestre será menor que el del tercero.
Sin embargo, la experiencia de los inversores veteranos de GQG demuestra que una RPD elevada no garantiza un buen resultado. Como GQG solo lleva cinco años cotizando, no podemos usar nuestros ejemplos habituales a diez años, pero sí veamos dos casos:
- Un inversor que hubiera acudido a la salida a bolsa en octubre de 2021, a A$2,00 por acción, habría obtenido una RPD de alrededor del 5,5% en 2022 (A$0,11). Hoy, con el Dividendo anualizado de A$0,1868, su Yield on Cost sería del 9,3%. Sin embargo, en estos cinco años habría cobrado unos A$0,81 en Dividendos, y su acción valdría A$0,78, por lo que el valor total de su inversión (A$1,59) sería un 20,5% inferior a lo que pagó, antes incluso de impuestos.
- Un inversor que hubiera comprado a principios de 2026, a unos A$1,75 (precio aproximado deducido de la caída del 43% en el año hasta finales de octubre), lo habría hecho con una RPD inicial del 13,1% sobre los Dividendos cobrados en 2025 (A$0,23). Hoy su Yield on Cost sería del 10,7%, pero su inversión habría perdido cerca del 55% de su valor en diez meses.
Estos dos ejemplos son muy ilustrativos de lo que significa invertir en una empresa que reparte el 90% de su Beneficio y cuyos ingresos dependen de la bolsa: la RPD inicial no sirve de nada si el Beneficio, y con él la cotización, cae. En cuanto a la comparación con su propio histórico, según MarketScreener la RPD media anual de GQG fue del 8,2% en 2022, del 7,8% en 2023, del 10,7% en 2024 y del 12,6% en 2025. La RPD actual, por encima del 20%, está muy lejos de cualquier nivel histórico, lo que refleja un pesimismo extremo del mercado. Veamos ahora si este Dividendo es sostenible y seguro.
Payout (DPA/BPA)
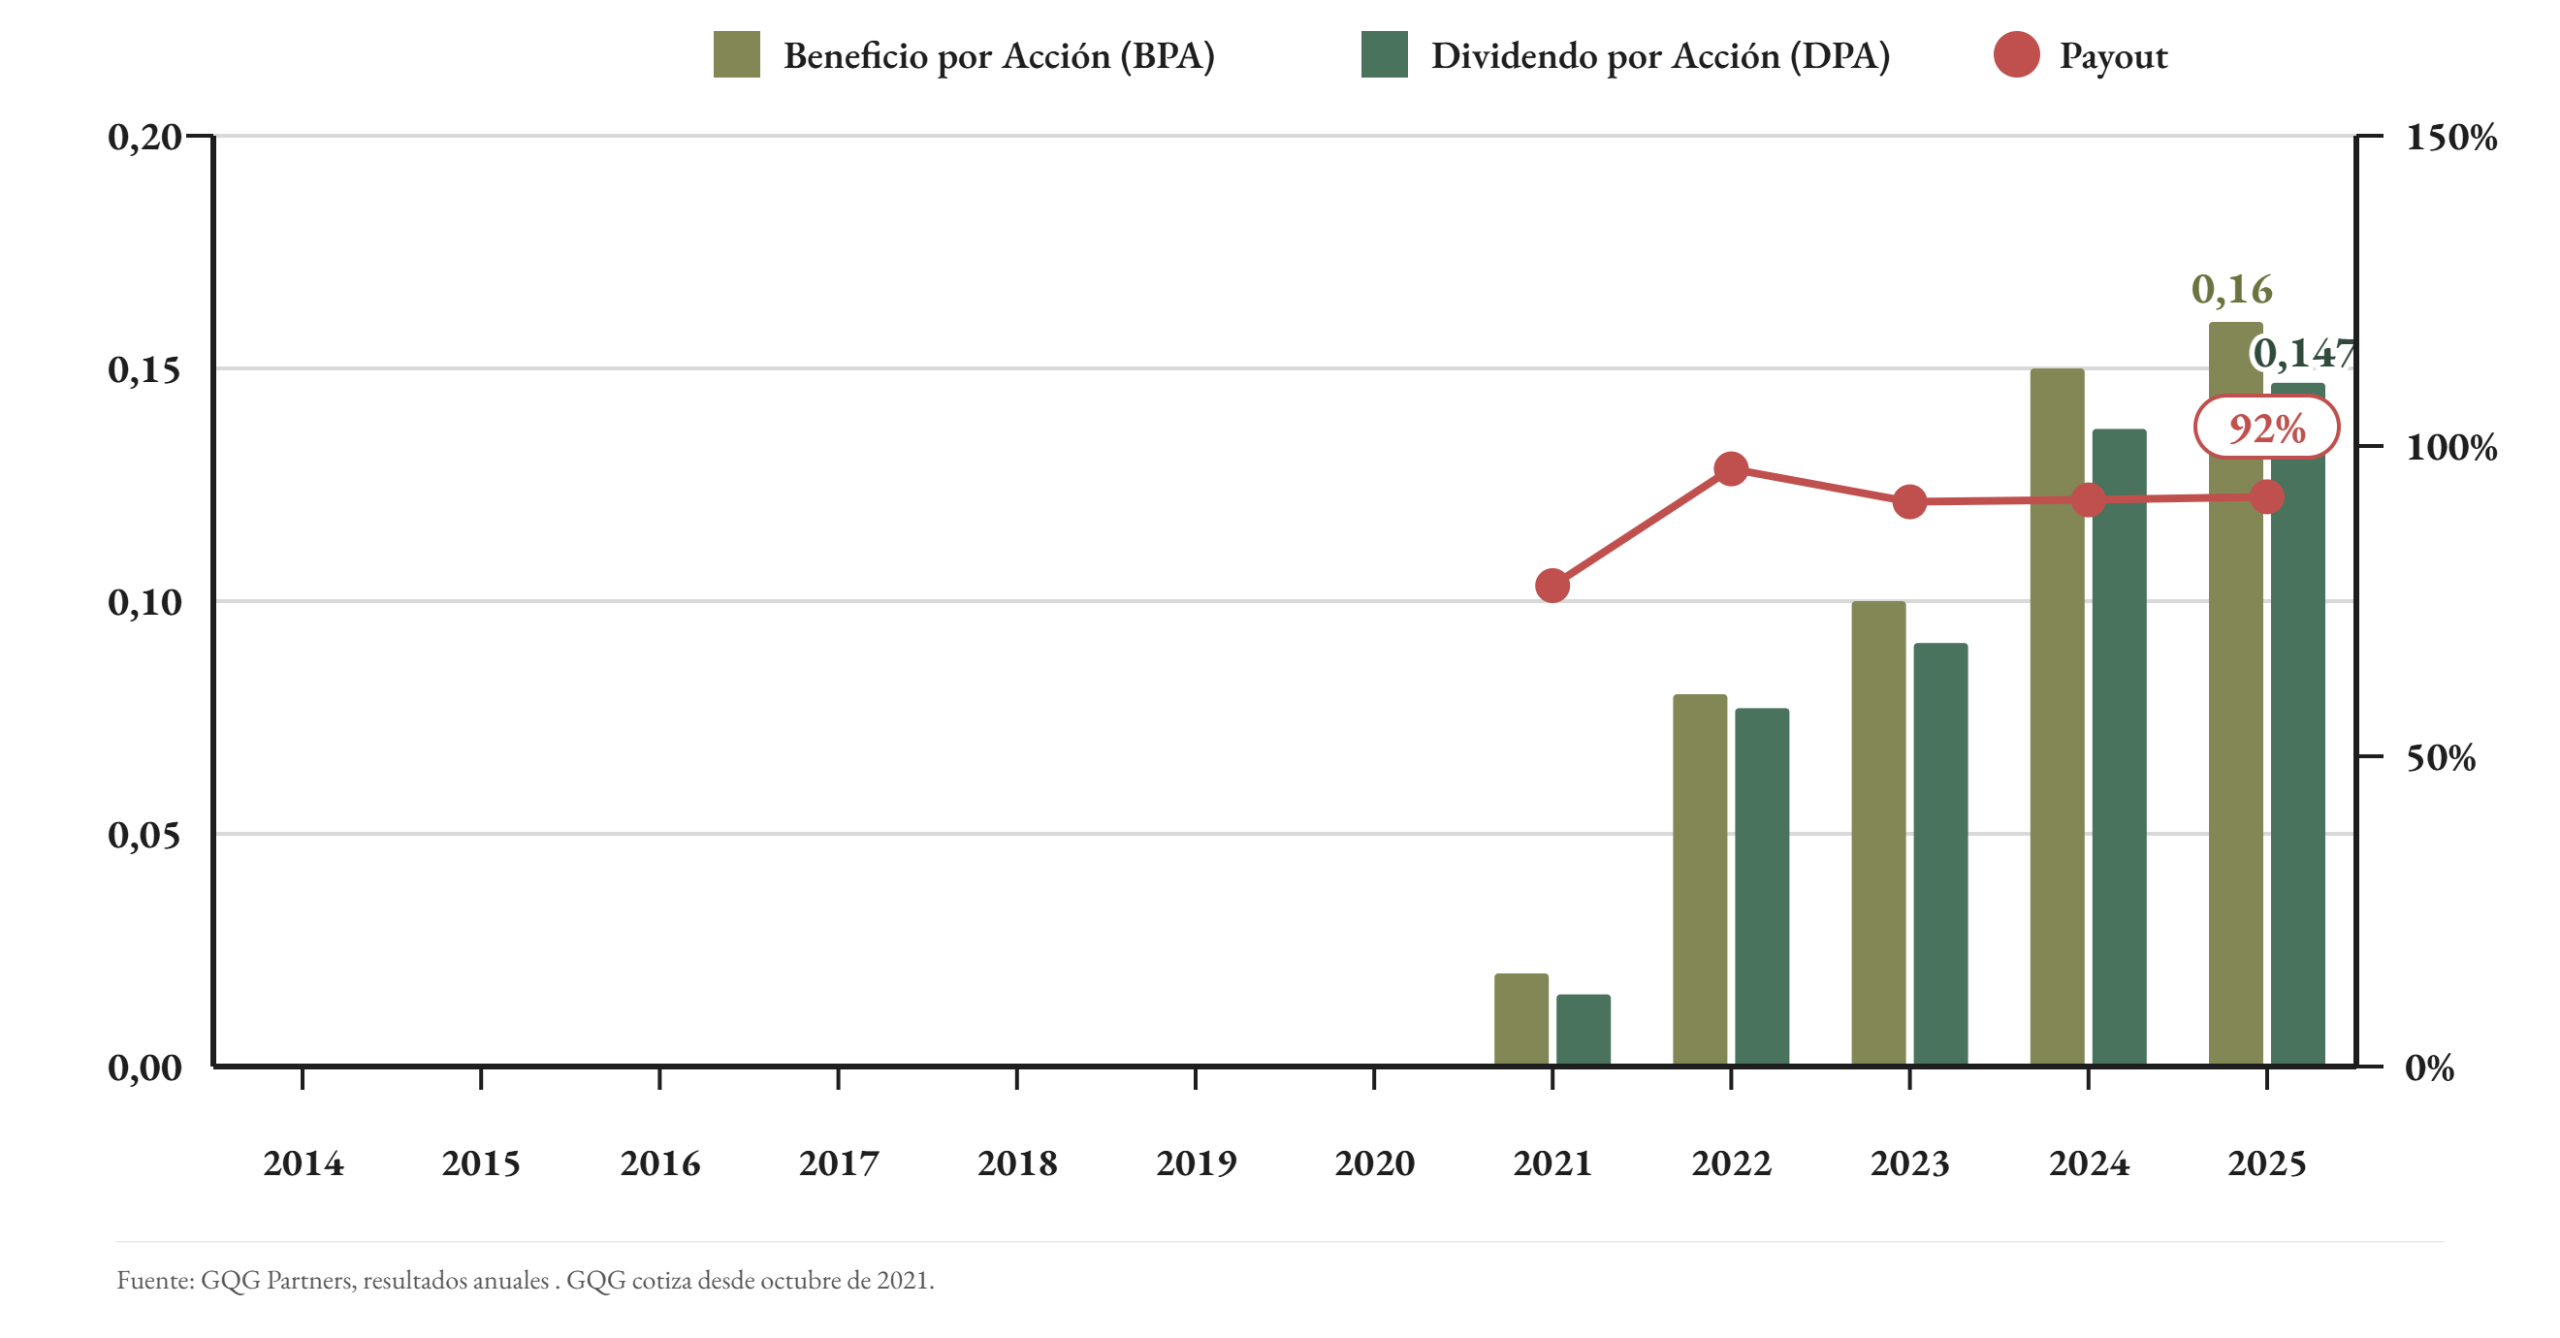
GQG tiene una política explícita: repartir alrededor del 90% de su Beneficio Distribuible (distributable earnings) cada trimestre. El Beneficio Distribuible es una medida propia de la compañía que parte del Beneficio Neto y ajusta algunas partidas que no suponen salida de caja, como la remuneración en acciones; en 2025 fue de $477,7M, frente a un Beneficio Neto de $463,3M. Por eso, si calculamos el Payout con nuestra fórmula habitual (DPA/BPA), obtenemos cifras algo superiores al 90%: 96% en 2022, 95% en 2023, 93% en 2024 y 93% en 2025.
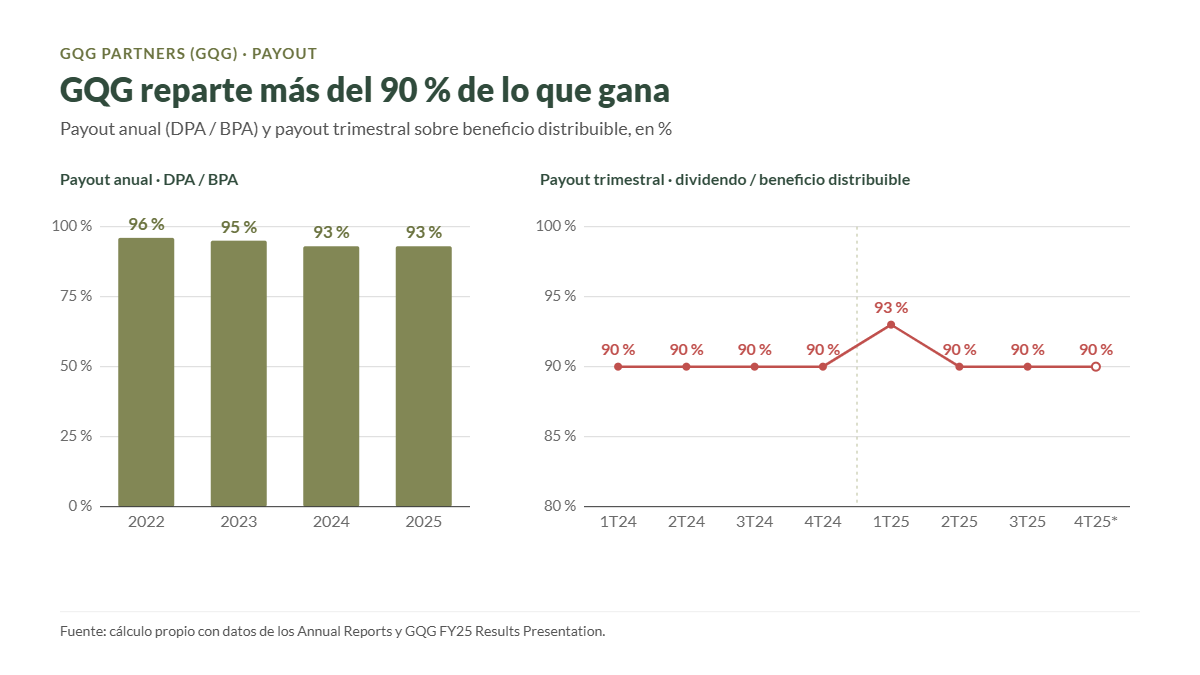
Es un Payout muy elevado, pero en este caso tiene sentido. GQG no necesita reinvertir prácticamente nada: su CAPEX es mínimo, no tiene deuda que amortizar y no hace adquisiciones relevantes. Por tanto, retener el Beneficio solo serviría para acumular caja. La consecuencia es que no hay margen para subir el Payout, ni tampoco colchón para mantener el Dividendo si el Beneficio cae: el Dividendo se ajusta automáticamente cada trimestre. Es una ventaja para el Balance y un inconveniente para la previsibilidad.
Cash Flow
Free Cash Flow considerando el CAPEX de Mantenimiento
El Operating Cash Flow de GQG ha pasado de $302,3M en 2021 a $245,3M en 2022, $295,2M en 2023, $419,2M en 2024 y $483,1M en 2025. El CAPEX es prácticamente inexistente (entre $0 y $4,1M al año, básicamente mobiliario y equipos de oficina), por lo que casi todo el OCF se convierte en Free Cash Flow: $301,4M, $245,3M, $294,5M, $415,1M y $480,0M respectivamente.
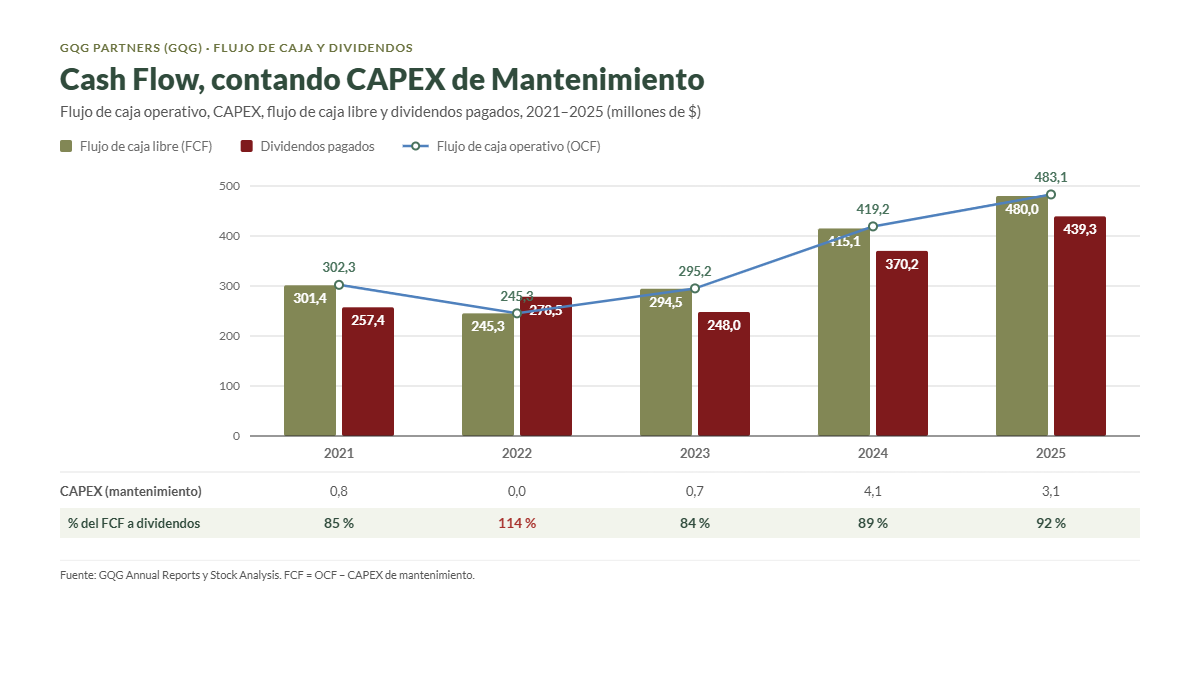
Como vemos, los Dividendos han absorbido entre el 84% y el 92% del FCF en cuatro de los cinco años. La excepción es 2022, cuando los Dividendos pagados superaron al FCF (114%), porque se pagaron en ese año Dividendos calculados sobre el Beneficio de trimestres anteriores, más elevados, mientras los ingresos caían con el mercado. Esto confirma lo que dice la empresa sobre su asignación de capital: la caja que genera el negocio se devuelve casi íntegramente al accionista, con un pequeño desfase temporal. En el primer semestre de 2026, los Dividendos declarados ($211,8M) equivalieron al 90% del Beneficio Distribuible ($234,9M).
Free Cash Flow considerando el CAPEX Total
Si añadimos las adquisiciones e inversiones al CAPEX, solo hay un año distorsionado: 2024, por la operación de PCS. Ese año GQG invirtió $85,9M en las participaciones del PCS Master Fund y concedió $15M en préstamos al equipo gestor, por lo que el FCF considerando el CAPEX Total fue de $314,2M, insuficiente para cubrir los Dividendos ($370,2M). La diferencia se cubrió con las aportaciones de los inversores externos del fondo PCS ($88M) y con un préstamo a corto plazo que se devolvió ese mismo año. En el resto de años, el FCF cubre holgadamente CAPEX, adquisiciones y Dividendos, y no ha habido Recompras de Acciones.
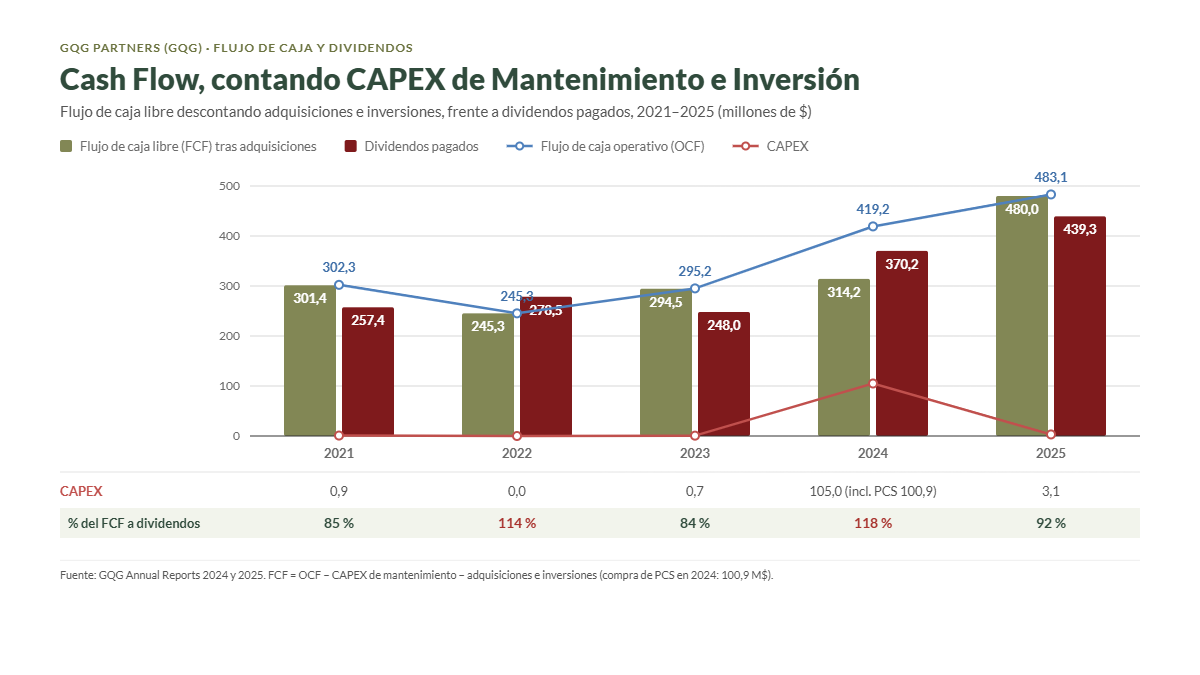
Por tanto, el FCF es suficiente para pagar los Dividendos, salvo en años puntuales, algo que en GQG ocurre casi por definición. La pregunta relevante no es si el FCF cubre el Dividendo, sino cuánto FCF habrá dentro de dos o tres años.
Recompra de Acciones
GQG no tiene una política de Recompra de Acciones. El número de acciones se ha mantenido prácticamente estable desde la salida a bolsa: 2.955,3 millones a finales de 2024 y 2.958,0 millones a finales de 2025, con una media diluida de 2.932 millones en 2025. La única «recompra» que aparece en sus estados financieros corresponde a las acciones que retiene para pagar los impuestos de los empleados cuando reciben acciones ($1,4M en 2025).
El 22 de noviembre de 2024 la compañía anunció un programa de Recompras de hasta A$100M, porque consideraba que la cotización infravaloraba «significativamente» a la empresa, pero lo canceló el 9 de diciembre. El motivo fue la incertidumbre sobre si la venta de CDIs a la propia empresa obligaría a aplicar a los vendedores no estadounidenses la retención del 30% que exige la normativa fiscal de Estados Unidos. Es una lástima, porque con un PER de 3,4 veces, unas Recompras serían enormemente rentables para el accionista: cada dólar destinado a recomprar acciones «compraría» un Beneficio de unos 29 céntimos al año.
En cuanto a la retribución en acciones (Share Based Compensation), GQG combina acciones diferidas (RSU) y acciones ligadas a objetivos de permanencia y cotización (PSU). El gasto en 2025 fue de $7,6M, apenas el 0,9% de las Ventas y el 1,6% del Beneficio Neto, y el número de acciones solo creció un 0,1%. Por tanto, no supone una dilución relevante para el accionista. Tampoco hay ventas de los fundadores que debamos explicar: al contrario, Rajiv Jain ha comprado CDIs en el mercado.
En conclusión, con la asignación de capital actual, el Dividendo de GQG es perfectamente sostenible en el sentido de que nunca pondrá en riesgo la solvencia de la empresa, pero no es estable ni previsible: su importe dependerá íntegramente de la evolución de los FUM. Si las salidas de clientes continúan, el Dividendo seguirá bajando de forma proporcional.
Conclusión
GQG nos sigue pareciendo una empresa muy singular. En cuanto a su Solidez, el Balance es de los más sólidos que hemos visto en Dividend Street: sin Deuda, sin Goodwill, con caja neta, Ratios de Liquidez muy holgados y una Autonomía Financiera cercana al 90%. El único matiz es que la caja disponible es pequeña en términos absolutos, porque la empresa reparte casi todo lo que gana.
En cuanto a su Rentabilidad, GQG tiene unos márgenes que más que duplican los de sus grandes competidores (Margen Operativo del 77% y Margen Neto del 57% en 2025) y unos Ratios de Rentabilidad estratosféricos, gracias a una estructura de costes mínima y a un negocio que no necesita capital. Su principal punto fuerte es, precisamente, esta capacidad de convertir casi cada dólar de comisiones en Beneficio y caja.
En cuanto al Dividendo, la Rentabilidad por Dividendo actual supera el 20% y el FCF cubre los pagos, pero el Dividendo no es creciente ni previsible: es un porcentaje fijo de un Beneficio que depende de los FUM, y en 2026 ya está bajando.
Y aquí está su principal problema. GQG depende de un solo gestor, de un solo estilo de inversión y de unos clientes mayoritariamente institucionales que se están marchando: $32.900M en los diez primeros meses de 2026, después de los primeros flujos negativos de su historia en 2025. El giro hacia la tecnología del verano no ha frenado las salidas y, en octubre, además, hizo perder $11.000M de valor a las carteras, lo que redujo los FUM un 11,8% en un mes. A esto se suman el riesgo de sucesión de Rajiv Jain, la presión estructural de la gestión pasiva y un doble riesgo de divisa para el inversor europeo.
Por todo ello, la cotización se ha desplomado hasta un PER de 3,4 veces sobre el Beneficio de 2025, una valoración que descuenta un deterioro muy severo y prolongado del negocio.
En definitiva, GQG Partners nos parece una empresa adecuada para nuestra estrategia, pero solo como una posición de peso reducido en cartera, nunca como una posición troncal, y siendo muy conscientes de que su Dividendo no es un Dividendo creciente sino variable. Pero tratemos de ver a continuación qué precios nos parecerían razonables para esta empresa.
Valoración
(Los valores escritos a continuación no son en ningún caso recomendaciones de compra/venta. Desaconsejamos vivamente a los lectores a guiarse por ellos sin hacer sus propios cálculos y consideraciones.)
Como GQG solo lleva cinco años cotizando, el histórico de múltiplos es corto, pero muy elocuente: la acción ha pasado de cotizar a unas 12 veces beneficios en 2022 y 2023 a menos de 4 veces en la actualidad. Con los datos disponibles, el percentil 25% del PER se situaría en torno a 7,3 veces y el percentil 75% en torno a 11,9 veces, y el mínimo del periodo es el actual (3,4 veces).
Para la valoración proyectamos el BPA a un horizonte de cuatro años, hasta 2030. No creemos razonable asumir crecimiento: si los FUM se estabilizaran en torno a los $130.000M actuales, con una comisión media de 48,5 puntos básicos y un Margen Operativo cercano al 70% (los costes son en buena parte fijos), el Beneficio Neto se situaría en torno a los $330M, lo que equivale a un BPA de unos $0,11. Al tipo de cambio actual (0,70), equivale a unos A$0,157 por acción.
1) Escenario Optimista:
Si GQG recupera la confianza de sus clientes y vuelve a cotizar dentro de su rango histórico de múltiplos, con un PER entre el percentil 25% (7,3 veces) y el 75% (11,9 veces), la cotización se situaría entre A$1,15 y A$1,87 por acción. Si, por el contrario, se mantuviera el PER mínimo del periodo (3,4 veces), la cotización sería de unos A$0,53. Le atribuimos a este escenario una probabilidad baja, de alrededor del 20%, porque exigiría que las estrategias volvieran a batir a sus índices de forma sostenida durante varios años.
2) Escenario Neutro:
Creemos que un PER razonable para una empresa sin crecimiento, con un riesgo de persona clave tan elevado y con unos ingresos tan sensibles a la bolsa, sería de unas 6 veces. Con un Payout del 90%, un PER de 6 implica una Rentabilidad por Dividendo de alrededor del 15%, que nos parece una compensación adecuada por los riesgos asumidos. Con este múltiplo, el precio resultante sería de unos A$0,94 por acción, un 21% por encima de la cotización actual, a lo que habría que sumar los Dividendos cobrados durante el periodo.
3) Escenario Pesimista:
Aquí planteamos un descuento de flujos (DCF) partiendo de un Beneficio por acción de $0,11, que asumimos que se convierte íntegramente en FCF, con una caída del 8% anual durante los próximos diez años, un crecimiento terminal negativo del -2% y una tasa de descuento del 12%. Con estas hipótesis, el valor resultante sería de unos A$0,78 por acción. Y si el BPA se redujera hasta $0,09 (lo que equivaldría a unos FUM cercanos a los $110.000M, si continúan las salidas de clientes), el valor caería hasta los A$0,63. Sería una contracción similar a la que ya sufrió Magellan.
Como vemos, todo depende de una única variable: la evolución de los FUM, que a su vez depende de la rentabilidad relativa de los fondos de Rajiv Jain. La cotización actual (A$0,78) coincide con nuestro escenario pesimista, incluso después de rebajar el BPA de partida tras los datos de octubre, lo que significa que el mercado está descontando que el Beneficio de GQG caerá alrededor de un 8% anual durante una década. Si las salidas se frenan, el potencial de revalorización sería considerable; si continúan al ritmo de 2026, el Dividendo seguirá bajando. Por ello, en Dividend Street creemos que GQG puede tener sentido como una pequeña apuesta de alto rendimiento dentro de una cartera diversificada, siempre que se entienda que se está comprando un Dividendo variable y no creciente, y que el riesgo de perder capital es real.
¿Y a vosotros, qué os ha parecido GQG Partners? ¿La teníais en el radar? ¿Creéis que el giro de Rajiv Jain hacia la tecnología conseguirá frenar las salidas de clientes, o pensáis que una RPD del 20% es una señal de que el mercado ve venir más recortes del Dividendo?
Esperamos que os haya parecido interesante el análisis. No dudéis en dejar vuestros comentarios.
Si os ha gustado, os agradeceríamos mucho que lo compartierais en Twitter y redes sociales.
Si queréis consultar los datos históricos de la compañía, no dudéis en consultar el Informe
¡Un saludo y hasta el próximo artículo!
Fuentes consultadas:
- Annual reports 2021 – 2025 (GQG Partners Inc.), en particular el Full Year Report 2025: https://investors.gqg.com/FormBuilder/_Resource/_module/STKMVsT0A0OsQk0x-309rw/file/GQG_Full_Year_Report_2025.pdf
- Presentación de resultados 2025: https://investors.gqg.com/FormBuilder/_Resource/_module/STKMVsT0A0OsQk0x-309rw/file/GQG_FY25_Results_Presentation.pdf
- Presentación de resultados 2023: https://investors.gqg.com/FormBuilder/_Resource/_module/STKMVsT0A0OsQk0x-309rw/file/GQG_FY23_Results_Presentation.pdf
- Nota de resultados del primer semestre de 2026 (21/08/2026): https://newsfile.moomoo.com/public/NN-PersistNoticeAttachment/7781/20260821/ASX-FTP-2A1690924.PDF
- Resumen de la conference call del H1 2026: https://finance.yahoo.com/markets/stocks/articles/gqg-partners-inc-gqpil-h1-070156393.html
- Resultados del H1 2026: https://www.fool.com.au/2026/08/21/gqg-partners-2026-half-year-earnings/
- Dividendo del primer trimestre de 2026: https://data-api.marketindex.com.au/api/v1/announcements/XASX:GQG:2A1671560/pdf/inline/quarterly-dividend
- Dividendo del tercer trimestre de 2026: https://www.fool.com.au/2026/10/15/gqg-partners-declares-q3-2026-dividend-for-shareholders/
- Actualización de FUM a 31/07/2026: https://www.fool.com.au/2026/08/12/gqg-partners-share-price-on-watch-following-july-2026-fum-update/
- Actualización de FUM a 31/10/2026: https://www.sharecafe.com.au/2026/11/11/gqg-partners-reports-substantial-fum-decline-in-october/ y https://www.tipranks.com/news/company-announcements/gqg-partners-reports-131-6-billion-in-funds-under-management
- Actualización de FUM a 30/09/2026: https://www.fool.com.au/2026/10/12/gqg-partners-posts-fum-of-us149-2bn-in-september-2026/
- Salidas de clientes y giro hacia la tecnología: https://www.sharecafe.com.au/2026/10/12/gqg-partners-grapples-with-billions-in-outflows/
- Junta General de Accionistas 2026: https://quartr.com/events/gqg-partners-inc-gqg-agm-2026_Fkvh5255
- Página de inversores de la compañía: https://investors.gqg.com/
- Historia de la compañía: https://en.wikipedia.org/wiki/GQG_Partners
- Biografía de Rajiv Jain: https://www.business-standard.com/amp/article/current-affairs/who-is-rajiv-jain-and-how-he-built-his-92-billion-empire-at-gqg-partners-123030300475_1.html
- Promociones del equipo de inversión (2022): https://www.prnewswire.com/news-releases/gqg-partners-celebrates-six-years-with-top-quartile-performance-since-inception-and-investment-team-promotions-301579004.html
- Sanción de la SEC (2024): https://kbssidhu.substack.com/p/adani-group-saviour-gqg-partners
- Acuerdo de Gautam y Sagar Adani con la SEC (mayo de 2026): https://www.outlookindia.com/national/how-gautam-adani-reached-an-18-mn-sec-settlement-deal-a-timeline
- Cancelación de la Recompra de Acciones (2024): https://www.listcorp.com/asx/gqg/gqg-partners/news/termination-of-cdi-buyback-3128205.html
- Biografía de Rajiv Jain (Forbes): https://www.forbesargentina.com/millonarios/gano-us-100-mil-millones-ocho-anos-quien-inversor-estrella-cuales-son-sus-estrategias-secretos-n39294/amp
- Biografía profesional de Rajiv Jain: https://investforkidschicago.org/speakers/rajiv-jain/
- Salida a bolsa (2021): https://www.investordaily.com.au/news/50142-biggest-ipo-of-2021-as-gqg-partners-lists-on-asx y https://www.moneymanagement.com.au/news/funds-management/gqg-raise-118b-ipo
- Anuncio de la Recompra (22/11/2024): https://www.listcorp.com/asx/gqg/gqg-partners/news/details-of-share-buy-back-3119704.html
- Venta de acciones de Adani Power (septiembre de 2025): https://www.angelone.in/news/market-updates/gqg-partners-sells-35-million-adani-power-shares-worth-250-million-to-sbi-citadel
- Compras en cinco compañías de Adani (noviembre de 2025): https://www.businesstoday.in/markets/stocks/story/gqg-partners-stake-adani-enterprises-adani-ports-adani-green-energy-adani-energy-solutions-502692-2025-11-19
- Giro hacia la tecnología y caída de octubre de 2026: https://sharecafe.com.au/2026/11/03/gqg-partners-navigates-ai-pivot-amid-market-turbulence
- Rebaja de Goldman Sachs (julio de 2026): https://thebull.com.au/news/gqg-partners-tumbles-to-multi-year-low-as-goldman-sachs-cuts-to-sell-on-outflow-concerns/
- Accionariado: https://simplywall.st/stocks/au/diversified-financials/chia-gqg/gqg-partners-shares/ownership
- Compras de CDIs de Rajiv Jain (septiembre de 2025): https://filingreader.com/news-wire/sydney/2025-09-17/gqg-partners-director-increases-indirect-holdings-through-cdi-acquisition
- Flujos de caja históricos: https://stockanalysis.com/quote/asx/GQG/financials/cash-flow-statement/
- Cotización histórica: https://stockanalysis.com/quote/asx/GQG/history/ y https://www.investsmart.com.au/security/asx/gqg/gqg-partners-inc (cierre del 11/11/2026: A$0,78)
- Dividendos en dólares australianos: https://stockevents.app/en/stock/GQG.AU/dividends
- Estimaciones de consenso y PER histórico: https://www.marketscreener.com/quote/stock/GQG-PARTNERS-INC-128506337/valuation-dividend/
- Caída de la cotización en 2026: https://www.fool.com.au/2026/10/27/down-43-this-year-with-an-18-yield-are-gqg-shares-too-cheap-to-ignore/
- Opinión de Morningstar sobre las salidas de clientes: https://www.investordaily.com.au/gqg-faces-prolonged-outflow-risk-after-6bn-july-fum-hit
- BlackRock, resultados 2025: https://s24.q4cdn.com/856567660/files/doc_financials/2025/Q4/BLK-4Q25-Earnings-Release.pdf
- T. Rowe Price, resultados 2025: https://www.marketscreener.com/news/t-rowe-price-q4-2025-earnings-release-ce7e5adada8ff625
- Artisan Partners, resultados 2025: https://www.sec.gov/Archives/edgar/data/1517302/000151730226000025/artisanye2025earningsrelea.htm
- Informe BCG Global Asset Management 2026: https://www.investmentnews.com/practice-management/asset-managers-face-tougher-growth-race-as-distribution-and-ai-reshape-industry/266335
- Artículo anterior de Dividend Street sobre GQG Partners (2025)