
Hace algo más de cuatro años analizamos en este blog a Zoetis, la mayor farmacéutica veterinaria del planeta, y nos sorprendió muy gratamente: márgenes crecientes, barreras de entrada que iban más allá de las patentes y un dividendo que crecía a ritmos del 20% anual. Su único defecto era el precio. Hoy la situación es justo la inversa: la empresa sigue siendo líder mundial, pero ha perdido más de la mitad de su valor en bolsa en doce meses porque, por primera vez en su historia, sus rivales le están disputando de tú a tú sus productos estrella. Veamos si sigue tratándose de una empresa adecuada para nuestra estrategia de inversión.
Introducción
Algunas de las mejores empresas cotizadas no nacen en un garaje ni de la mano de un fundador visionario, sino en el interior de grandes corporaciones que durante décadas las tratan como un negocio secundario. Cuando por fin se separan de la matriz, estas divisiones «escondidas» afloran con una cultura propia, una dirección centrada en un único sector y una disciplina de costes que antes nadie les exigía. La historia de Zoetis es probablemente uno de los casos más exitosos de escisión corporativa de las últimas décadas, y para entenderla hay que remontarse a los laboratorios de Pfizer a mediados del siglo XX.
Pfizer había sido fundada en 1849 en Brooklyn por dos primos alemanes, Charles Pfizer y Charles Erhart, como una pequeña empresa de química fina. Un siglo después, tras haber sido uno de los grandes productores de penicilina durante la Segunda Guerra Mundial, la compañía buscaba su propio antibiótico. Lo encontró a finales de la década de 1940, cuando sus investigadores aislaron a partir de una muestra de tierra la oxitetraciclina, bautizada comercialmente como Terramicina. Fue el primer medicamento que Pfizer vendió con su propia marca, y muy pronto se comprobó que no solo era eficaz en personas: funcionaba extraordinariamente bien contra las enfermedades infecciosas del ganado.
Aquel hallazgo abrió un mercado completamente nuevo. En 1952, Pfizer creó su División de Agricultura e inauguró en Terre Haute (Indiana) una granja experimental de 732 acres, conocida como Vigo, dedicada a investigar medicamentos y aditivos para animales de producción. Durante las tres décadas siguientes la división creció de forma discreta, a la sombra del negocio de salud humana, vendiendo sobre todo antibióticos y antiparasitarios a ganaderos de Estados Unidos. En 1988 pasó a llamarse Pfizer Animal Health, un nombre que reflejaba mejor una cartera que empezaba a ir más allá de la granja.
El gran salto llegó en 1995, cuando Pfizer compró la división de salud animal de SmithKline Beecham por unos $1.450M. La operación convirtió a Pfizer en uno de los líderes mundiales del sector y, sobre todo, le aportó una cartera de productos para mascotas que hasta entonces no tenía. De aquella integración salieron medicamentos como el antibiótico Clavamox, el antiinflamatorio canino Rimadyl o el antiparasitario bovino Dectomax, que tres décadas después siguen figurando en el catálogo de Zoetis. Fue la primera vez que la división se asomó a un mercado, el de los animales de compañía, que acabaría siendo su principal fuente de beneficios.
En la década de 2000 la división siguió engordando al ritmo de las grandes fusiones de su matriz. La compra de Pharmacia (2003) aportó su negocio veterinario; la adquisición de la división de salud animal de la australiana CSL abrió las puertas del enorme mercado bovino de Australia; y la absorción de Wyeth en 2009 trajo consigo Fort Dodge Animal Health, uno de los grandes fabricantes de vacunas veterinarias. En 2011, con la compra de King Pharmaceuticals, se incorporó Alpharma, especializada en aditivos medicados para piensos. En paralelo, los laboratorios propios lanzaron Draxxin (2004), un antibiótico respiratorio para vacuno y porcino, y Cerenia, un antiemético para perros. Al acabar la década, Pfizer Animal Health era ya la mayor empresa de salud animal del mundo, pero seguía representando apenas entre el 5% y el 7% de las ventas del grupo.
Ese fue precisamente el motivo de su salida. En 2011, el recién nombrado consejero delegado de Pfizer, Ian Read, anunció una revisión estratégica para concentrar el grupo en los medicamentos innovadores para humanos. La división de nutrición infantil se vendió en 2012 a Nestlé, otra empresa que ya hemos analizado en este blog, y para la división veterinaria se optó por una salida a bolsa. En julio de 2012 se constituyó en Delaware una nueva sociedad con un nombre inventado para la ocasión: Zoetis, derivado de «zoetic», un término de raíz griega que significa «relativo a la vida».
La salida a bolsa se completó en febrero de 2013: se colocaron 99 millones de acciones a $26 cada una, por un importe bruto de unos $2.570M, en la que fue la mayor OPV de una empresa estadounidense desde la de Facebook. La acción subió un 19% en su primer día. Ahora bien, Zoetis no recibió un solo dólar de aquella colocación: todo el dinero fue a parar a Pfizer, que además cargó a su antigua división con $3.650M de deuda en bonos antes de soltarla. Unos meses después, en junio de 2013, Pfizer se desprendió del 80% restante mediante una modalidad poco habitual, el split-off: en lugar de regalar las acciones de Zoetis a sus accionistas (spin-off), les ofreció canjear voluntariamente sus acciones de Pfizer por acciones de Zoetis con un pequeño descuento. Quienes aceptaron el canje hicieron, durante casi una década, uno de los mejores negocios de su vida.
Al frente de la nueva compañía se situó Juan Ramón Alaix, un economista español que presidía la división desde 2006 y que había llegado a Pfizer a través de Pharmacia. Alaix heredó una empresa líder pero con márgenes mediocres para su sector, un catálogo inabarcable y una deuda de tres veces su EBITDA. La presión para corregirlo llegó pronto: en noviembre de 2014, el inversor activista Bill Ackman reveló que su fondo Pershing Square había tomado un 8,5% del capital. Pocos meses después, Zoetis anunció un plan de eficiencia que eliminaba miles de referencias poco rentables, simplificaba su presencia en mercados menores y fijaba un objetivo de $300M de ahorro anual para 2017. El resultado, como veremos más adelante, fue que el Margen Neto se duplicó con creces en apenas cinco años.
Conviene detenerse en las características económicas del modelo de negocio, porque explican buena parte de lo que vino después. A diferencia de la farmacia humana, en la veterinaria no hay aseguradoras ni gobiernos negociando precios: paga directamente el dueño del animal o el ganadero. Los clientes son decenas de miles de clínicas y explotaciones, ninguna con poder de negociación relevante. Los tratamientos más vendidos son crónicos o preventivos (un antiparasitario mensual, una vacuna anual, una pastilla diaria contra el picor), lo que genera ingresos muy recurrentes. Desarrollar un fármaco veterinario cuesta una fracción de lo que cuesta uno humano, de modo que Zoetis dedica a I+D apenas un 7% de sus Ventas. Y aunque fabricar vacunas y anticuerpos exige fábricas propias, el negocio convierte en caja libre alrededor del 85% de su Beneficio Neto.
En esos años Zoetis fue construyendo también su estructura actual, mucho más internacional de lo que sugiere su sede en Parsippany (Nueva Jersey): hoy vende en más de 100 países, tiene presencia comercial directa en unos 45, cuenta con 21 fábricas propias repartidas entre Estados Unidos, Europa, Brasil, China y Oceanía, un centro de investigación principal en Kalamazoo (Michigan) y unos 14.500 empleados, de los que 3.900 forman la red comercial que visita a diario clínicas y explotaciones ganaderas.
Con el balance ya saneado, la segunda mitad de la década fue la de la innovación propia. Apoquel (2013), el primer inhibidor JAK de uso veterinario contra el picor alérgico del perro, y Cytopoint (2016), el primer anticuerpo monoclonal canino, crearon prácticamente desde cero el mercado de la dermatología veterinaria. Simparica (2016) y sobre todo Simparica Trio (2020), que combina en un solo comprimido mensual la protección contra pulgas, garrapatas, gusano del corazón y parásitos intestinales, llevaron a Zoetis al liderazgo en antiparasitarios. Y Librela y Solensia, anticuerpos mensuales contra el dolor de la artrosis en perros y gatos, inauguraron una tercera categoría. El resultado fue un vuelco completo del negocio: en el momento del split-off dos tercios de las Ventas procedían del ganado; hoy el 70% procede de los animales de compañía.
Este crecimiento orgánico se complementó con adquisiciones de tamaño pequeño y mediano (lo que en la jerga se conoce como bolt-on). En 2015 compró el negocio de salud animal de Abbott por $255M, centrado en mascotas, y la noruega Pharmaq por $765M, líder mundial en vacunas para la acuicultura. En 2016 adquirió Scandinavian Micro Biodevices ($80M), dedicada al diagnóstico, y en 2017 la irlandesa Nexvet ($85M), cuya plataforma de anticuerpos monoclonales fue la semilla de la actual franquicia contra el dolor.
La mayor compra de su historia llegó en 2018: Abaxis, por cerca de $2.000M pagados íntegramente en efectivo y financiados en gran parte con deuda. Abaxis fabrica los analizadores Vetscan, instrumentos de diagnóstico que se instalan en la propia clínica y que funcionan con cartuchos consumibles, lo que genera un flujo de ingresos muy estable. Con ella, Zoetis entró en el terreno de IDEXX, la referencia mundial del diagnóstico veterinario.
En 2022 se cerró la compra de la australiana Jurox, que aportó una fábrica y el anestésico Alfaxan, y la de Basepaws, especializada en test genéticos para mascotas. En 2023 se incorporaron dos pequeñas biotecnológicas de anticuerpos, la británica PetMedix y la alemana adivo, para alimentar la cartera de investigación.
En sentido contrario, en octubre de 2024 Zoetis completó la venta a Phibro de su cartera de aditivos medicados para piensos, un negocio de bajo margen y heredero en buena medida de aquella Alpharma, en una operación anunciada por $350M. La desinversión explica por qué las Ventas de 2025 apenas crecieron en términos reportados.
Las operaciones más recientes han vuelto a centrarse en el diagnóstico: en noviembre de 2025 adquirió Veterinary Pathology Group, una red de laboratorios de referencia en Reino Unido e Irlanda, y en julio de 2026 VitalRADS, una plataforma de telerradiología veterinaria. Ambas son de tamaño reducido y sus importes no se han hecho públicos.
En cuanto al gobierno corporativo, Zoetis no tiene familia fundadora ni accionista de referencia, así que la continuidad cultural descansa en sus directivos. Alaix cedió el testigo en enero de 2020 a Kristin Peck, que había entrado en Pfizer en 2004 y formaba parte del equipo de Zoetis desde antes de la salida a bolsa. La dirección financiera ha sido menos estable: Glenn David dejó el cargo en 2021, le sucedió Wetteny Joseph, y en agosto de 2026, coincidiendo con el segundo recorte de previsiones del año, la compañía anunció su relevo por Jay Saccaro, ex director financiero de GE HealthCare y de Baxter, que asume un cargo de nueva creación que une las direcciones financiera y de operaciones.
Respecto a la financiación, Zoetis nunca ha emitido acciones para pagar una adquisición: todas se han abonado en efectivo o con deuda, sin diluir al accionista. Sin embargo, en el último año se ha producido un cambio relevante que analizaremos con detalle más adelante. La compañía ha empezado a endeudarse no para comprar empresas, sino para recomprar sus propias acciones: en 2025 emitió casi $3.850M de deuda nueva, incluidos $2.000M en bonos convertibles en diciembre, cuyos fondos se destinaron casi por completo a recompras.
Y es que los dos últimos años han sido los más difíciles de su corta vida independiente. En diciembre de 2024 la FDA publicó una carta a los veterinarios alertando de efectos neurológicos adversos en perros tratados con Librela. Casi al mismo tiempo, su rival Elanco lanzó Zenrelia, un competidor directo de Apoquel, y Credelio Quattro, un antiparasitario de espectro más amplio y precio inferior a Simparica Trio. Durante 2025 la dirección restó importancia al impacto, pero en 2026 ha tenido que recortar dos veces sus previsiones, la acción ha sufrido la mayor caída de su historia y varios despachos han presentado una demanda colectiva de accionistas contra la empresa.
En conclusión, la trayectoria de Zoetis, desde una granja experimental en Indiana hasta el liderazgo mundial de la salud animal, es un ejemplo de cómo una división olvidada puede transformarse en una empresa excelente cuando se le da independencia, foco y disciplina. Su primera década como cotizada combinó una innovación científica brillante, una mejora de márgenes espectacular y una asignación de capital prudente, basada en adquisiciones pequeñas pagadas en efectivo. La pregunta que debemos responder hoy es si los problemas actuales son un bache en esa trayectoria o el síntoma de que sus ventajas competitivas eran menos sólidas de lo que parecían.
Negocio
Hoy en día Zoetis es la mayor empresa de salud animal del mundo, con unas Ventas de $9.467M en 2025. Le siguen las divisiones veterinarias de Merck (MSD Animal Health fuera de Norteamérica), con $6.354M; la de la alemana Boehringer Ingelheim, empresa familiar no cotizada, con unos $5.500M; y Elanco, la antigua división de Eli Lilly, con $4.720M. A cierta distancia en facturación, pero con un peso enorme en su nicho, está IDEXX, líder en diagnóstico veterinario. Veamos a continuación la comparativa:
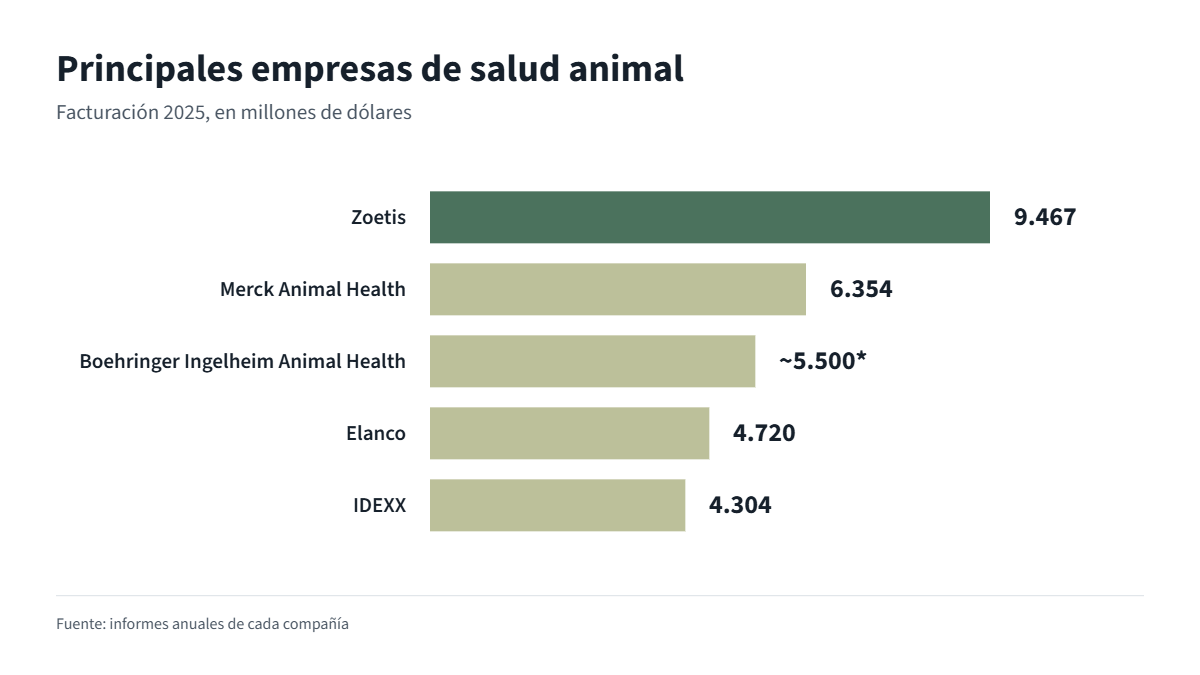
Como vemos, Zoetis factura casi un 50% más que su inmediata perseguidora. Este ranking es fruto de una década de movimientos corporativos: Boehringer se quedó en 2017 con Merial, la filial veterinaria de Sanofi; Elanco salió a bolsa en 2018 y compró en 2020 la división de salud animal de Bayer, una operación que la dejó muy endeudada; y Merck adquirió en 2024 el negocio de acuicultura de la propia Elanco, que necesitaba reducir deuda. Zoetis, en cambio, no ha participado en ninguna de las grandes fusiones del sector y ha mantenido el liderazgo a base de crecimiento orgánico.
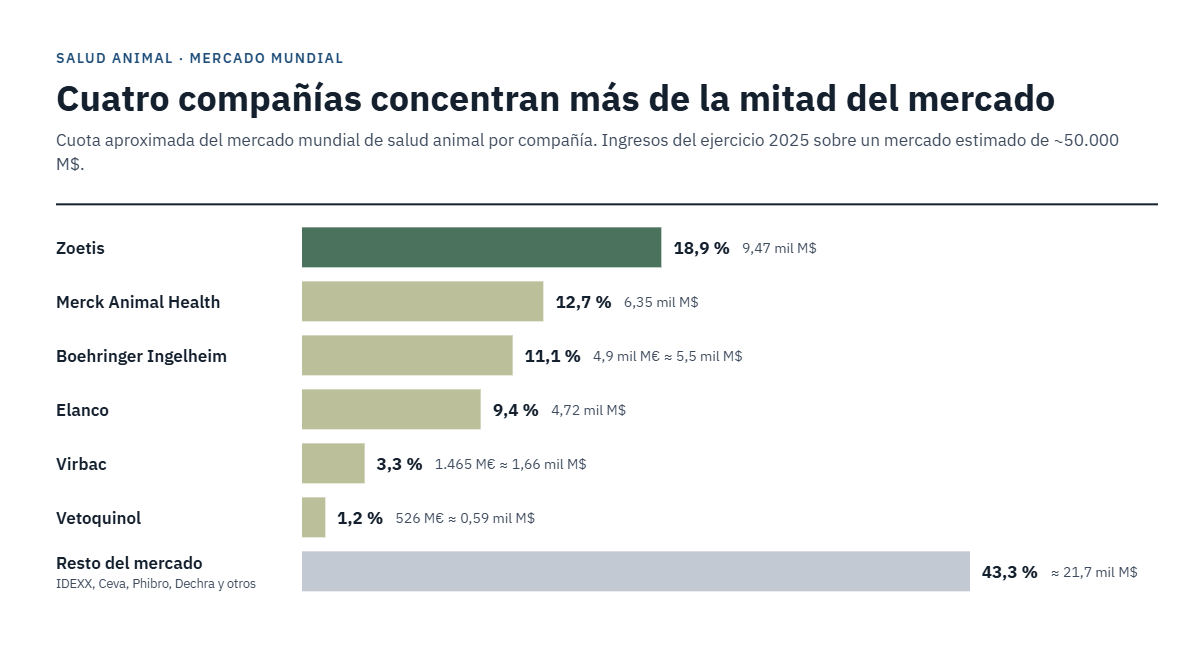
En cuanto al tamaño del mercado, las cifras varían mucho según lo que se incluya. Elanco estima en unos $41.000M el mercado mundial de medicamentos y vacunas veterinarias, mientras que otras fuentes lo sitúan cerca de los $70.000M al añadir diagnóstico y otros productos. Con cualquiera de las dos referencias, los cuatro grandes grupos suman una parte muy relevante del mercado y Zoetis es el primero con claridad, pero ninguno domina: existen cientos de fabricantes medianos y pequeños.
Lo interesante es entender por qué este sector ha sido históricamente tan rentable. En el artículo de 2021 explicábamos que, a diferencia de lo que ocurre en la farmacia humana, en veterinaria la caducidad de una patente no suponía el desplome de las ventas del medicamento. Las razones eran varias. Cada fármaco tiene un mercado demasiado pequeño para justificar la inversión de un fabricante de genéricos; el veterinario es a la vez quien receta y quien vende el producto, y no tiene incentivos para arriesgar su reputación con una alternativa desconocida; el coste del tratamiento es pequeño frente al valor del animal; y no existe un pagador, público o privado, que presione los precios a la baja. A todo ello, Zoetis añadía la mayor red comercial del sector y una política constante de mejoras sobre productos existentes (nuevas formulaciones, combinaciones e indicaciones).
Aquel análisis terminaba con una advertencia: el mayor riesgo era que algún día alguien encontrara rentable replicar los superventas veterinarios. Pues bien, ese día ha llegado, aunque no de la mano de los genéricos, sino de la innovación de sus rivales. Elanco lanzó a finales de 2024 Zenrelia, otro inhibidor JAK contra el picor que se comercializa como comparable a Apoquel y a menor precio; Merck ha obtenido en 2025 la aprobación europea de Numelvi, un inhibidor JAK de segunda generación; y en antiparasitarios, Credelio Quattro (Elanco) ofrece una cobertura más amplia que Simparica Trio. Según explicó la propia dirección en la presentación del segundo trimestre de 2026, la cuota de Zoetis en dermatología dentro de las clínicas estadounidenses sigue rondando el 86%, pero ha cedido 10 puntos en un año.
Los genéricos, además, tampoco son ya una amenaza teórica. El propio informe anual reconoce que, desde la llegada de competidores, las ventas en EEUU de Rimadyl masticable y de Draxxin han caído un 39% y un 66% respectivamente, y en 2026 han aparecido genéricos de Cerenia y Convenia. A esto se suma un cambio en la conducta del cliente: los dueños de mascotas acuden menos al veterinario y son más sensibles al precio, y cada vez más clínicas pertenecen a grandes grupos o centrales de compra con capacidad para exigir descuentos.
La situación recuerda a la de las farmacéuticas humanas que ya hemos analizado en el blog, como Pfizer, Merck, Johnson & Johnson o Bristol-Myers Squibb, aunque con una diferencia importante: aquí la erosión es gradual y no un precipicio. En definitiva, el modelo necesita tres cosas para funcionar: una cartera de investigación capaz de reponer los superventas, una relación privilegiada con el veterinario y poder de fijación de precios. Zoetis cumple sobradamente las dos primeras (declara más de 12 candidatos con potencial de superar los $100M anuales en enfermedad renal, oncología, cardiología u obesidad). La tercera, por primera vez, está en entredicho.
Segmentos
Actualmente Zoetis divide sus Ventas en 2 segmentos operativos de carácter geográfico, a los que se añade una pequeña actividad residual:
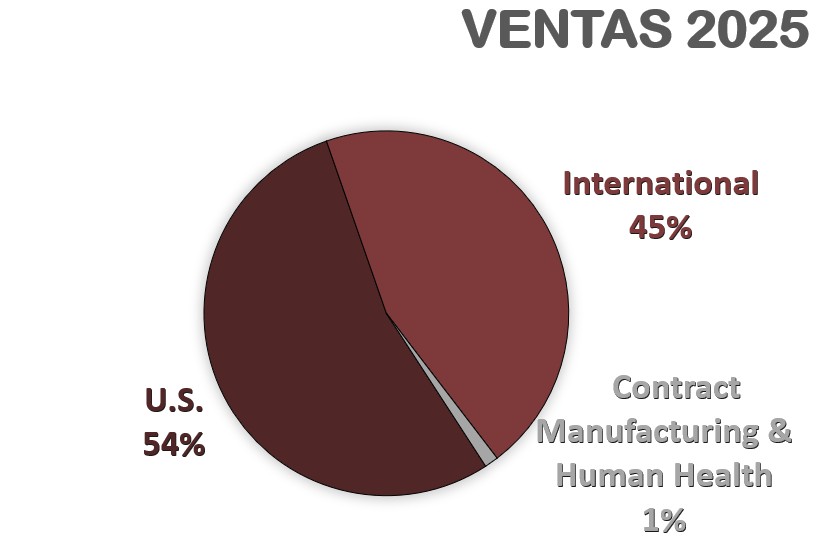
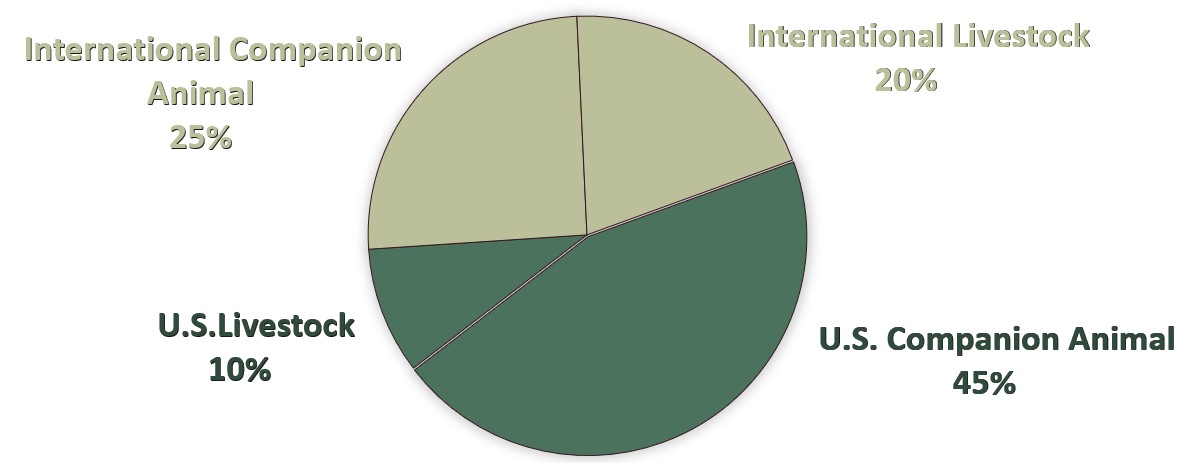
1) Estados Unidos (54%): Con $5.097M, es con diferencia el mercado más importante y también el más rentable. El 83% de sus Ventas procede de animales de compañía y solo el 17% del ganado. Aquí se concentra el grueso de la facturación de Simparica Trio, Apoquel, Cytopoint y Librela, que se venden con receta a través de clínicas veterinarias y distribuidores, y cada vez más mediante farmacias online. Es un negocio muy recurrente y poco cíclico, pero es también donde se está produciendo la presión competitiva actual.
2) Internacional (45%): Aporta $4.254M procedentes de más de 100 países, con presencia comercial directa en unos 45. El reparto es mucho más equilibrado: 56% animales de compañía y 44% ganado. Los principales mercados son Brasil ($393M), Australia ($329M), Reino Unido ($325M), Canadá ($290M), Alemania ($236M) y China ($227M). El componente ganadero introduce algo más de ciclicidad (precios de la carne, brotes de enfermedades, divisas), como demuestra la caída del 16% en China en 2025, pero es también lo que está sosteniendo las cifras en 2026.
3) Fabricación para terceros y salud humana (1%): Incluye los servicios de fabricación por contrato (Client Supply Services) y los productos de diagnóstico humano heredados de Abaxis. Sumaron $116M en 2025.
Zoetis también desglosa sus Ventas por especie, que es probablemente la segmentación más útil para entender el negocio:
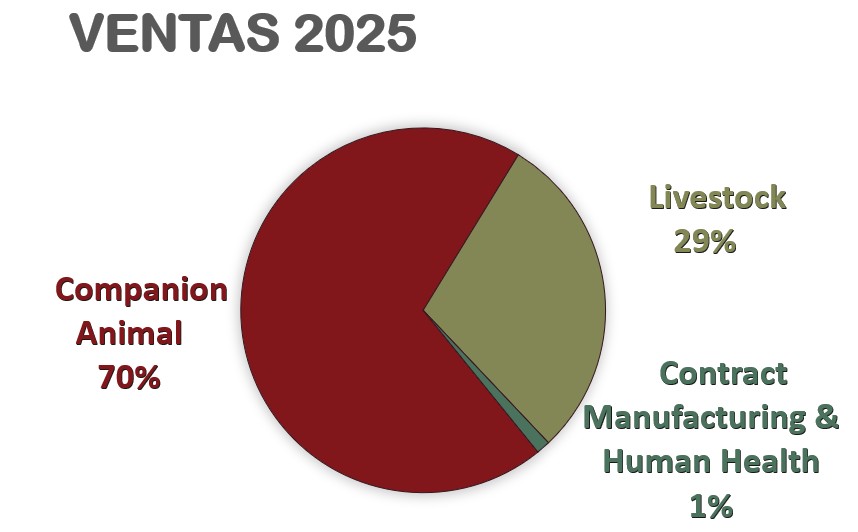
- Perros y gatos (66%): $6.283M. Es el motor del crecimiento y de los márgenes de la última década.
- Vacuno (16%): $1.492M en vacunas, antibióticos y antiparasitarios para vacuno de carne y de leche.
- Porcino (5%) y aves (5%): $466M y $432M respectivamente, sobre todo vacunas. Ambos cayeron en 2025 por la venta de los aditivos para piensos.
- Peces (3%): $286M, el negocio de Pharmaq, que creció un 18%.
- Caballos (3%) y ovino y otros (1%): $304M y $88M.
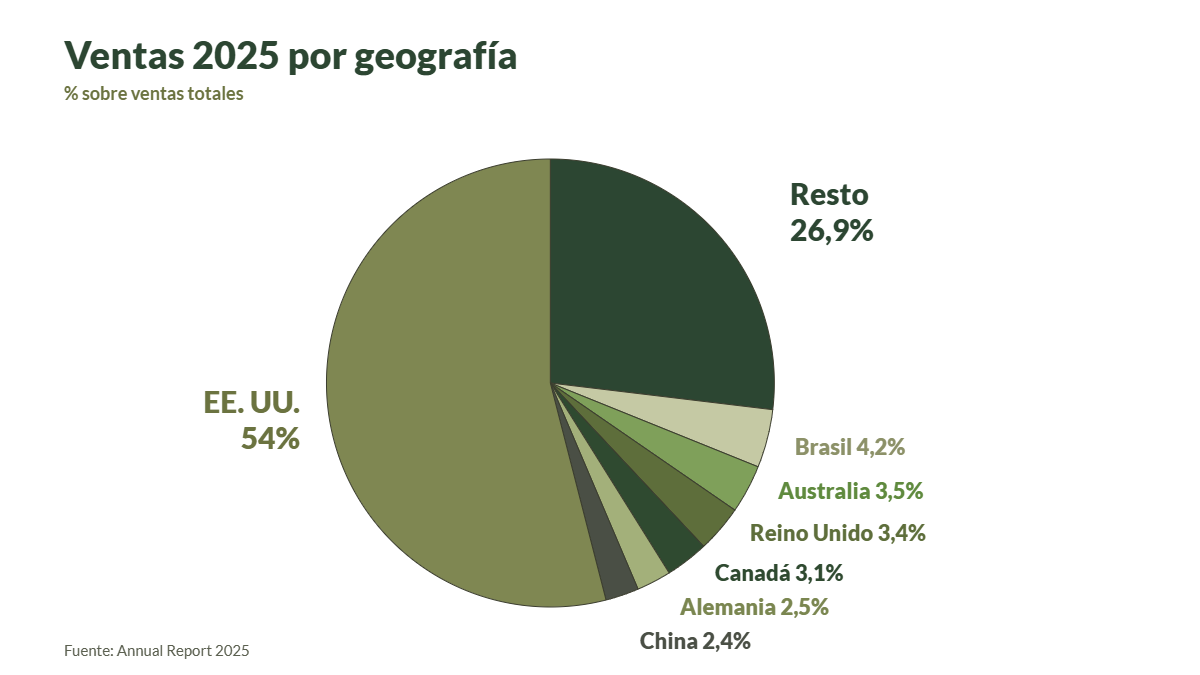
Resumiendo, la diversificación geográfica y separación por especies domésticas o de granja tendríamos una distribución como muestra el siguiente gráfico:
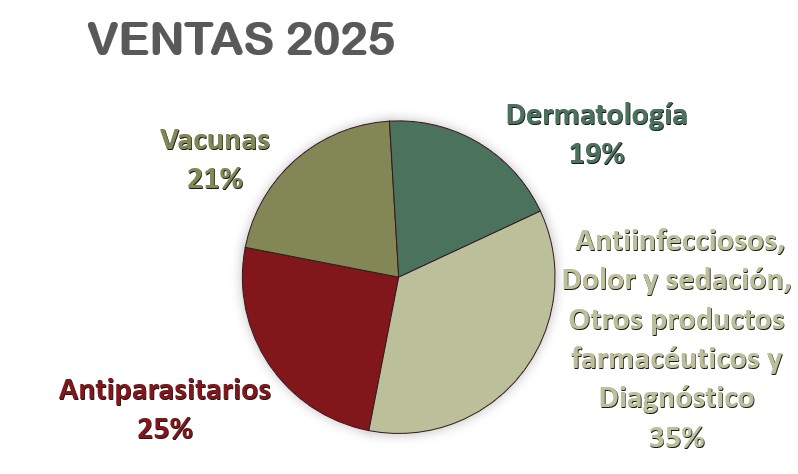
Por último, la compañía clasifica su catálogo de unas 300 líneas de producto en siete categorías terapéuticas. Las tres mayores son los antiparasitarios (25%), las vacunas (21%) y la dermatología (19%). El resto se reparte entre antiinfecciosos, dolor y sedación, otros productos farmacéuticos y diagnóstico:
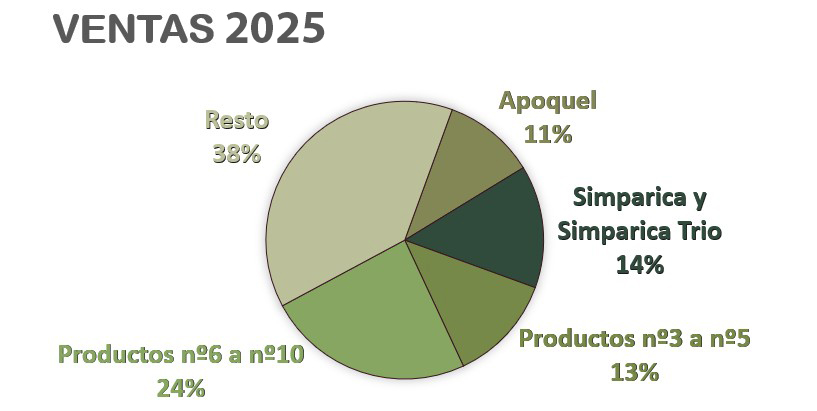
Un dato que conviene retener es la concentración por producto, que ha aumentado mucho desde nuestro anterior análisis. Simparica y Simparica Trio suponen ya el 16% de las Ventas y Apoquel el 12%; sumando Cytopoint, Librela y la línea de ceftiofur, los cinco primeros productos alcanzan el 42%, y los diez primeros, el 57%. Son precisamente los tres primeros los que están hoy bajo ataque de la competencia.
Accionariado
A diferencia de otras empresas que hemos visto recientemente, como Rollins, en Zoetis no existe una familia fundadora ni un accionista de control. Pfizer salió por completo del capital en 2013, y Pershing Square, que llegó a tener un 8,5% en 2014, vendió su participación un par de años después. El capital está hoy en manos de inversores institucionales en más de un 90%.
Los mayores accionistas son las grandes gestoras de fondos indexados. BlackRock posee alrededor del 9,0% y Vanguard cerca del 11,9%, repartido desde 2026 entre dos de sus filiales (6,2% y 5,7%). Les siguen State Street (4,6%), la aseguradora State Farm (3,8%), Geode Capital (2,7%) y Wellington (2,4%). Se trata en su mayoría de accionistas pasivos, que no intervienen en la gestión.
El conjunto de consejeros y directivos apenas posee un 0,1% del capital, de modo que la alineación de intereses con el accionista depende casi exclusivamente del sistema de retribución variable. Aun así, los movimientos recientes de los insiders dejan una lectura curiosa. En los meses previos al desplome, la consejera delegada vendió 20.000 acciones por unos $2,5M. En cambio, en mayo de 2026, justo después de la caída del 21% que siguió a los resultados del primer trimestre, tres consejeros independientes compraron acciones en el mercado con su propio dinero. No son importes grandes, pero es la primera vez en mucho tiempo que vemos compras de insiders en esta compañía.
Por tanto, nos encontramos ante una empresa de capital totalmente disperso, sin control de iure ni de facto, en la que la dirección responde ante un accionariado institucional. Esto tiene una ventaja (no hay riesgo de que un accionista mayoritario imponga sus intereses) y un inconveniente: nadie con una parte relevante de su patrimonio en juego vigila la asignación de capital, algo que, como veremos, se ha echado de menos en el último ejercicio.
Pasemos ahora a analizar los Estados Financieros de Zoetis para ver en qué medida esta empresa puede ajustarse a nuestra estrategia de inversión.
1) SOLIDEZ: Balance
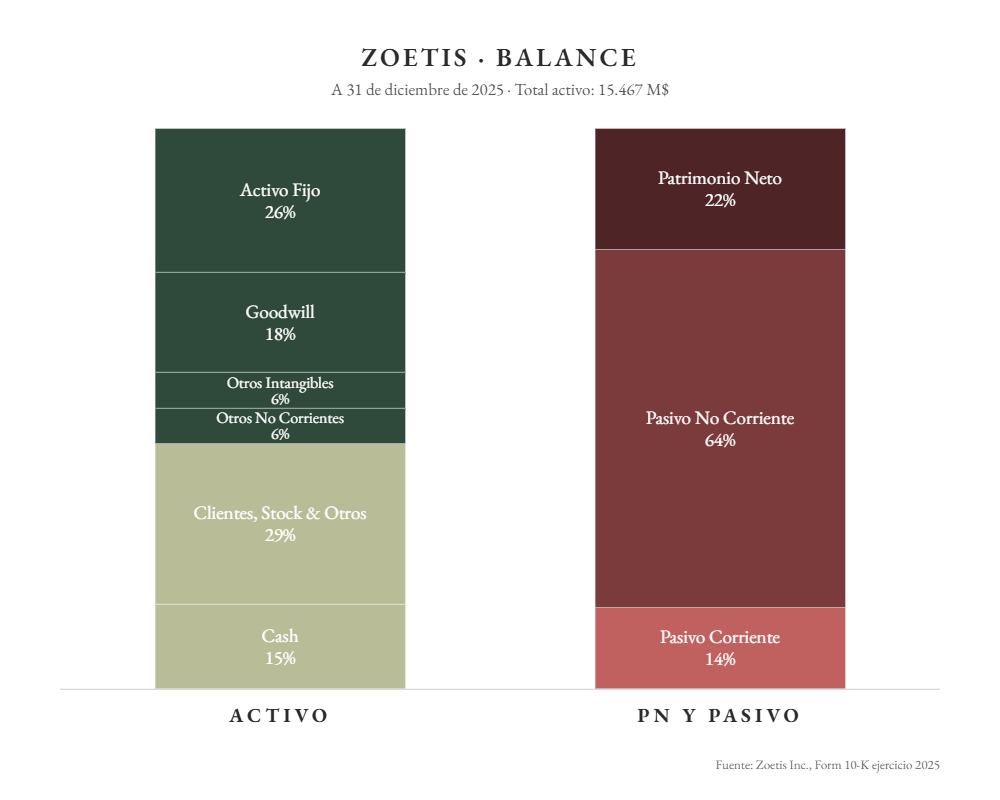
A primera vista, el Balance de Zoetis parece muy sólido en el Corto Plazo, pero bastante más cargado de deuda que el que analizamos hace cuatro años. Veámoslo con algo más de detalle.
Activos y Pasivos a Corto Plazo
El Ratio de Liquidez de Zoetis es de 3,03 y su Cash Ratio de 1,03. Son valores muy holgados: solo con el efectivo ($2.312M), la empresa podría pagar todas sus obligaciones a un año vista ($2.235M).
Sin embargo, conviene matizar esta primera impresión en dos sentidos. Por una parte, el salto respecto a 2024 (cuando el Ratio de Liquidez era de 1,75) no se debe a que la empresa haya acumulado caja con su negocio, sino a que en 2025 venció y se refinanció a largo plazo un bono de $1.350M que figuraba en el Pasivo Corriente. Y por otra parte, la partida más grande del Activo Corriente no es el efectivo sino los Inventarios, con $2.430M. Si calculamos el Ciclo de Conversión de Caja, nos sale un valor de unos 327 días: Zoetis tarda de media más de 330 días en vender sus existencias y 61 en cobrar a sus clientes, mientras que paga a sus proveedores en unos 67 días.
Este ciclo tan largo, es habitual en un fabricante de vacunas y productos biológicos, que debe producir con mucha antelación y mantener existencias de seguridad de unas 300 líneas de producto en más de 100 países. No es preocupante en sí mismo, pero implica que Zoetis necesita mantener mucho capital inmovilizado en circulante, y que una caída de la demanda como la actual puede traducirse en más inventario y menos caja. De hecho, a 30 de junio de 2026 los Inventarios habían subido a $2.574M y el efectivo e inversiones a corto plazo habían bajado a $1.676M.
En cuanto al comportamiento en crisis reales, Zoetis no cotizaba en 2008, pero sí tenemos la referencia de la COVID-19: en 2020 las clínicas veterinarias fueron consideradas servicio esencial y las Ventas crecieron un 7%. Por principio de prudencia, la compañía suspendió entonces las recompras de acciones durante casi un año. Aplicando ese mismo principio, el Corto Plazo de Zoetis nos deja tranquilos, aunque con una posición de caja menguante.
Activos y Pasivos a Largo Plazo
Aquí es donde se han producido los cambios más importantes. Zoetis cerró 2025 con una deuda financiera de $9.042M, frente a los $6.570M de un año antes. Descontando el efectivo, la Deuda Neta asciende a $6.730M, lo que supone 1,67 veces su EBITDA (que calculamos en unos $4.030M). El beneficio operativo cubre 16 veces los gastos por intereses ($222M). Desde ese punto de vista, la deuda es perfectamente manejable.
Sin embargo, la tendencia nos gusta bastante menos que la cifra. En nuestro artículo de 2021 celebrábamos que el ratio hubiera bajado de las 4,28 veces de 2015 a solo 0,94 veces. A cierre de 2024 estaba en 1,19 veces, y en un solo ejercicio ha saltado a 1,67. Y no ha sido para financiar una gran adquisición, como ocurrió con Abaxis en 2018, sino para recomprar acciones propias. Además, con el EBITDA previsto a la baja para 2026 y las recompras que han continuado en el primer semestre, lo razonable es esperar que el ratio termine el año cerca de las 2 veces.
Respecto al calendario y al coste, la deuda antigua de Zoetis es cómoda: bonos a tipo fijo con vencimientos escalonados hasta 2050. Lo novedoso es la emisión de diciembre de 2025: $2.000M en bonos convertibles al 0,25% con vencimiento en junio de 2029 y un precio de conversión de unos $148 por acción. El cupón es casi simbólico, pero no es dinero gratis: la empresa pagó $187M adicionales por unas opciones (capped calls) para limitar la posible dilución, y con la acción hoy a menos de la mitad del precio de conversión, lo más probable es que en 2029 tenga que devolver o refinanciar los $2.000M íntegros, previsiblemente a tipos de mercado bastante más altos. Sumando los bonos ordinarios que vencen en 2027 y 2028, calculamos que unos $4.100M, cerca del 45% de la deuda, vencen en los próximos tres años.
Comparada con sus rivales, la posición de Zoetis sigue siendo buena. Elanco, que se endeudó para comprar la división veterinaria de Bayer, cerró 2025 con una deuda neta de 3,6 veces su EBITDA ajustado, después de haber superado las 4 veces durante años y de haber tenido que vender negocios para reducirla. Merck y Boehringer no publican balances separados de sus divisiones veterinarias. Zoetis es, por tanto, la menos endeudada de las dos grandes cotizadas puras del sector, pero ya no la empresa casi sin deuda que era en 2021.
El otro gran cambio está en el Patrimonio Neto. La Autonomía Financiera (Patrimonio Neto / Total Activo) ha caído del 33% que veíamos en 2021 y en 2024 a un 22%. La razón no son pérdidas, puesto que las Reservas siguen creciendo cada año, sino que las acciones recompradas se restan del Patrimonio: la autocartera acumulada pasó de $7.445M a $10.685M solo en 2025. El Goodwill ($2.767M) representa un moderado 18% del Total Activos. Si hacemos nuestro habitual ejercicio de eliminar ambas partidas, el Patrimonio Neto ajustado queda en un discreto 4%.
Hay que matizar que este ejercicio castiga en exceso a una empresa como Zoetis. Marcas desarrolladas internamente como Apoquel, Simparica o Cytopoint, que generan miles de millones de dólares en ventas, no figuran en el Balance por ningún importe, de modo que el valor real de sus Intangibles es muy superior al contable.
En conclusión, el Balance de Zoetis sigue siendo sólido, pero ha perdido buena parte del colchón que tenía. La liquidez es amplia y la deuda es asumible para un negocio con su generación de caja, pero la dirección ha optado por apalancar la empresa para recomprar acciones justo antes de que el negocio empezara a flaquear. Habrá que vigilar que el ratio de Deuda Neta/EBITDA no siga subiendo y cómo se refinancian los vencimientos de 2027 a 2029. Pero veamos su Rentabilidad, que es lo que realmente explica por qué Zoetis puede permitirse este nivel de deuda.
2) RENTABILIDAD: Cuenta de Resultados 2025
Ventas
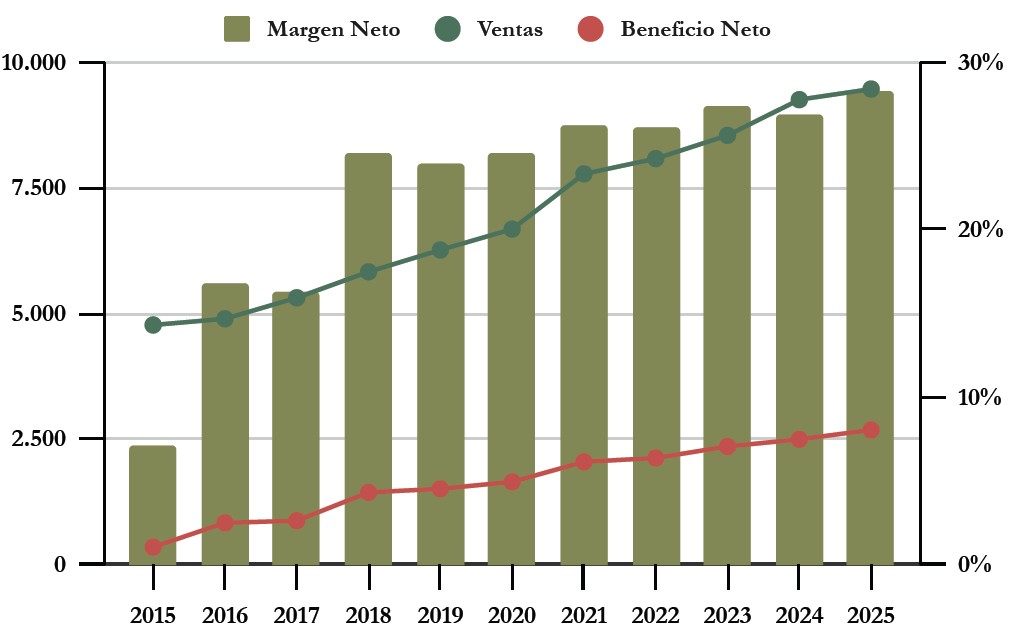
Las Ventas de Zoetis han crecido a un ritmo medio del 7,1% anual durante la última década, pasando de $4.765M en 2015 a $9.467M en 2025. Y lo han hecho con notable regularidad: no ha habido un solo ejercicio de caída desde 2015, ni siquiera durante la pandemia.
A diferencia de muchas empresas que hemos analizado, este crecimiento ha sido fundamentalmente orgánico. Las adquisiciones han aportado poco (Abaxis, la mayor, facturaba menos de $300M), y el grueso procede de tres palancas: el lanzamiento de productos nuevos en categorías que no existían, las subidas de precios que la compañía ha aplicado prácticamente todos los años y el aumento del gasto por mascota. El crecimiento reportado de 2025, de solo un 2%, es engañoso, ya que está lastrado por la venta de los aditivos para piensos; en términos orgánicos fue de un 6%.
En cuanto a la diversificación geográfica, ya hemos visto que EEUU representa el 54% y el resto del mundo el 45%, sin que ningún otro país supere el 4,2% de Brasil. Zoetis vende a través de distribuidores y directamente a clínicas y ganaderos, y aquí aparece una concentración que conviene vigilar: su mayor cliente, un distribuidor veterinario estadounidense, supone el 16% de las Ventas, frente al 14% de hace un año.
El problema es que esta trayectoria se ha interrumpido en 2026. En la presentación del segundo trimestre de 2026, las Ventas quedaron planas en $2.468M y cayeron un 1% en términos orgánicos, con un 1% menos de volumen y precios estables. Que Zoetis no haya podido subir precios es, de por sí, una novedad. Pero lo más divergencia entre negocios:
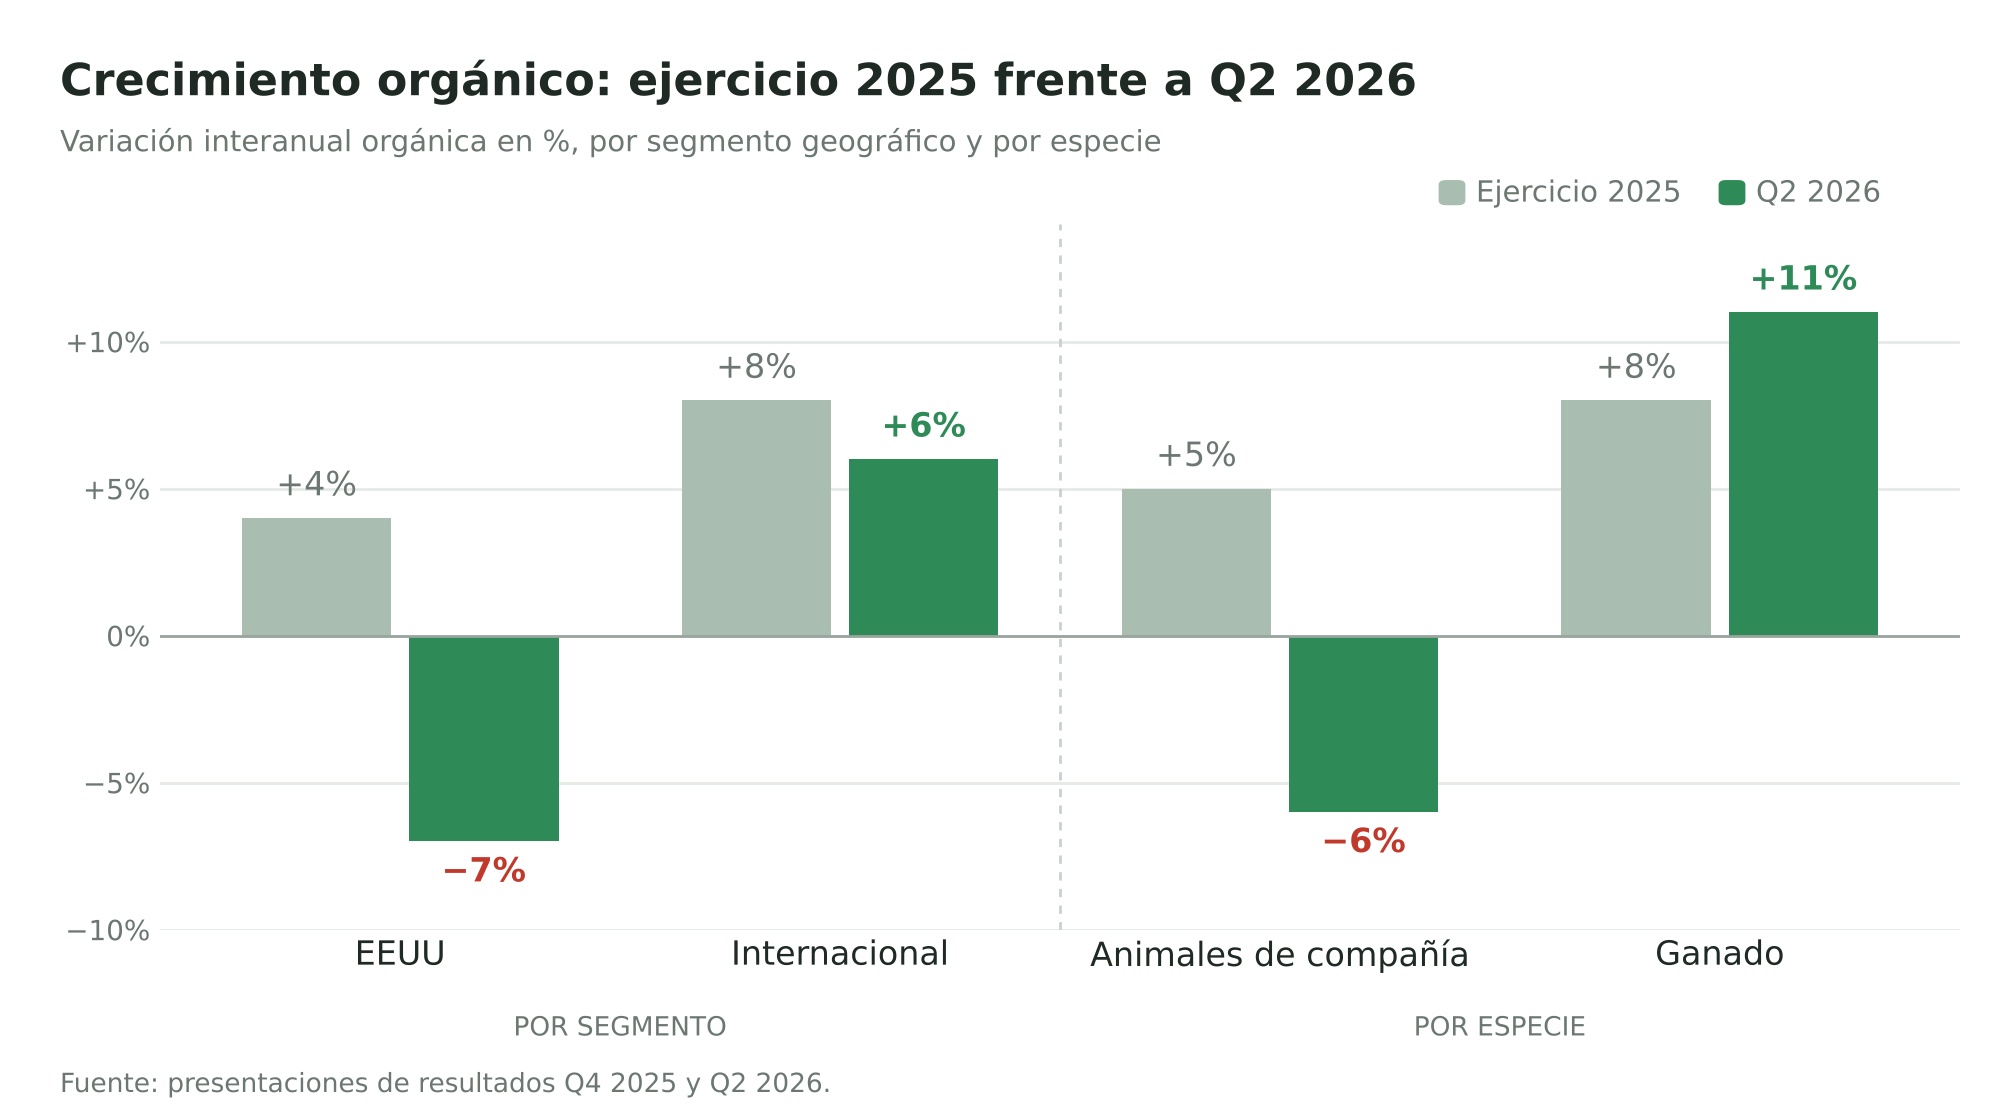
Como vemos, las Ventas en EEUU cayeron un 7%, arrastradas por un descenso del 11% en animales de compañía, mientras que el negocio Internacional creció un 6% orgánico y el ganado un 11%. Por franquicias, la dermatología (Apoquel y Cytopoint) retrocedió un 16% hasta $395M, y los anticuerpos contra el dolor de la artrosis, un 3% hasta $147M. Al otro lado, el diagnóstico creció un 12% y el vacuno estadounidense se benefició de la buena situación de los ganaderos y de la demanda de Dectomax ante la llegada a EEUU del gusano barrenador, un impulso que la propia dirección considera en parte transitorio. Es decir, el negocio que Zoetis ha ido relegando durante años (Livestock) es el que ahora sostiene las cifras.
Debido a ello, Zoetis ha recortado dos veces su guidance para 2026. En febrero esperaba unas Ventas de entre $9.825M y $10.025M, con un crecimiento orgánico del 3% al 5%. En mayo las rebajó a $9.680M-$9.960M. Y en agosto, a $9.120M-$9.320M, lo que supone una caída orgánica de entre el 1% y el 3%. Sería el primer descenso de Ventas de su historia como empresa cotizada. Es más, dado que en el primer semestre las Ventas todavía crecieron un 1%, la nueva previsión implica, según nuestros cálculos, una caída en torno al 6% en la segunda mitad del año. La reacción del mercado fue fulminante: la acción se desplomó un 21,5% en una sola sesión tras los resultados del primer trimestre, y ha seguido cayendo después del segundo.
Márgenes
Los márgenes son, sin duda, el apartado más brillante de Zoetis. Sus palancas estructurales ya las hemos ido viendo: productos con receta, sin un pagador que presione los precios, un coste de fabricación muy bajo en relación con el precio de venta (el Margen Bruto es del 72%) y un gasto en I+D contenido. A ello se sumó el cambio de mix de la última década: los medicamentos para mascotas en EEUU son mucho más rentables que los productos ganaderos en mercados emergentes.
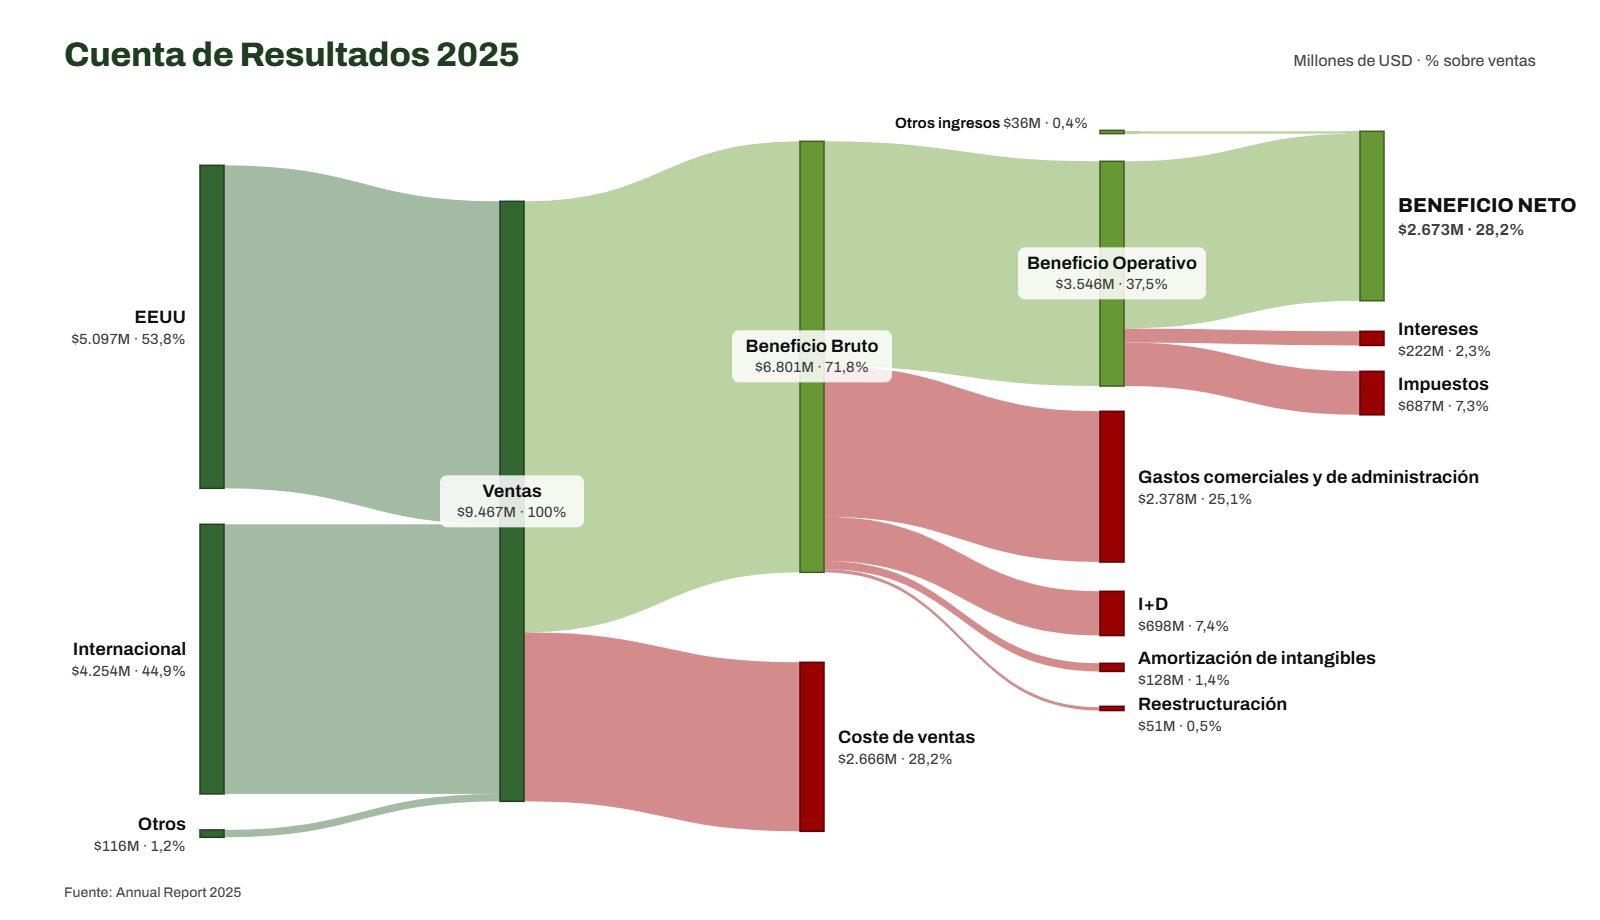
El resultado es que el Margen Neto ha pasado de un 17% en 2016 a un 28,2% en 2025. El Margen Operativo, por su parte, se sitúa en el 37,5%.
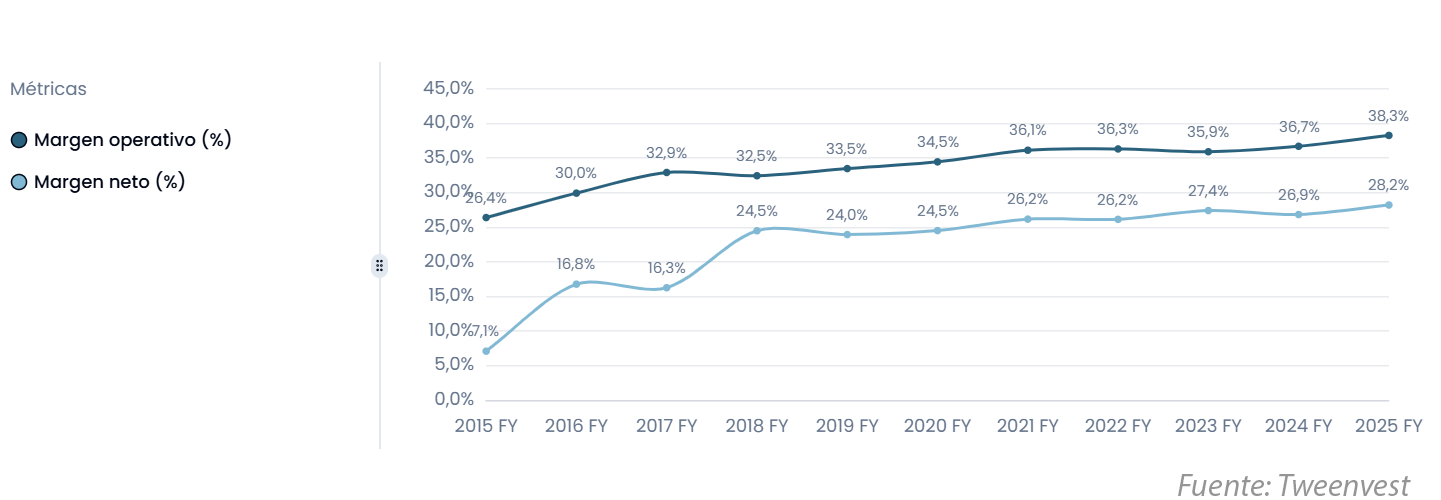
Por establecer un punto de comparación, veamos los márgenes de sus rivales directos:
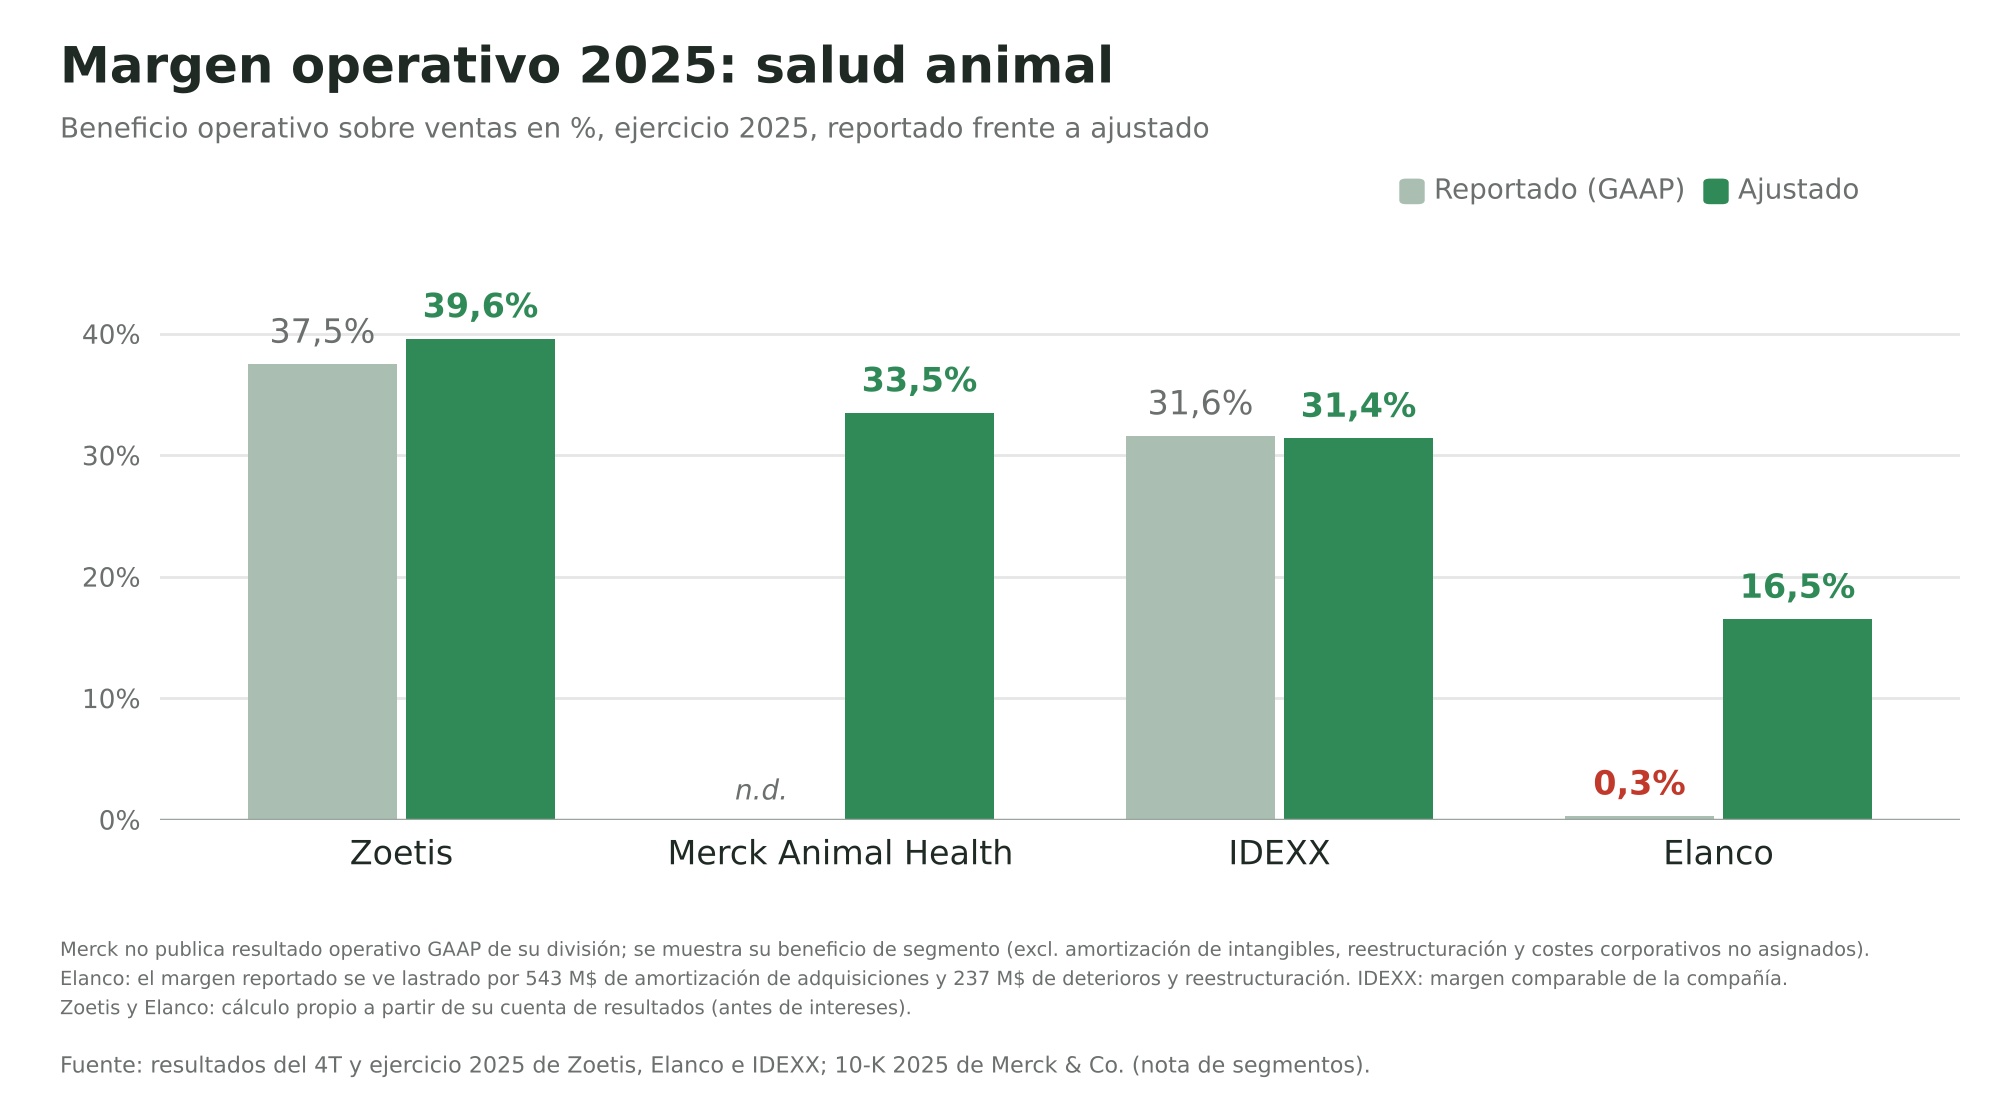
Como se puede apreciar, los márgenes de Zoetis no tienen rival entre las farmacéuticas veterinarias. Elanco obtuvo en 2025 un margen EBIT ajustado del 16,5%, menos de la mitad que Zoetis, y cerró el ejercicio con pérdidas netas de $232M sobre unas Ventas de $4.720M. La diferencia se explica por tres motivos: Elanco tiene un peso del ganado mucho mayor (aproximadamente la mitad de sus Ventas), arrastra las amortizaciones y los intereses de la compra de Bayer Animal Health, y sus productos para mascotas se han vendido tradicionalmente en el canal minorista, a precios más bajos. Dicho de otro modo: quien hoy ataca los productos de Zoetis con descuentos es una empresa con márgenes mucho más ajustados.
Si nos fijamos en los márgenes por segmento, que Zoetis sí desglosa, entenderemos mejor la gravedad del momento. El segmento EEUU obtiene un Margen Bruto del 83,5% y un resultado de explotación del segmento (antes de I+D y costes corporativos) del 67% de sus Ventas. El segmento Internacional, con más ganado y precios más bajos, se queda en el 69% y el 53% respectivamente. Por tanto, cada dólar de Ventas que se pierde en EEUU duele bastante más que lo que aporta cada dólar ganado fuera.
Y eso es exactamente lo que está ocurriendo. En el segundo trimestre de 2026, el Margen Bruto del segmento EEUU bajó 160 puntos básicos (del 84,7% al 83,1%) y su resultado cayó un 10%, porque para defender la cuota frente a los nuevos competidores la compañía está concediendo promociones y descuentos a sus clientes en lugar de bajar los precios de catálogo. A nivel de grupo, calculamos que el Margen Operativo del trimestre retrocedió unos 170 puntos básicos, hasta el 37,4%, aunque aquí hay que matizar: la caída se debe sobre todo a un cargo de $75M ligado a un plan de reducción de costes y de plantilla, y sin él el margen se habría mantenido gracias a un recorte del 4% en los gastos comerciales y de administración. Es decir, de momento Zoetis está compensando con ahorros lo que pierde en precio, algo que no se puede repetir indefinidamente. Para el conjunto de 2026, la dirección espera ahora un coste de ventas ajustado del 29,0% de los ingresos, frente al 28,0% que preveía en febrero.
En una empresa cuya tesis de inversión descansaba sobre el poder de fijación de precios, que los precios se queden planos y haya que dar descuentos para no perder clientes es el dato más preocupante de todo el análisis. Habrá que monitorear de cerca si esta presión es un ajuste puntual hasta que el mercado digiera a los nuevos entrantes o el inicio de una normalización de los márgenes hacia niveles más parecidos a los del resto del sector.
Ratios de Rentabilidad
- ROA: 17% (Beneficio Neto/Activos Totales)
- ROE: 80% (Beneficio Neto/Patrimonio Neto)
- ROCE: 35% (EBIT/(Patrimonio Neto + Deuda Neta))
Los Ratios de Rentabilidad de Zoetis son excelentes, pero no todos significan lo mismo.
El ROA del 17% es probablemente el dato más fiable. Incluso ha mejorado respecto al 15% de 2021, a pesar de que una cuarta parte del Activo son Goodwill e Intangibles y otro 15% es efectivo, partidas que no generan rentabilidad.
El ROE del 80% hay que tomarlo con cautela. En 2021 era del 45% con una Autonomía Financiera del 33%; hoy casi se ha duplicado, pero no porque el negocio sea el doble de rentable, sino porque el Patrimonio Neto se ha reducido por las recompras de acciones financiadas con deuda. Con un Patrimonio Neto de solo el 22% del Activo, el ROE está inflado por el apalancamiento.
El ROCE del 35% corrige ese efecto, porque incluye la deuda en el denominador, y se mantiene prácticamente igual que el 36% de hace cuatro años.
En definitiva, Zoetis sigue siendo un negocio extraordinariamente rentable, que obtiene un retorno muy elevado sobre el capital que emplea. Lo que ha cambiado no es la calidad del negocio hasta 2025, sino la estructura financiera con la que se presenta.
Gráfico Sankey
Beneficio por Acción (BPA)
El BPA de 2025 fue de $6,02 por acción, un 10% más que en 2024, y de $6,41 en términos ajustados (la métrica que utiliza la propia compañía, que excluye la amortización de intangibles adquiridos, costes de reestructuración y otras partidas no recurrentes). Si tomamos esta medida ajustada para evitar la distorsión de 2015, el BPA ha crecido a un ritmo medio del 13,7% anual durante la última década, prácticamente el doble que las Ventas.
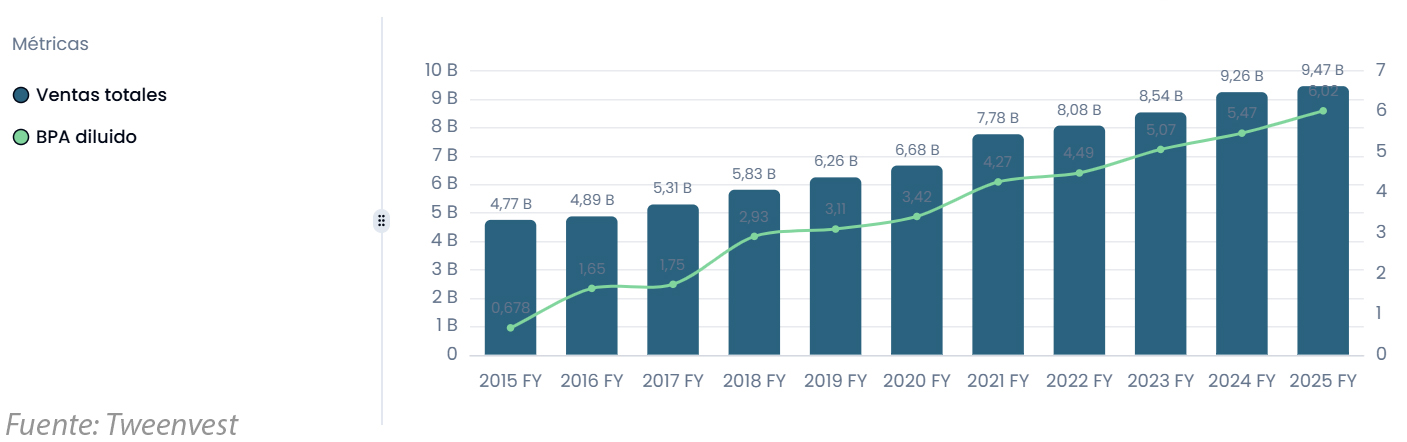
La diferencia entre ambos crecimientos se explica por dos factores que ya hemos visto: la expansión de márgenes y las Recompras de Acciones, que han reducido el número de títulos en torno a un 17% desde 2015. En los últimos cuatro años, con los márgenes ya estabilizados, el crecimiento del BPA reportado se había moderado a un 9% anual.
Sin embargo, en 2026 la fotografía es otra. En el primer semestre, el Beneficio Neto cayó un 3% (de $1.328M a $1.292M) y, pese a ello, el BPA subió un 4%, de $2,97 a $3,08. La explicación es que el número medio de acciones se ha reducido un 6% en un año. Es decir, el crecimiento del BPA es ahora mismo puramente financiero: procede de las recompras, no del negocio.
Para el conjunto de 2026, la compañía prevé un BPA reportado de entre $5,55 y $5,65 y un BPA ajustado de entre $6,15 y $6,25, cuando en febrero esperaba entre $7,00 y $7,10. El consenso de analistas se ha alineado con la parte media de ese rango, tras haber estado en $6,87 antes del último recorte. Supondría una caída del 3% sobre el BPA ajustado de 2025 y del 7% sobre el reportado. Y de nuevo, dado que el primer semestre aún fue positivo, la previsión implica, según nuestros cálculos, una caída del BPA ajustado superior al 10% en la segunda mitad del año.
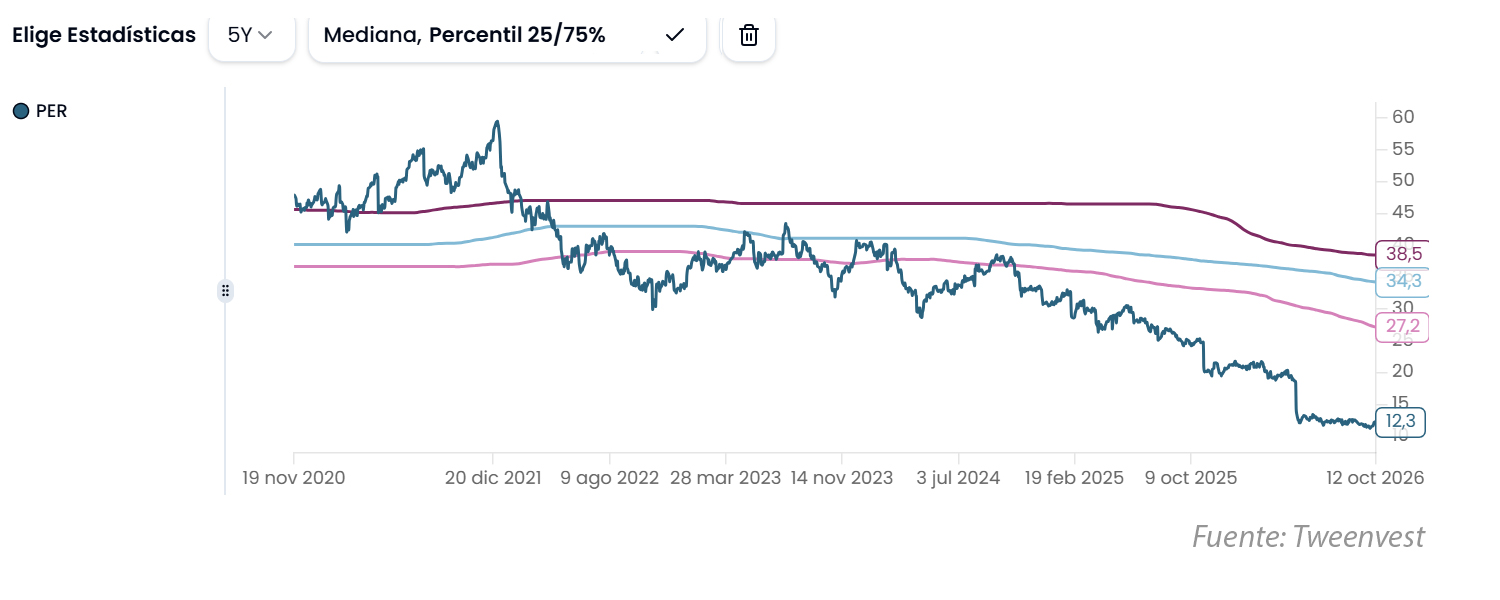
Con la acción a $69, esto significa que Zoetis cotiza a un PER de 11,5 veces el beneficio de 2025 y de unas 11 veces el BPA ajustado previsto para 2026. Para ponerlo en perspectiva: a cierre de 2021 cotizaba a 57 veces beneficios, a cierre de 2023 a 39 veces y a cierre de 2025 todavía a 21 veces.
En el artículo de Rollins comentábamos que hay ciertos tipos de empresa que históricamente han cotizado con una prima relevante por su visibilidad y recurrencia, y citábamos precisamente a Zoetis como ejemplo de compañía dominante en su sector que había sufrido una fuerte contracción de múltiplos. El caso ilustra muy bien por qué en Dividend Street solemos ser cautos con empresas que cotizan a múltiplos muy altos: quien compró acciones de Zoetis a finales de 2021, cuando nosotros advertíamos de que el precio parecía sobrevalorado, ha visto cómo el BPA crecía un 41% en cuatro años mientras su inversión perdía en torno al 70% de su valor. El negocio hizo lo que se esperaba de él hasta 2025; el múltiplo, no.
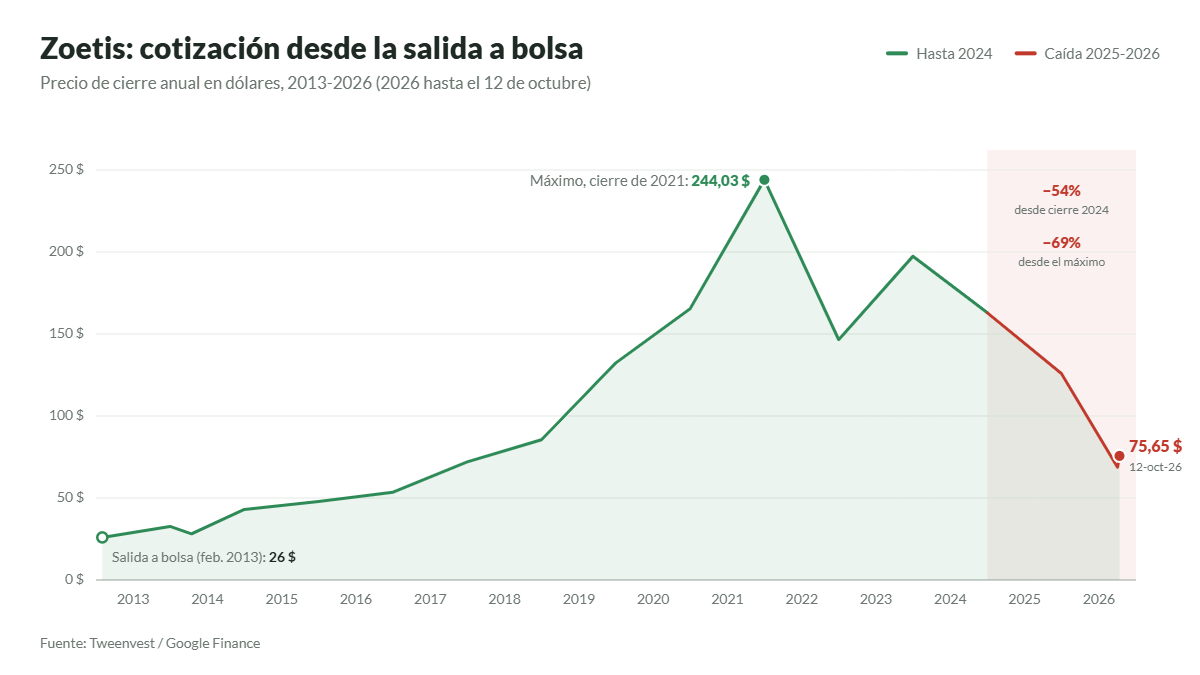
La cuestión ahora es la contraria: si un PER de 11 veces, propio de una empresa en declive, es razonable para un líder mundial con estos márgenes. La respuesta depende de un único dato que habrá que vigilar en los próximos resultados: la evolución de las Ventas de animales de compañía en EEUU. Si la caída del 11% se estabiliza, el mercado habrá exagerado; si se agrava, el beneficio de 2027 podría volver a revisarse a la baja.
De momento, la acción acumula una caída de alrededor del 44% en 2026 y cotiza muy cerca de sus mínimos de los últimos doce meses, tras haber marcado un máximo de $160 en ese mismo periodo.
3) DIVIDENDO
Dividendo por Acción (DPA)
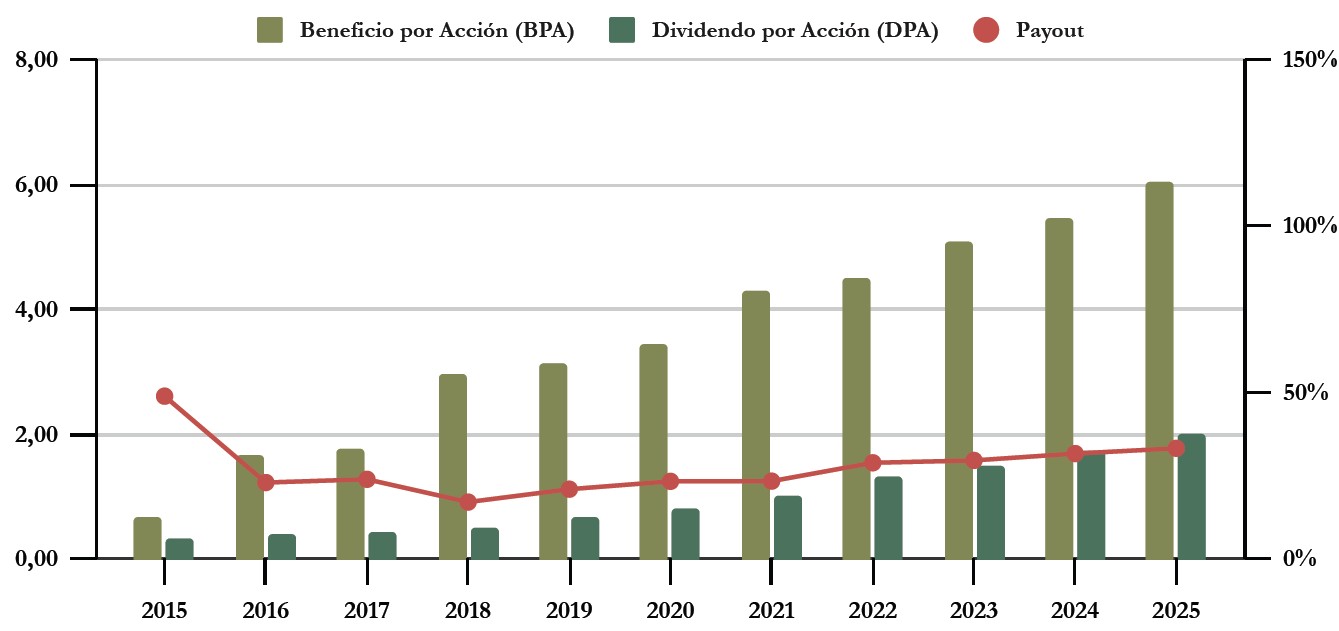
Zoetis reparte dividendos desde el mismo año de su salida a bolsa, 2013, y lo ha incrementado todos los años desde entonces: 13 subidas consecutivas. El ritmo ha sido altísimo: el DPA ha pasado de $0,33 en 2015 a $2,00 en 2025, lo que supone un crecimiento medio del 19,7% anual durante la última década, y del 18,9% anual en los últimos cuatro ejercicios.
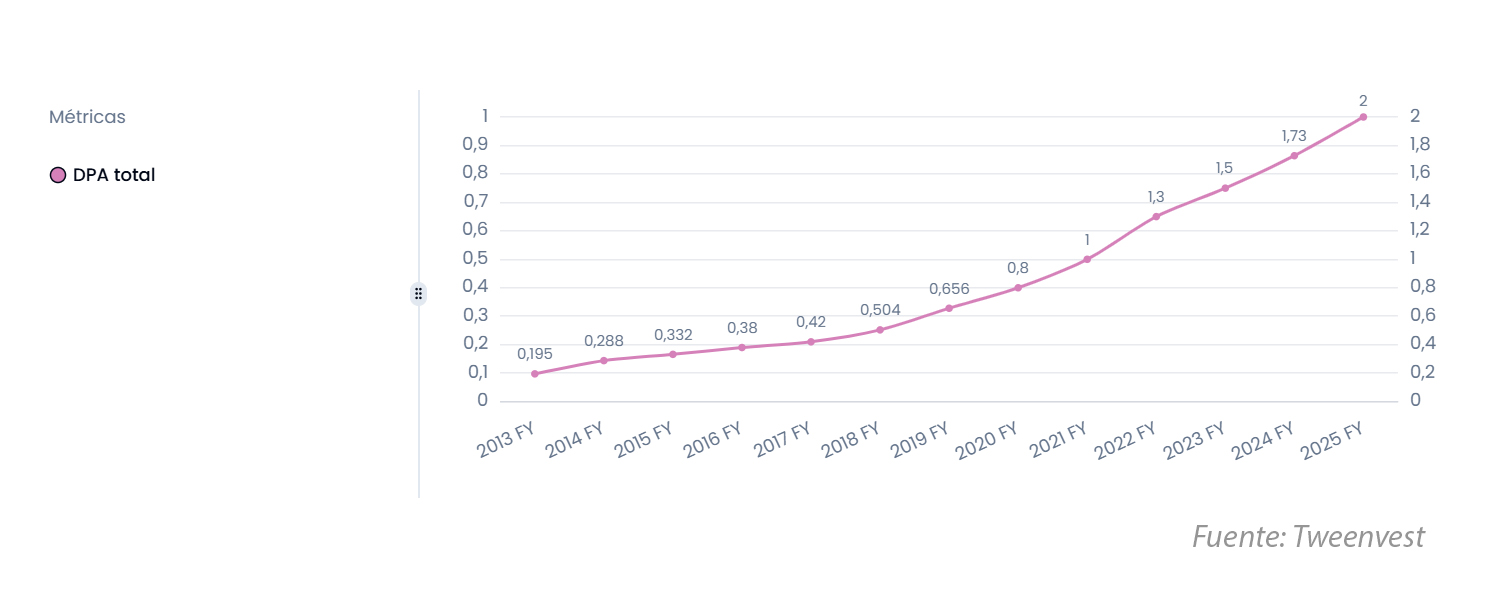
Sin embargo, la última subida rompe claramente con ese patrón. En diciembre de 2025, el Consejo aprobó para 2026 un dividendo trimestral de $0,53 por acción ($2,12 anuales), un incremento de solo el 6%, cuando los cuatro anteriores habían sido del 30%, 15%, 15% y 16%. Es la subida más pequeña de su historia, y se decidió antes de los dos recortes de previsiones de 2026, cuando la dirección todavía esperaba que el beneficio creciera. Visto con perspectiva, fue un primer aviso de que algo estaba cambiando.
La Rentabilidad por Dividendo inicial que ofrece hoy la acción, con una cotización de $69, es de un 3,1%. Dado que no parece razonable extrapolar los crecimientos del pasado, hemos proyectado dos hipótesis más modestas. Si el dividendo creciera en adelante al 6% anual de la última subida, en 2030 tendríamos un Yield on Cost del 3,9% y en 2035 del 5,2%. Si la empresa recuperase un crecimiento del 10% anual, llegaríamos al 4,5% en 2030 y al 7,2% en 2035.
Veamos qué les ha ocurrido a los inversores veteranos de Zoetis, porque los dos ejemplos son muy ilustrativos:
- Los inversores que compraron acciones en 2016 a unos $50 obtuvieron una Rentabilidad por Dividendo (RPD) inicial de apenas el 0,8%, y en 2026 reciben una RPD sobre su precio de compra del 4,2%. Además, incluso tras el desplome, conservan una plusvalía cercana al 40%.
- Aquellos que invirtieron en 2021 a un precio de unos $185 (el precio medio al que la propia empresa recompró acciones aquel año) obtuvieron una RPD inicial del 0,5%, y hoy reciben un 1,1% sobre su inversión. El dividendo se ha más que duplicado, pero arrastran una minusvalía del 63%.
Es notorio que Zoetis siempre había ofrecido una RPD inicial muy baja, casi siempre inferior al 1%, precisamente porque cotizaba a múltiplos muy elevados: a cierre de 2021 era del 0,4%, a cierre de 2023 del 0,8% y a cierre de 2025 del 1,6%. La RPD actual del 3,1% es, con mucha diferencia, la más alta de su historia como empresa cotizada. En nuestro artículo de 2021 nos preguntábamos si tenía sentido invertir en una empresa con un dividendo inicial del 0,7%; hoy ese inconveniente ha desaparecido. Veamos ahora si este dividendo es sostenible.
Payout (DPA/BPA)
Zoetis no tiene un objetivo explícito de Payout, pero su política implícita ha sido muy estable: subir el dividendo algo más rápido que el beneficio partiendo de un nivel muy bajo. Así, el Payout ha ido aumentando poco a poco, desde el 23% de 2016 y 2021 hasta el 33% de 2025.
Con el DPA de 2026 ($2,12) y el BPA reportado que prevé la compañía (unos $5,60), el Payout subiría al 38%. Sigue siendo un nivel muy cómodo, y deja margen de sobra para mantener el dividendo incluso si el beneficio siguiera cayendo. Lo que ya no parece posible es que el dividendo vuelva a crecer a doble dígito alto sin que lo haga el beneficio, salvo elevando el Payout.
Para hacernos una idea del margen real, cada 10 puntos adicionales de Payout equivalen a unos $240M al año, una cantidad pequeña frente a los más de $2.000M de caja libre que genera el negocio. El límite al crecimiento del Dividendo no está, por tanto, en el Payout, sino en a qué otros usos decide destinar la empresa esa caja. Y en este punto, como veremos a continuación, la asignación de capital de los últimos ejercicios ha dejado poco margen: entre dividendos y recompras se ha repartido bastante más de lo que se ha generado, de modo que cualquier subida importante del Dividendo tendría que venir acompañada de un freno a las recompras.
Cash Flow
Free Cash Flow considerando el CAPEX de Mantenimiento
En sus presentaciones, Zoetis describe sus prioridades de asignación de capital en este orden: primero, invertir en el negocio (I+D, capacidad de fabricación y adquisiciones) y, después, devolver el «capital excedente» a los accionistas mediante dividendos y recompras. Veamos qué dicen los estados financieros.
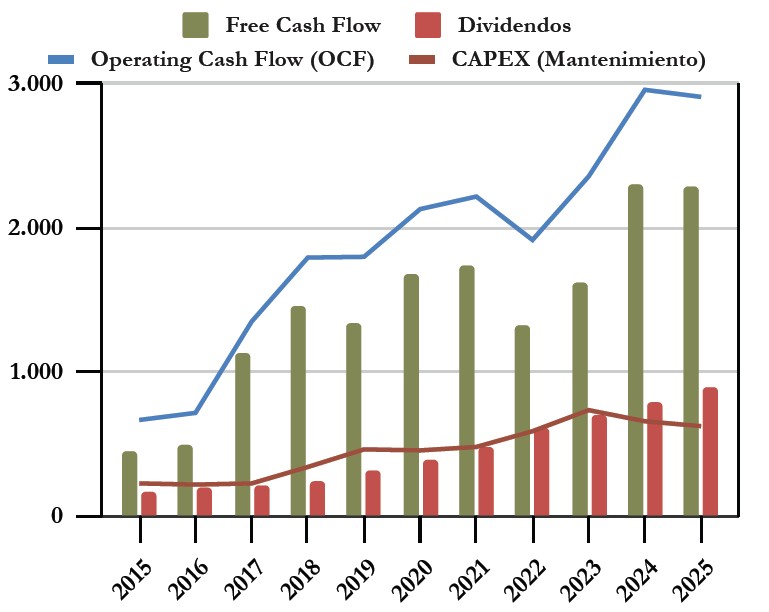
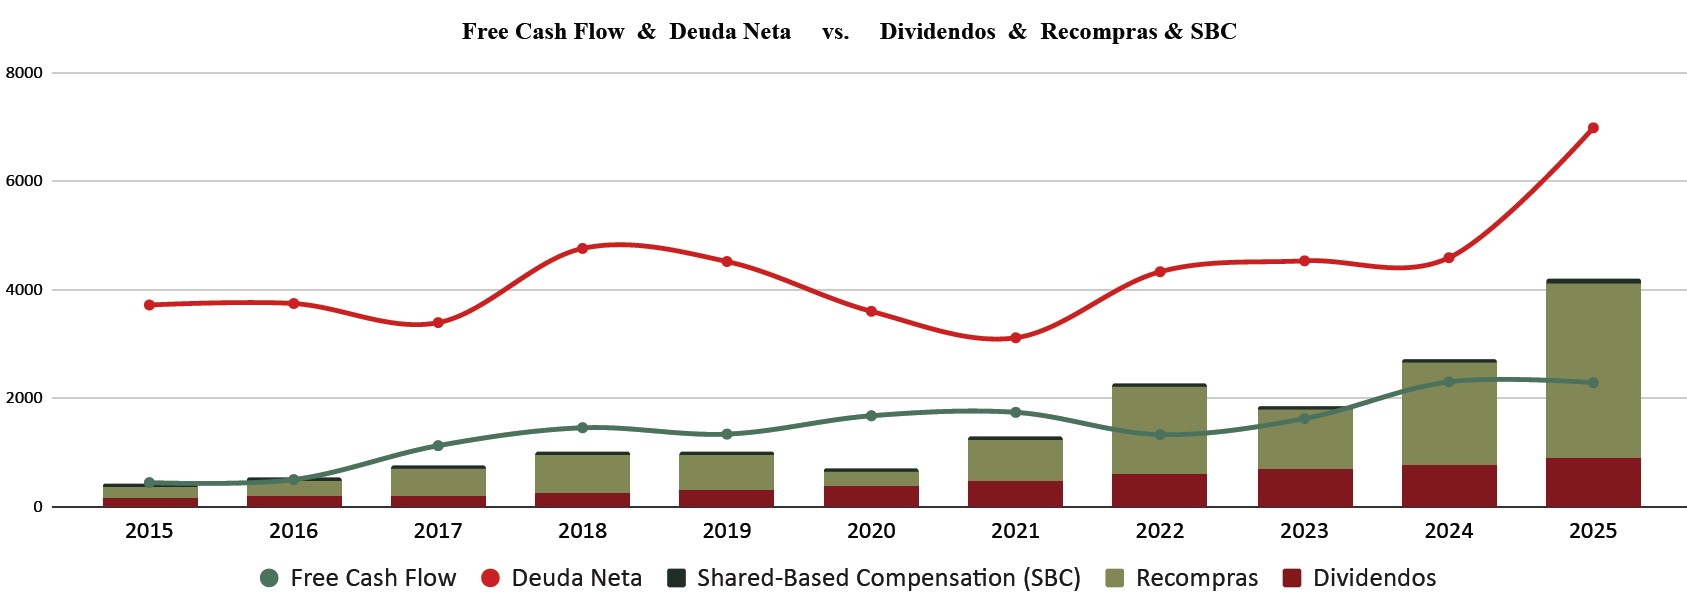
El Operating Cash Flow se ha multiplicado por más de cuatro desde 2015 y alcanzó $2.904M en 2025. El CAPEX, que en nuestro anterior análisis describíamos como bajo y constante, ha subido un escalón: de menos de $500M en 2021 a un máximo de $732M en 2023 y $621M en 2025 (un 6,6% de las Ventas), debido a las nuevas plantas para fabricar anticuerpos monoclonales. Aun así, el Free Cash Flow fue de $2.283M, y los $889M pagados en dividendos representaron un 39% del FCF. En los últimos cinco años este porcentaje se ha movido entre el 27% y el 46%.
Por tanto, se cumple con holgura la regla que consideramos imprescindible: el Free Cash Flow es más que suficiente para pagar los Dividendos. De hecho, los cubre 2,5 veces.
Free Cash Flow considerando el CAPEX Total
Si añadimos las adquisiciones, el gráfico apenas cambia en los últimos años, porque desde Abaxis (2018) Zoetis no ha hecho ninguna compra grande: $312M en 2022 (Jurox y Basepaws), $155M en 2023 y apenas $24M en 2025. En 2024 incluso ingresó $293M por la venta de los aditivos para piensos.
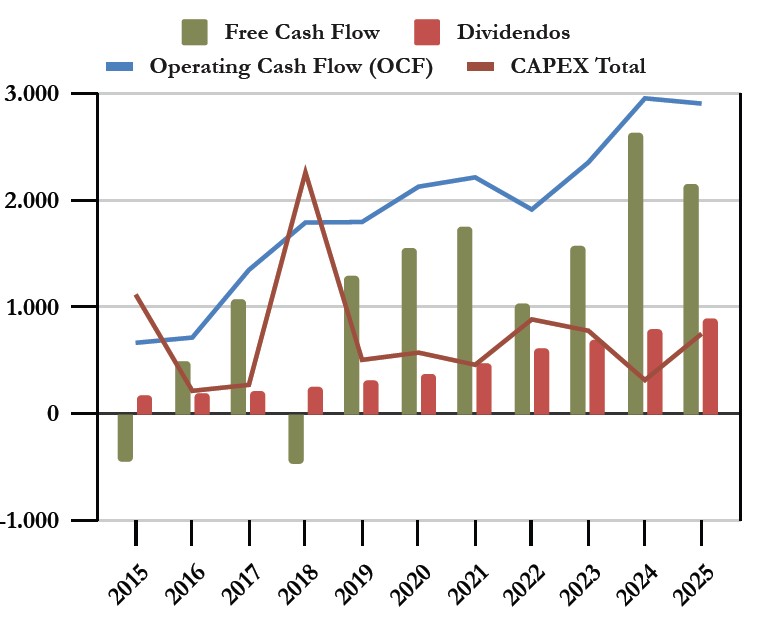
El problema aparece cuando sumamos la otra pata de la retribución al accionista. En 2025, tras pagar CAPEX, adquisiciones y Dividendos, a Zoetis le sobraron unos $1.370M. Pero destinó $3.246M a recomprar acciones propias, es decir, gastó casi $1.900M más de lo que generó, y cubrió la diferencia con deuda. Si miramos el periodo 2021-2025 en conjunto, el FCF acumulado fue de $9.264M, mientras que la suma de Dividendos ($3.452M) y recompras ($8.614M) ascendió a $12.066M: un 130% de la caja libre generada. La idea de devolver el «capital excedente» se ha quedado corta: se ha devuelto el excedente y bastante más.
Recompra de Acciones
Zoetis ha recomprado acciones de forma programática desde 2014, con autorizaciones cada vez mayores: $500M en 2014, $1.500M en 2016, $2.000M en 2018 y el programa vigente de $6.000M. Gracias a ello, el número de acciones ha bajado de unos 501 millones a principios de 2015 a 414 millones a mediados de 2026, una reducción del 17%.
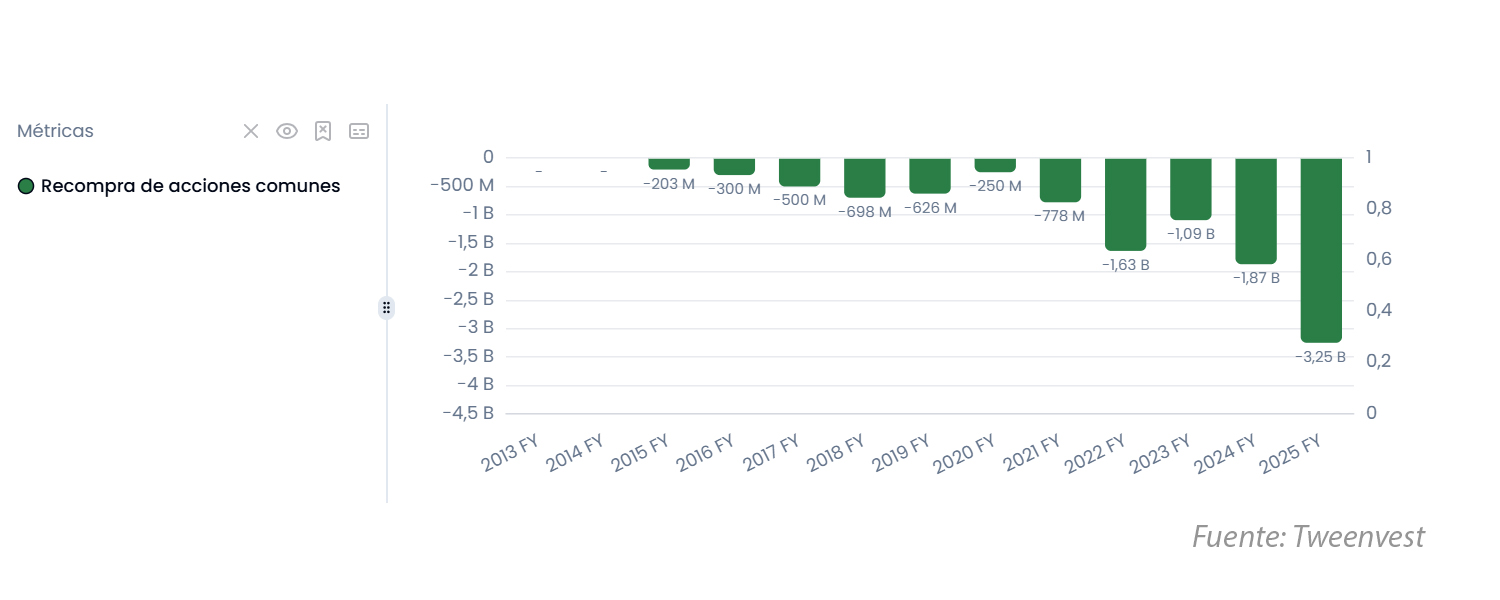
Como se aprecia en el gráfico, hasta 2024 las recompras fueron relativamente moderadas, en torno al 1%-2% del capital cada año. La excepción es 2025: la compañía retiró más de un 5% de sus acciones en un solo ejercicio, y lo hizo en buena parte en diciembre, con los fondos de la emisión de bonos convertibles. Según nuestros cálculos, el precio medio de las recompras de 2025 se situó entre $130 y $140 por acción. En el primer semestre de 2026 la autocartera ha aumentado en otros $1.160M, a un precio medio que estimamos en torno a $107.
En total, Zoetis ha destinado unos $4.400M en dieciocho meses a comprar acciones propias a un precio medio cercano a $128, y hoy esas acciones cotizan a $69. Con ese mismo dinero, a los precios actuales se podría haber retirado casi el doble de títulos. Y lo que es peor: una parte se pagó con deuda que habrá que devolver en 2029.
No es la primera vez que señalamos este problema. En el artículo de 2021 ya criticábamos que la empresa recomprara acciones a $185 mientras varios directivos vendían las suyas, y concluíamos que habría sido mejor destinar ese dinero a reducir deuda. Cuatro años después la crítica es la misma, con más motivo. Recomprar acciones es una excelente forma de retribuir al accionista cuando se hace a precios razonables y con caja sobrante; hacerlo a crédito, cerca de máximos y justo antes de un deterioro del negocio que la dirección debía de conocer mejor que nadie, es una asignación de capital deficiente.
En cuanto a la retribución en acciones a empleados y directivos (Share Based Compensation), su peso es reducido: $83M en 2025, menos del 1% de las Ventas, de modo que no diluye al accionista de forma apreciable ni explica las recompras.
Respecto a las operaciones de insiders, ya vimos en el apartado de Accionariado que la consejera delegada vendió acciones antes del desplome y que tres consejeros han comprado después. Las ventas de directivos en empresas estadounidenses suelen responder a planes automáticos ligados a su retribución, y no hemos encontrado nada que indique lo contrario, aunque será uno de los puntos que tendrá que aclarar la demanda colectiva en curso.
En conclusión, y para lo que nos ocupa como inversores, el Dividendo de Zoetis es perfectamente sostenible: el Payout es del 33%, el FCF lo cubre 2,5 veces y el importe total a pagar ni siquiera crece en 2026, porque la subida del 6% por acción se compensa con el menor número de acciones. Lo que no es sostenible es el ritmo de recompras del último año y medio. Lo razonable sería que la compañía las frenase para proteger el Balance, y eso tiene una consecuencia: el BPA dejará de recibir ese empujón artificial, y el crecimiento futuro del Dividendo dependerá exclusivamente de que el negocio vuelva a crecer.
Conclusión
Zoetis nos ha dejado esta vez una impresión muy distinta a la de 2021: entonces era una empresa magnífica a un precio excesivo; hoy es una empresa con problemas reales a un precio que no habíamos visto nunca.
El Balance sigue siendo sólido, con una liquidez muy amplia y una Deuda Neta de 1,67 veces el EBITDA, pero ha perdido holgura: la deuda ha aumentado un 38% en un año, la Autonomía Financiera ha caído al 22% y cerca de la mitad de los vencimientos se concentran entre 2027 y 2029.
La Rentabilidad es el gran punto fuerte. Un Margen Neto del 28%, un ROCE del 35% y un BPA que ha crecido cerca de un 14% anual durante una década son cifras al alcance de muy pocas empresas, y ninguna de sus rivales se le acerca. La generación de caja es abundante y el Dividendo, que se ha multiplicado por seis en diez años, está cubierto con mucho margen.
El principal problema es que la ventaja competitiva sobre la que descansaban esos márgenes está siendo cuestionada. Los cinco primeros productos suponen el 42% de las Ventas y cuatro de ellos afrontan hoy competidores directos o dudas sobre su seguridad; las Ventas de mascotas en EEUU caen a doble dígito; por primera vez no ha podido subir precios, y las previsiones para 2026 se han recortado dos veces. A ello se suma una asignación de capital que no ha estado a la altura, con recompras financiadas con deuda a precios que hoy parecen muy altos, y un relevo en la dirección financiera en plena tormenta.
En cuanto a la valoración, el mercado ha pasado de pagar 57 veces beneficios a pagar 11, y la Rentabilidad por Dividendo inicial ha subido del 0,4% al 3,1%. No sabemos si los problemas son temporales o estructurales, pero sí que el precio actual ya descuenta un escenario bastante negativo.
Por ello, Zoetis nos sigue pareciendo una empresa adecuada para nuestra estrategia, aunque ya no con la rotundidad de hace cuatro años y siempre que se entre con un margen de seguridad amplio; pero tratemos de ver a continuación qué precios nos parecerían razonables para esta empresa.
Valoración
(Los valores escritos a continuación no son en ningún caso recomendaciones de compra/venta. Desaconsejamos vivamente a los lectores a guiarse por ellos sin hacer sus propios cálculos y consideraciones.)
Para proyectar el beneficio partimos del BPA reportado que la propia compañía prevé para 2026, unos $5,60, y le aplicamos un crecimiento del 5% anual hasta 2030. Es una hipótesis muy inferior al 14% histórico: supone que el Beneficio Neto apenas crece un 3% al año, una vez absorbida la presión competitiva actual, y que unas recompras más moderadas aportan el resto. Con ello obtenemos un BPA de $6,80 en 2030.
1) Escenario Optimista:
Si nos fijamos en el PER al que ha cotizado la compañía en los últimos cinco cierres de ejercicio, vemos que se ha movido entre 57 veces (2021) y 21 veces (2025), con los valores centrales entre 30 y 39 veces
Considerando que la compañía volviera a la parte baja de ese rango central (PER 30), con un BPA de $6,80 en 2030 la cotización se iría al entorno de los $204. Y si tomamos el PER mínimo de cierre de ejercicio del periodo (PER 21, excluyendo el año en curso), la cotización alcanzaría unos $141.
Nos parece un escenario muy poco probable. Aquellos múltiplos se pagaban por una empresa que crecía a doble dígito sin competencia en sus principales productos, y ese contexto ha desaparecido. Solo sería concebible si los lanzamientos previstos (los anticuerpos de larga duración Lenivia y Portela, y los nuevos tratamientos renales, oncológicos y cardiológicos) devolvieran a Zoetis a crecimientos del 10% o más.
2) Escenario Neutro:
Para una empresa líder en su sector, con márgenes y retornos sobre el capital muy elevados pero con un crecimiento previsible de dígito simple medio, no nos parece descabellado un PER de 17 veces, similar al que el mercado asigna a otras compañías de consumo defensivo o de salud de buena calidad. Este múltiplo nos daría en 2030 una cotización de unos $116. Sería un PER inferior a cualquiera de los que Zoetis había tenido antes de 2026, así que lo consideramos un escenario neutro pero conservador, condicionado a que las Ventas en EEUU se estabilicen durante 2027.
3) Escenario Pesimista:
Por último, veamos qué ocurriría si el deterioro actual resultase ser estructural.
Por una parte, si efectuamos el cálculo de Descuento de Flujos de Caja partiendo de un Free Cash Flow de $5,0 por acción (algo inferior al de 2025, por la caída prevista del beneficio), con un crecimiento del 3% anual a 10 años, un crecimiento terminal del 2% y una tasa de descuento del 9%, y restando la Deuda Neta actual (unos $18 por acción), llegamos a un valor de unos $60 por acción.
Por otra parte, podemos suponer que la contracción de múltiplos que ya ha sufrido la acción se vuelve permanente, como les ha ocurrido a muchas farmacéuticas humanas con problemas de patentes. Si Zoetis siguiera cotizando a un PER de 11 veces en 2030, con el BPA esperado de $6,80 la cotización sería de unos $75. Y si además el beneficio no creciera en absoluto y el BPA se quedase en los $5,60 actuales, bajaría a unos $62.
En conclusión, todo dependerá de si Zoetis consigue estabilizar su negocio de animales de compañía en EEUU y demostrar que conserva poder de fijación de precios frente a los nuevos competidores. La cotización actual, en torno a $69, se sitúa prácticamente dentro de nuestro escenario pesimista: el mercado está valorando a Zoetis como si no fuera a crecer nunca más. Puede que acabe teniendo razón, pero para una empresa con esta rentabilidad, este liderazgo y una cartera de investigación amplia, nos parece una valoración históricamente atractiva, siempre que el deterioro no vaya a más.
¿Y a vosotros, qué os ha parecido Zoetis? ¿La teníais en el radar? ¿Creéis que la caída es una oportunidad en una empresa de calidad, o que sus ventajas competitivas eran menos duraderas de lo que pensábamos?
Esperamos que os haya parecido interesante el análisis. No dudéis en dejar vuestros comentarios.
Si os ha gustado, os agradeceríamos mucho que lo compartierais en Twitter y redes sociales.
Si queréis consultar los datos históricos de la compañía, no dudéis en consultar el Informe.
¡Un saludo y hasta el próximo artículo!
Fuentes consultadas:
- Annual reports 2015 – 2025
- https://www.sec.gov/Archives/edgar/data/1555280/000155528026000011/zts-20251231.htm
- https://www.sec.gov/Archives/edgar/data/1555280/000155528026000008/exhibit9912-31x25q4.htm
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528026000021/exhibit99q12026.htm
- https://investor.zoetis.com/news/news-details/2026/Zoetis-Announces-Second-Quarter-2026-Results/default.aspx
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528026000038/exhibit99q22026.htm
- https://news.zoetis.com/press-releases/press-release-details/2025/Zoetis-Announces-Proposed-1-75-Billion-Convertible-Senior-Notes-Offering/default.aspx
- https://www.sec.gov/Archives/edgar/data/1555280/000119312525324853/d35588dex992.htm
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528016000303/exhibit9912-31x15q4.htm
- https://investor.zoetis.com/news/news-details/2017/Zoetis-Reports-Fourth-Quarter-and-Full-Year-2016-Results/default.aspx
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528016000494/a2017q1dividendpressrelease.htm
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528018000279/a2019q1sharerepurchasedivi.htm
- https://www.sec.gov/Archives/edgar/data/1555280/000155528020000328/exhibit9922021q1divide.htm
- https://www.sec.gov/Archives/edgar/data/0001555280/000119312513230781/d533019ds4.htm
- https://www.sec.gov/Archives/edgar/data/0001555280/000155528015000057/zoetis-20141231x10kye.htm
- https://www.theglobeandmail.com/report-on-business/international-business/us-business/pfizers-zoetis-raises-22-billion-in-largest-us-ipo-since-facebook/article8092958/
- https://handwiki.org/wiki/Company:Zoetis
- https://en.wikipedia.org/wiki/Zoetis
- https://stockanalysis.com/stocks/zts/financials/balance-sheet/
- https://stockanalysis.com/stocks/zts/financials/cash-flow-statement/
- https://stockanalysis.com/stocks/zts/financials/ratios/
- https://www.tikr.com/blog/zoetis-cut-its-2026-guide-in-q2-earnings-the-dermatology-lead-is-the-reason
- https://www.investing.com/news/stock-market-news/why-is-zoetis-stock-collapsing-today-93CH-4668327
- https://www.investing.com/news/company-news/zoetis-q2-2026-slides-show-mixed-results-guidance-cut-93CH-4843210
- https://www.investing.com/news/transcripts/earnings-call-transcript-zoetis-posts-mixed-q2-2026-results-as-guidance-falls-93CH-4842841
- https://www.prnewswire.com/news-releases/zts-shareholder-alert-zoetis-inc-securities-class-action-lawsuit—investors-should-contact-suewallst-302791953.html
- https://www.sec.gov/Archives/edgar/data/310158/000031015826000063/mrk-20251231.htm
- https://elanco.com/us/newsroom/press-releases/elanco-animal-health-reports-fourth-quarter-2025-results
- https://www.sec.gov/Archives/edgar/data/1739104/000110465925002881/tm252872d1_ex99-1.htm
- https://www.mmm-online.com/news/animal-pharma-70b-story-to-tell/
- https://www.gminsights.com/industry-analysis/animal-healthcare-market
- https://simplywall.st/stocks/it/pharmaceuticals-biotech/bit-1zts/zoetis-shares/ownership
- https://www.marketscreener.com/news/zoetis-investor-overview-04-07-2026-00-00-00-ce7e50dad080f725
- https://10kvi.com/azienda/zoetis-inc/