
Hoy vamos a sumergirnos, nunca mejor dicho, en un sector que no suele aparecer en las carteras de dividendos: la distribución mayorista de productos para piscinas. Vamos a ver una empresa que nació con un único almacén en un suburbio de Nueva Orleans y que hoy es el mayor distribuidor mayorista de productos para piscinas del mundo, con un tamaño varias veces superior al de cualquiera de sus rivales. Una compañía que vivió una euforia histórica durante la pandemia, que ha visto su cotización caer más de un 60% desde sus máximos y en la que Berkshire Hathaway, el conglomerado de Warren Buffett, ha decidido zambullirse. Se trata de la americana Pool Corporation (PoolCorp). Veamos si se trata de una empresa adecuada para nuestra estrategia de inversión.
Introducción
Muchas de las grandes compañías que hoy dominan sus sectores no nacieron de una idea revolucionaria, sino de la paciencia de unos pocos emprendedores para hacer muy bien algo aparentemente aburrido, y repetirlo miles de veces. La distribución mayorista es el mejor ejemplo: comprar a los fabricantes, almacenar y entregar a tiempo el producto correcto a un profesional que lo necesita ese mismo día. No hay patentes ni grandes marcas de consumo, y aun así algunos distribuidores han construido ventajas competitivas formidables gracias a la escala y la disciplina operativa. La historia de Pool Corporation es la de un pequeño almacén de Luisiana que se convirtió en el consolidador indiscutible de un sector muy fragmentado.
Los orígenes de la compañía se remontan a finales de la década de 1970 en Dallas. Allí trabajaba Frank J. St. Romain, un luisianés que llevaba más de veinte años en el negocio de las piscinas, buena parte de ellos en Seablue Corporation. Cuando Seablue fue adquirida por un conglomerado, St. Romain decidió emprender por su cuenta junto a varios compañeros, entre ellos William R. «Rusty» Sexton, Maurice Van Dyke y Richard Smith. En 1980 fundaron South Central Pool Supply, que abrió sus puertas en la primavera de 1981 con un único centro de servicio en Metairie, en las afueras de Nueva Orleans.
Durante su primera década, el crecimiento de South Central fue deliberadamente pausado: apenas una nueva delegación cada uno o dos años, porque, según explicaría años más tarde Manuel Pérez de la Mesa, la compañía «tenía un acceso limitado al capital». Pero lo que sí tuvo desde el principio fue constancia: las ventas y los beneficios crecieron todos los años. En 1990, Rusty Sexton empujó a la compañía hacia la informatización de sus sistemas, algo nada habitual en un sector de pequeños negocios familiares, y en 1992 South Central ya facturaba $54,1M.
El gran punto de inflexión llegó en 1993, cuando la compañía se asoció con Code Hennessy & Simmons, una firma de capital riesgo de Chicago que la adquirió mediante una compra apalancada (leveraged buyout o LBO), es decir, financiando buena parte del precio con deuda que después debía devolver la propia compañía con sus flujos de caja. Las ventas de aquel año fueron de $67,2M. Así nació SCP Pool Corporation, y con ella la estrategia que ha definido a la compañía hasta hoy: consolidar un sector extremadamente fragmentado comprando distribuidores regionales y abriendo centros propios. En 1994, tras comprar parte de los activos de Aqua Fab Industries, las ventas ya alcanzaron los $102M.
En 1995, SCP Pool salió a bolsa en el NASDAQ bajo un ticker que no podía ser más elocuente: «POOL» (“piscina” en inglés). Los fondos se destinaron a amortizar deuda y a financiar el crecimiento, y ese mismo año se incorporó Manuel Pérez de la Mesa, la figura clave de las dos décadas siguientes. El ritmo de compras se aceleró de inmediato: solo en 1995 adquirió cinco distribuidores regionales, y en 1996 protagonizó una operación muy original, intercambiando su filial Alliance Packaging con Great Lakes Chemical a cambio de la división de distribución de Bio-Lab, que le aportó 39 centros de servicio, sobre todo en Florida. Después llegaron Pacific Industries a finales de 1997 (unos $21M) y Bicknell Huston Distributors en 1998 (otros $21M, con 11 centros en el noreste). Por aquel entonces, SCP ya contaba con 85 centros en 30 estados y unos 23.000 clientes, y a finales de 1998 Code Hennessy & Simmons cerró con éxito su etapa en la compañía.
En 1999 Frank St. Romain se retiró, Rusty Sexton asumió el cargo de consejero delegado y Manuel J. Pérez de la Mesa fue nombrado presidente. Pérez de la Mesa había sido vicepresidente de operaciones de Watsco, el mayor distribuidor de climatización de EEUU (un modelo de negocio sorprendentemente parecido). Ese año SCP compró Benson Pump Company (20 centros en 16 estados) y dio el salto a Europa con compras en el Reino Unido y Francia. En agosto de 2000 llegó Superior Pool Products, adquirida a Arch Chemicals, con 19 centros en el oeste de EEUU y más de $80M de ventas, que se mantuvo como red independiente con su propia marca. En 2000, SCP facturó $669,8M y cerró su vigésimo año consecutivo de crecimiento de ventas y beneficios.
El modelo de negocio de la distribución de productos para piscinas tiene unas características económicas muy particulares. Una piscina necesita mantenimiento constante durante décadas: productos químicos, filtros, bombas, limpiafondos y todo tipo de piezas de repuesto. Hoy en EEUU hay más de 14 millones de piscinas y spas, de los cuales unos 5,5 millones son piscinas enterradas, y esa base instalada es cada año más grande y más antigua. Por eso, el 64% de las Ventas de PoolCorp procede del mantenimiento y las pequeñas reparaciones, un gasto que el propietario no puede aplazar mucho tiempo (un agua verde no espera a que mejore la economía). Otro 22% procede de reformas y solo el 14% de la construcción nueva, la parte más cíclica. Además, es un negocio con necesidades de inversión en activo fijo muy bajas (el CAPEX apenas supone un 1% de las Ventas), aunque con elevadas necesidades de capital circulante, porque hay que acumular inventario antes de la temporada alta. En definitiva, es un negocio recurrente, moderadamente cíclico y estacional, que convierte buena parte de su beneficio en caja a lo largo del ciclo.
Durante la primera década del siglo XXI, la compañía siguió ampliando su perímetro. En 2005 adquirió Automatic Rain Company, que operaba bajo la marca Horizon, un distribuidor regional de productos de riego y paisajismo con 40 delegaciones en ocho estados del oeste y suroeste de EEUU. La lógica era aprovechar el mismo tipo de cliente profesional (contratistas de exteriores) y la misma infraestructura logística en un sector adyacente. El 16 de mayo de 2006, la compañía cambió su nombre por el actual, Pool Corporation (PoolCorp). Hoy su sede central se encuentra en Covington, en el estado de Luisiana.
Sin embargo, esta década también trajo la primera gran prueba de resistencia del modelo. La crisis inmobiliaria de 2008 provocó una caída de aproximadamente el 80% en la construcción de piscinas nuevas respecto a los máximos de 2005. Las Ventas cayeron un 14% en 2009 y el BPA pasó de $1,74 en 2006 a apenas $0,39 en 2009. Aun así, PoolCorp no entró en pérdidas ni dejó de pagar su Dividendo, aunque lo congeló durante 2009 y 2010. Esta experiencia nos enseña que el mantenimiento actúa como un colchón, pero no como un escudo completo frente a las crisis inmobiliarias. Poco después, en 2011, la Comisión Federal de Comercio de EEUU (FTC) la acusó de presionar a los fabricantes para que no vendieran a distribuidores rivales, un caso cerrado en 2012 con un acuerdo que ilustra el enorme poder de negociación de PoolCorp.
A nivel de gobierno corporativo y relevo en la dirección, Manuel Pérez de la Mesa fue consejero delegado desde principios de la década de 2000 hasta finales de 2018. Su etapa fue extraordinariamente rentable: según la propia compañía, en los veinte años previos a su retirada las Ventas crecieron un 10% anual, el BPA un 17% anual, el ROIC promedió un 29% y la rentabilidad total para el accionista fue de un 22% anual compuesto. Su sucesor, desde enero de 2019, fue Peter D. Arvan, que se había incorporado en 2017 y venía de dirigir Roofing Supply Group, un distribuidor de materiales de techado, tras dieciséis años en GE Supply.
A Arvan le tocó gestionar el periodo más excepcional de la historia del sector. Durante la pandemia, las familias pasaron mucho más tiempo en casa y dedicaron una enorme cantidad de dinero a mejorar el jardín. Las Ventas crecieron un 23% en 2020 y un 34,5% en 2021, y el BPA pasó de $6,40 en 2019 a $18,70 en 2022. En ese contexto, la compañía aceleró sus compras: solo en 2020 destinó $124,6M a adquisiciones, entre ellas Jet Line Products, con nueve centros en el noreste, Texas, Florida y el Caribe.
Pero la gran operación de la década reciente llegó en diciembre de 2021, con la compra de Porpoise Pool & Patio, matriz de Pinch A Penny, la mayor franquicia de tiendas de piscinas de EEUU (unas 260 tiendas franquiciadas en el sureste y Texas), y de Sun Wholesale Supply, el distribuidor y envasador de productos químicos que abastece a esa red. Porpoise Pool & Patio fue la compra más relevante, por la que PoolCorp pagó $789M de los $812M que gastó por adquisiciones en 2021. Se financió con deuda y caja disponible, sin emitir acciones, y le aseguró un canal minorista cautivo y capacidad propia de envasado en la categoría más recurrente del negocio.
Tras la euforia llegó la resaca. Entre 2023 y 2025 las Ventas cayeron desde los $6.180M de 2022 hasta los $5.289M y el BPA bajó hasta $10,85. La construcción de piscinas nuevas se desplomó hasta las 62.000 unidades de 2024 y algo menos de 60.000 en 2025, según el Annual Report, desde niveles que algunos analistas sitúan por encima de las 100.000 en el pico de la pandemia. Los tipos de interés altos y la debilidad inmobiliaria han pesado mucho sobre la parte discrecional del negocio, mientras la compañía seguía abriendo centros (456 a finales de 2025) y dedicando buena parte de su caja a recomprar acciones.
En 2026 se ha producido además un relevo inesperado en la dirección. En enero, la compañía fichó a John B. Watwood, procedente de Motion Industries, la filial de distribución industrial de Genuine Parts Company, y apenas cuatro meses después, el 4 de mayo de 2026, Peter Arvan abandonó la compañía y Watwood fue nombrado consejero delegado. Al mismo tiempo, John E. Stokely, presidente del consejo desde 2017, asumió el cargo de presidente ejecutivo, y la compañía pospuso su Investor Day a la primera mitad de 2027. Es un cambio que conviene seguir de cerca, porque es la primera vez que la compañía elige a un presidente ejecutivo sin carrera previa dentro del grupo.
En cuanto a la política de financiación, la historia de PoolCorp muestra un patrón muy claro desde la salida a bolsa: las adquisiciones se han pagado en efectivo o con deuda bancaria, y la única emisión relevante de acciones fue la de 1.350.000 títulos en diciembre de 1997, destinada a financiar compras. Desde entonces, lejos de diluir, la compañía ha reducido el número de acciones de forma sistemática mediante recompras, financiadas en parte con deuda, como veremos más adelante.
En conclusión, la trayectoria de PoolCorp desde un único almacén en Metairie hasta convertirse en el mayor distribuidor de productos para piscinas del mundo es un ejemplo de manual de consolidación paciente de un sector fragmentado. Sus fundadores y, sobre todo, Pérez de la Mesa supieron combinar adquisiciones y aperturas, mantener las marcas locales que aportaban valor y aprovechar la escala frente a los fabricantes. La compañía ha mostrado disciplina en la asignación de capital, pagando sus compras en efectivo y reduciendo el número de acciones, aunque la resaca post-pandemia y el cambio de consejero delegado plantean preguntas que trataremos de responder a lo largo del análisis.
Negocio
PoolCorp se define a sí misma como «el mayor distribuidor mayorista del mundo de suministros, equipos y productos de ocio para piscinas» y como uno de los principales distribuidores de productos de riego y paisajismo de EEUU. A finales de 2025 contaba con 456 centros de venta en Norteamérica, Europa y Australia, unos 125.000 clientes, más de 200.000 productos y unos 6.000 empleados. Además, la compañía es miembro del índice S&P 500.
Para entender su posición competitiva hay que tener en cuenta que PoolCorp no tiene un rival de tamaño comparable que se dedique exclusivamente a la distribución mayorista de productos para piscinas. Sus Ventas de $5.289M en 2025 son varias veces superiores a las del resto de actores del sector. Veamos a continuación quiénes son sus principales competidores:
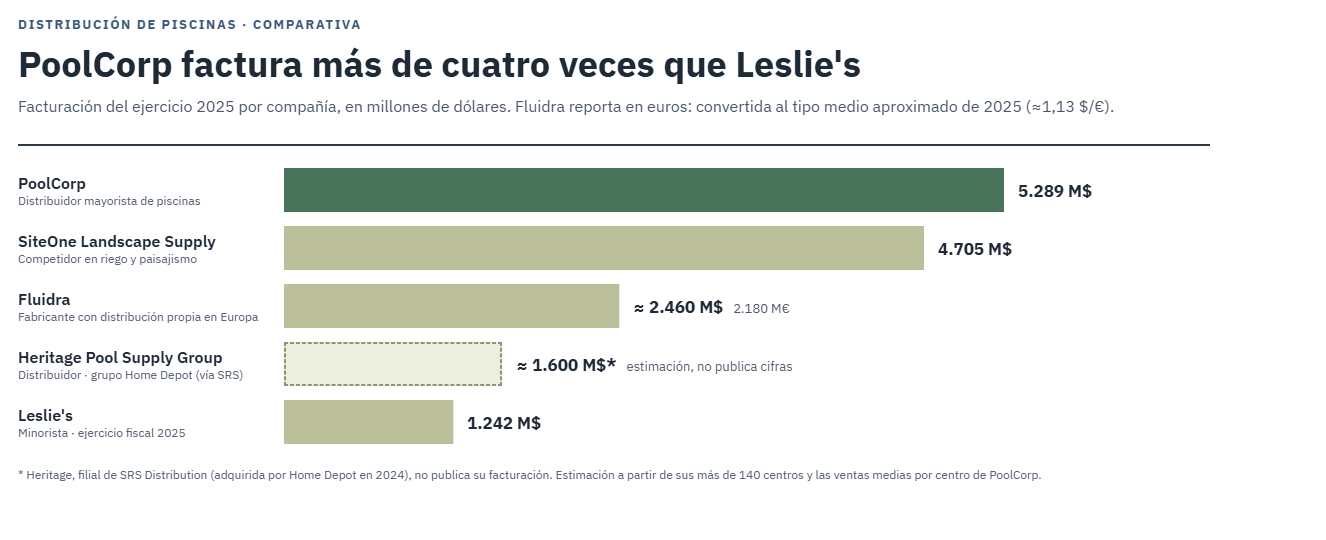
Como vemos, el panorama competitivo de PoolCorp es muy heterogéneo. Leslie’s, la mayor cadena minorista de tiendas de piscinas de EEUU, con más de 1.000 establecimientos, se dirige sobre todo al consumidor final y atraviesa serias dificultades: en su ejercicio fiscal 2025 vendió $1.242M y perdió $237M. En riego y paisajismo, la red Horizon de PoolCorp compite con SiteOne Landscape Supply, el líder del sector, y en Europa el gran actor es la española Fluidra, que es sobre todo un fabricante de equipos (Zodiac, AstralPool) con distribución propia.
En cuanto a movimientos corporativos recientes, el más relevante ha sido la compra de SRS Distribution por parte de Home Depot, cerrada en junio de 2024 por unos $18.250M. SRS, con más de 760 delegaciones, ha construido desde 2021 Heritage Pool Supply Group, que ya supera las 140 delegaciones en 36 estados tras 23 adquisiciones de distribuidores independientes. Es, sin duda, el competidor que más hay que vigilar, porque cuenta con el respaldo de uno de los mayores minoristas del mundo (Home Depot) y está replicando exactamente la estrategia que hizo grande a PoolCorp.
En cuanto al tamaño del mercado, algunos análisis independientes estiman que PoolCorp tiene alrededor del 40% del mercado mayorista estadounidense, con el 60% restante repartido entre «varios cientos» de distribuidores regionales y locales. La propia compañía se describe como «uno de los únicos distribuidores mayoristas nacionales centrados en el sector de las piscinas en EEUU».
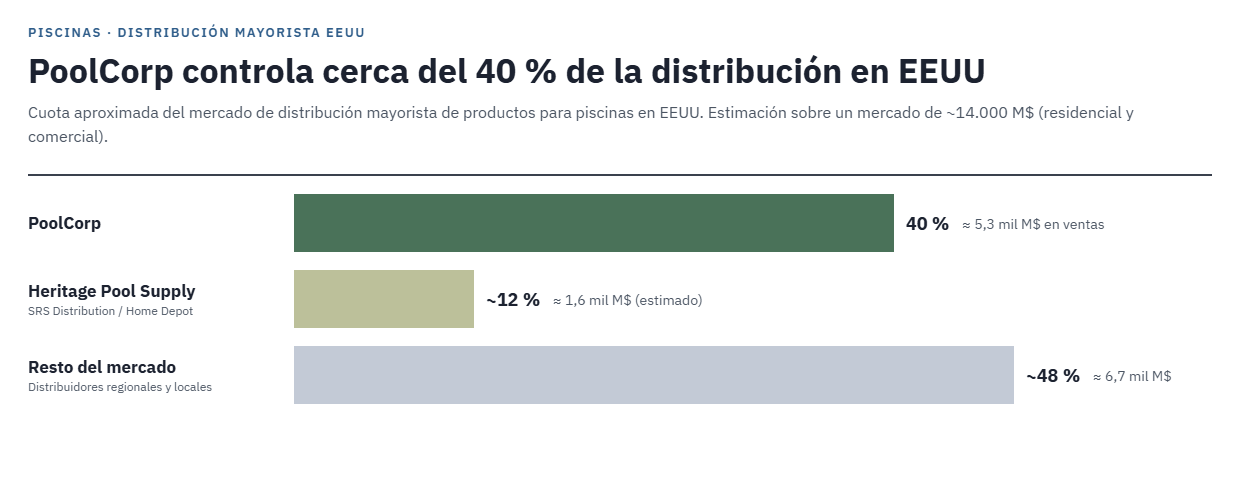
Como vemos, a pesar de su enorme tamaño relativo, PoolCorp todavía opera en un mercado bastante fragmentado, en el que tiene margen para seguir ganando cuota abriendo nuevos centros y comprando distribuidores independientes.
¿Por qué existe la ventaja competitiva de PoolCorp? Veámoslo paso a paso.
En primer lugar, la amplitud del catálogo y la disponibilidad inmediata. El cliente típico de PoolCorp es un pequeño negocio familiar: un técnico de mantenimiento que limpia veinte piscinas al día, o un constructor local. Para ese profesional, el tiempo es dinero, y necesita encontrar en un único lugar, y ese mismo día, la bomba o el filtro concreto que se ha estropeado. Mantener más de 200.000 referencias de unos 2.200 proveedores en 456 puntos de venta es algo que ningún distribuidor regional puede replicar.
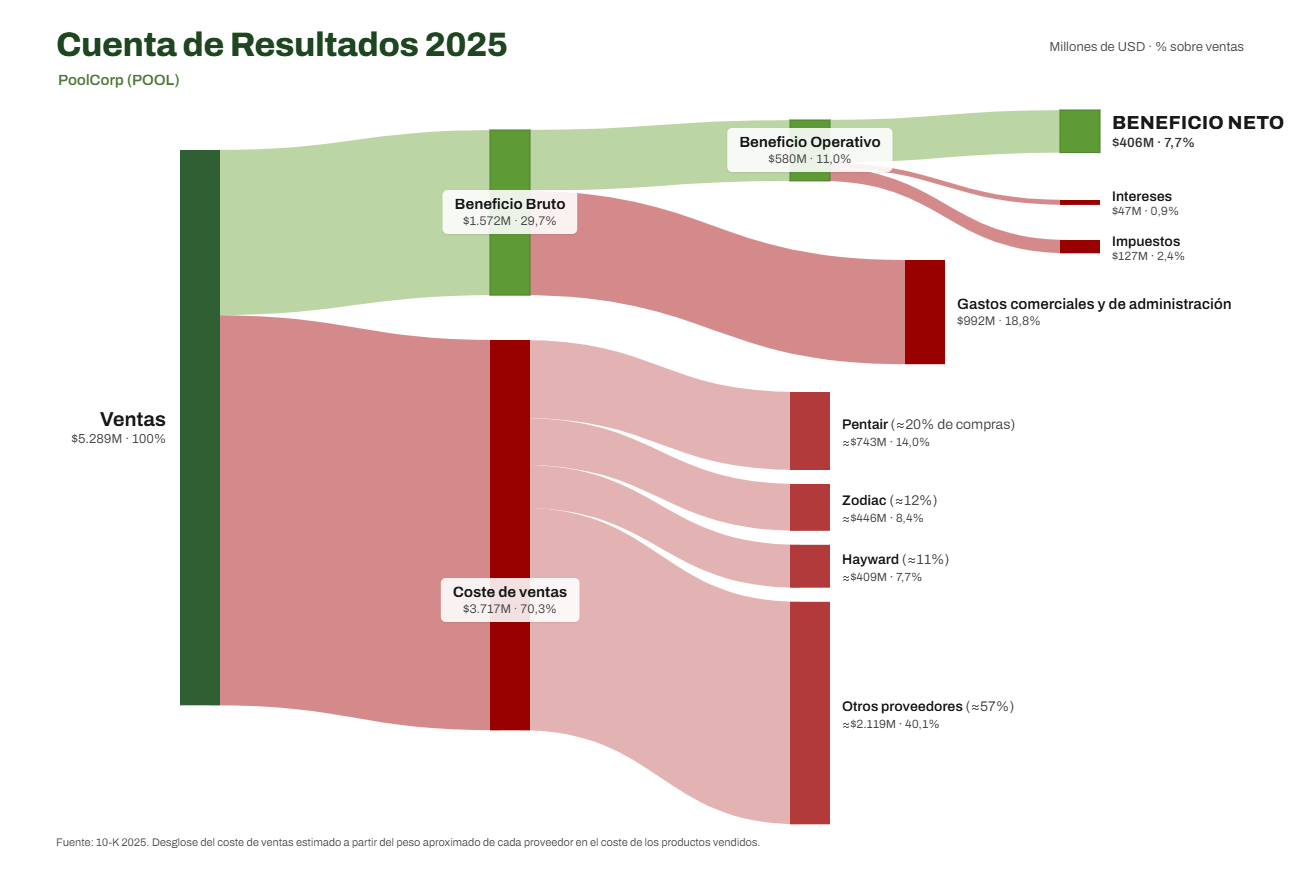
En segundo lugar, el poder de compra frente a los fabricantes. Los tres grandes fabricantes de equipos del sector, Pentair, Zodiac (Fluidra) y Hayward, representaron en 2025 el 20%, 12% y 11% del coste de los productos vendidos por PoolCorp, respectivamente. Para estos fabricantes, PoolCorp es probablemente su principal canal de venta en EEUU, lo que le otorga condiciones de compra, descuentos por volumen y acceso preferente a productos que sus competidores pequeños no pueden obtener. El episodio con la FTC que vimos en la introducción es una prueba de hasta qué punto llega esa influencia.
En tercer lugar, la densidad de la red y la logística. Como ya vimos en el caso de Rollins, en los negocios de distribución local la densidad lo es todo. Cuantos más centros tiene PoolCorp en una misma área metropolitana, más rápido puede entregar, menos stock de seguridad necesita en cada punto y más eficientes son sus rutas de reparto. Y esto es especialmente relevante porque el negocio está muy concentrado geográficamente: California, Florida, Texas y Arizona suponen alrededor del 53% de las Ventas.
En cuarto lugar, las marcas propias y la tecnología. PoolCorp vende productos químicos bajo marcas propias o exclusivas (Regal, E-Z Clor, SuperPro o PoolStyle), con mejores márgenes, y ha desarrollado el ecosistema digital POOL360, que incluye pedidos online, análisis del agua y gestión de rutas para empresas de mantenimiento, y que ya canaliza algo más del 17% de las Ventas. Cuanto más se integra en el día a día del cliente, mayores son los costes de cambio.
Este modelo se parece mucho al de otras empresas que hemos analizado en Dividend Street, como Cintas o Rollins, y especialmente al de Watsco, de donde procedía Pérez de la Mesa. Se trata de ser el distribuidor imprescindible para un profesional que depende de la disponibilidad inmediata del producto. Para ello se necesitan tres cosas: una base instalada recurrente, escala y densidad logística, y disciplina financiera. PoolCorp cumple claramente las dos primeras, y como veremos en el Balance, la tercera con algún matiz.
Segmentos
PoolCorp reporta formalmente un único segmento operativo, pero ofrece varias formas de desglosar sus Ventas que nos permiten entender bien de dónde procede el negocio. La más importante es la que distingue por tipo de actividad del cliente final dentro del negocio de piscinas. Actualmente PoolCorp divide sus Ventas del negocio de piscinas en 3 categorías distintas:
1) Ventas por Actividad
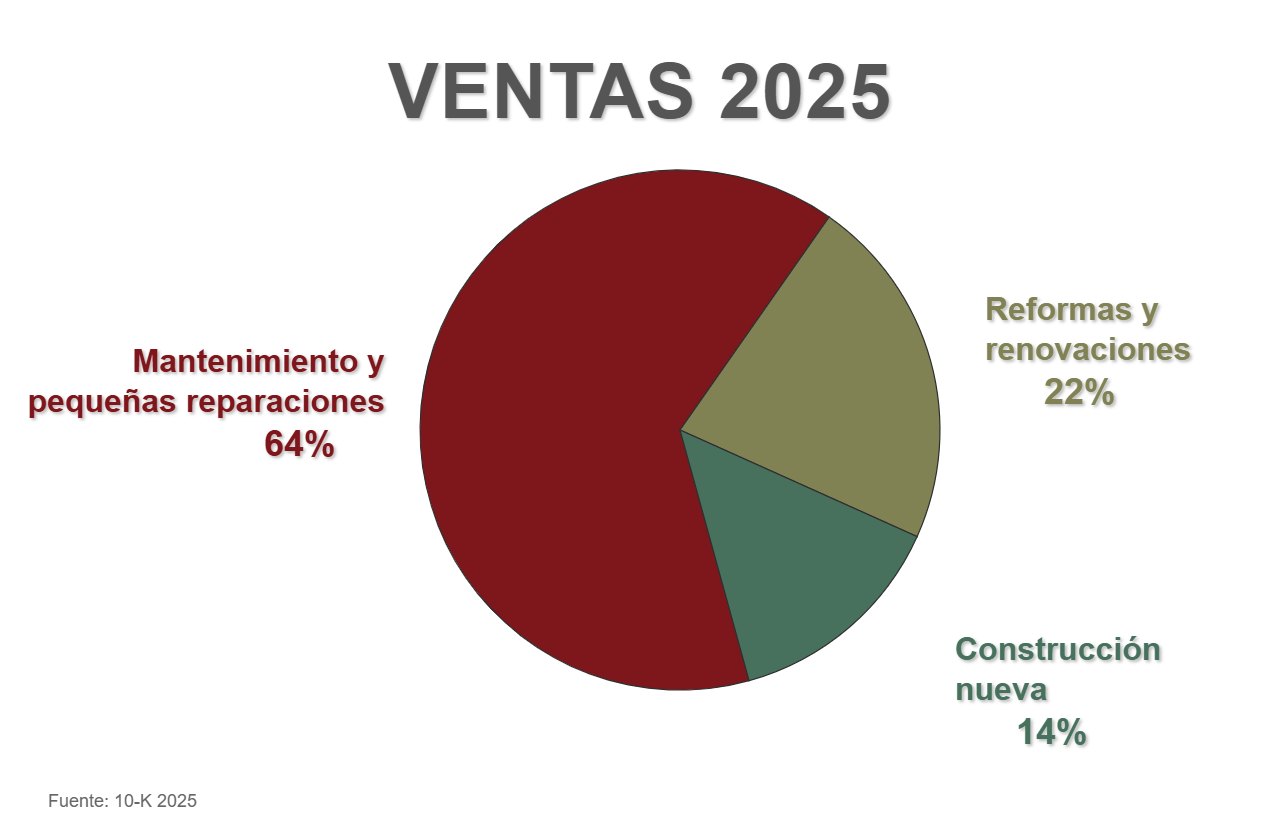
Mantenimiento y pequeñas reparaciones (64%): Es el corazón del negocio. Incluye los productos químicos para el tratamiento del agua, los consumibles de limpieza y las piezas de recambio que una piscina necesita de forma periódica. Sus clientes son principalmente las empresas de mantenimiento y las tiendas especializadas (incluidas las franquicias de Pinch A Penny). Es un gasto no discrecional y altamente recurrente, ligado a la base instalada, aunque sensible a la meteorología. Los productos químicos por sí solos supusieron un 14% de las Ventas totales en 2025, y es aquí donde la compañía concentra sus marcas propias.
Reformas, renovaciones y mejoras (22%): Incluye la sustitución de equipos (bombas de velocidad variable, calentadores, sistemas de automatización, iluminación LED) y los materiales para renovar acabados, azulejos y bordes. Es un segmento semidiscrecional: la sustitución de un equipo averiado no se puede aplazar mucho, pero una renovación estética sí. Sus clientes son constructores y empresas de reformas. Aquí ganan peso los equipos más eficientes, que permiten a PoolCorp mejorar el ticket medio, y la red National Pool Trends (antes National Pool Tile), especializada en azulejos y acabados, con 19 centros propios y 124 salas de exposición dentro de los centros de SCP y Superior.
Construcción de piscinas nuevas (14%): Incluye los equipos y materiales de construcción que se instalan en una piscina nueva. Es el segmento más cíclico, muy ligado al mercado inmobiliario, a los tipos de interés y a la confianza del consumidor. Sin embargo, cada piscina nueva que se construye se convierte en una fuente de ingresos de mantenimiento durante décadas, por lo que la debilidad actual de la construcción no es solo un problema de hoy, sino una menor base de crecimiento futuro.
2) Ventas por categoría de producto
PoolCorp también desglosa sus Ventas por categoría de producto, aunque solo informa de forma explícita de aquellas que superan el 10% de las Ventas:
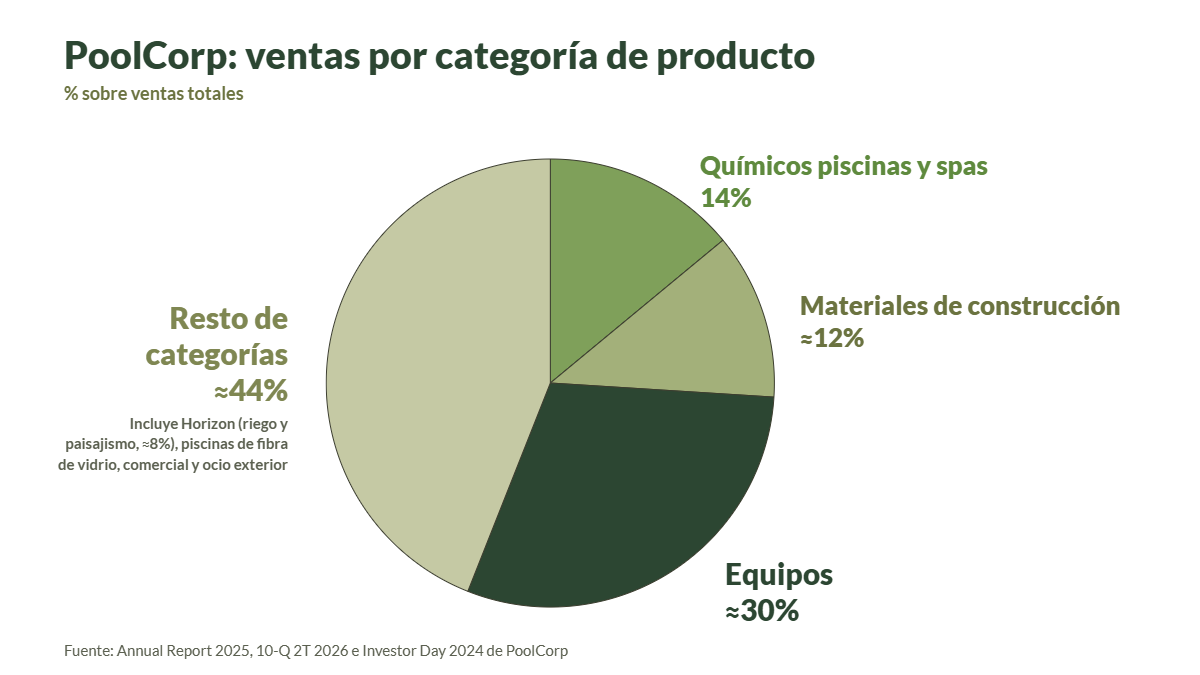
Equipos (alrededor del 29–31%): bombas, filtros, calentadores, iluminación y automatización, según la información del segundo trimestre de 2026.
Productos químicos para piscinas y spas (14%): la única categoría que la compañía cita expresamente en su Annual Report, con un peso estable entre el 14% y el 15% en los últimos tres años.
Materiales de construcción (alrededor del 11–12%): azulejos, revestimientos y materiales para construcción y reforma.
Resto de categorías: riego y paisajismo, piscinas de fibra de vidrio, productos comerciales y otros productos de ocio exterior, como componentes de cocinas exteriores.
3) Ventas por Distribución Geográfica
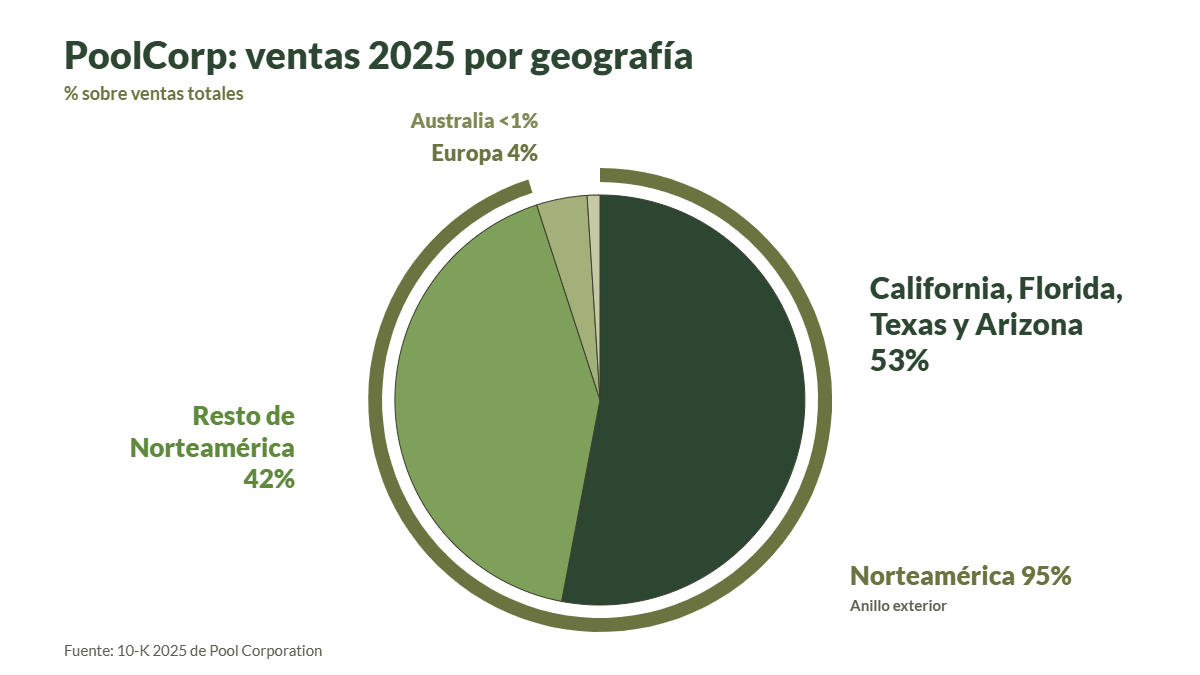
En cuanto a la distribución geográfica, las Ventas proceden en un 95% de Norteamérica, un 4% de Europa y menos de un 1% de Australia. Dentro de Norteamérica, Canadá y México suponen el 7% de las Ventas consolidadas, y los cuatro grandes estados del sol (California, Florida, Texas y Arizona) concentran alrededor del 53% del total.
Por último, PoolCorp opera a través de cinco redes de distribución, cada una con su propia marca: SCP Distributors (224 centros en EEUU y 48 en el extranjero), Superior Pool Products (75), Horizon Distributors (88, riego y paisajismo), National Pool Trends (19) y Sun Wholesale Supply, que abastece a la red de franquicias de Pinch A Penny. Además, la estacionalidad es muy marcada: el segundo y el tercer trimestre generaron el 61% de las Ventas y el 78% del Beneficio Operativo de 2025.
Accionariado
A diferencia de lo que ocurre en otras empresas que hemos analizado recientemente en el blog, en PoolCorp no hay una familia fundadora ni un accionista de control. Los fundadores salieron del capital hace décadas, primero con la compra apalancada de 1993 y después con la salida a bolsa.
El directivo con mayor participación es Manuel Pérez de la Mesa, antiguo consejero delegado y actual consejero, que según el último informe de gobierno corporativo (proxy de marzo de 2026) posee 978.182 acciones, alrededor de un 3% del capital. El conjunto de consejeros y directivos (14 personas) controla 1.268.233 acciones, también alrededor de un 3%. El antiguo consejero delegado, Peter Arvan, poseía 110.999 acciones en marzo de 2026.
El resto del capital está en manos de grandes inversores institucionales. Según el mismo documento, con datos a 12 de marzo de 2026, los principales accionistas son Vanguard (12%), Berkshire Hathaway (8%), Wellington (7%), BlackRock (6%), T. Rowe Price (5%) y Kayne Anderson Rudnick (5%).
Merece una mención especial la presencia de Berkshire Hathaway, que tomó su primera posición en el tercer trimestre de 2024, con unas 404.000 acciones, y la fue ampliando hasta las 3.068.885 acciones de marzo de 2026. Aunque no sabemos si la decisión fue del propio Buffett o de alguno de sus gestores, es un indicio de que algunos de los inversores más reputados del mundo ven valor tras la caída de la cotización.
Por lo tanto, no existe un control efectivo, ni de iure ni de facto, por parte de ningún accionista. La compañía está gestionada por un equipo profesional, y el alineamiento con el accionista minoritario depende de una remuneración basada mayoritariamente en acciones (en 2025, el incentivo a largo plazo objetivo del consejero delegado era de unos $4,6M, frente a un salario base de $900.000).
Pasemos ahora a analizar los Estados Financieros de PoolCorp para ver en qué medida esta empresa puede ajustarse a nuestra estrategia de inversión.
1) SOLIDEZ: Balance
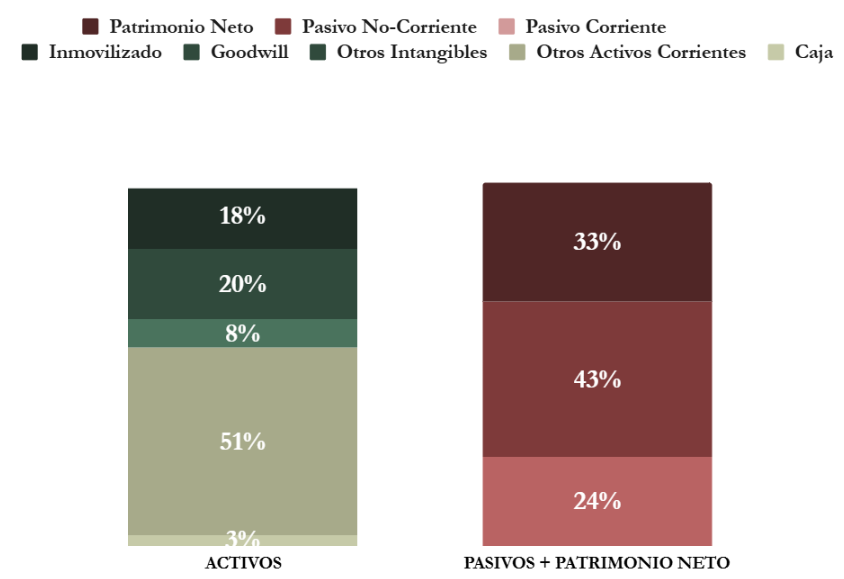
El Balance de PoolCorp ofrece a primera vista una imagen bastante sólida en el corto plazo, pero algo más ajustada cuando miramos el peso de la deuda y de los Intangibles en relación con el Patrimonio Neto. Veámoslo con más detalle para ver si realmente es así.
Activos y Pasivos a Corto Plazo
El Ratio de Liquidez de PoolCorp es de 2,24 veces, un valor muy holgado que en principio indica que la compañía puede hacer frente con comodidad a sus obligaciones a corto plazo. Sin embargo, el Cash Ratio es de apenas 0,12, muy por debajo del 0,33 que nos gusta ver. A primera vista, estos dos datos parecen contradictorios, pero tienen una explicación muy sencilla: la composición de sus Activos Corrientes.
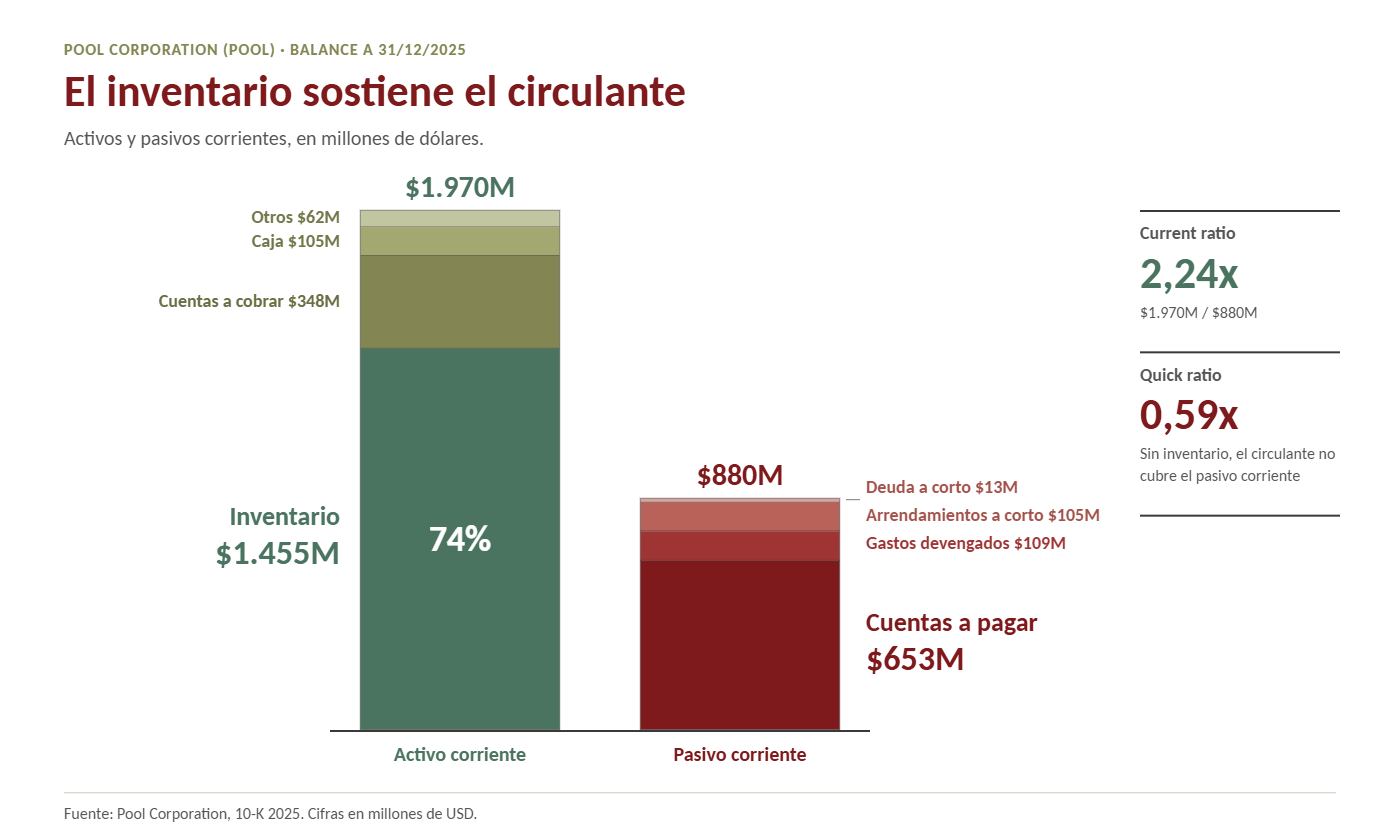
Como vemos, el inventario supone casi tres cuartas partes del Activo Corriente ($1.455M de $1.970M), algo lógico en un distribuidor, y más al cierre del ejercicio, cuando PoolCorp acumula stock antes de la temporada alta aprovechando los descuentos por compra anticipada. Si eliminamos el inventario (el Test Ácido), el ratio se queda en 0,59 veces. No es un valor muy holgado, pero tampoco nos preocupa demasiado, porque se trata de productos estandarizados, de alta rotación y con poco riesgo de obsolescencia (la provisión por obsolescencia es de apenas $23,9M).
Para entender mejor esta estructura, es útil calcular el Ciclo de Conversión de Caja (CCC). Con los datos de cierre de 2025, PoolCorp tarda unos 24 días en cobrar, mantiene el inventario unos 143 días y paga a sus proveedores en unos 64 días, lo que da un CCC positivo de alrededor de 100 días (cálculo propio con saldos de cierre, que sobrestiman el inventario medio por la estacionalidad). Es justo lo contrario de lo que veíamos en Rollins, que cobraba por adelantado. PoolCorp necesita financiar su inventario durante varios meses, por lo que el capital circulante absorbe caja en los años de crecimiento y la libera en los de caída de Ventas, como veremos en el apartado de Cash Flow.
En cuanto al comportamiento en crisis reales, PoolCorp ha demostrado ser bastante resistente. En la crisis de 2008-2009, con una caída de las Ventas del 14% en 2009 y un desplome de la construcción de piscinas nuevas de alrededor del 80% respecto a 2005, la compañía no entró en pérdidas ni recortó el Dividendo. Y durante la COVID-19, al ser un negocio vinculado al hogar, las Ventas crecieron un 23% en 2020. Por tanto, aplicando nuestro principio de prudencia, consideramos que la liquidez a corto plazo de PoolCorp es suficiente, aunque nos gustaría ver algo más de caja en el Balance.
Activos y Pasivos a Largo Plazo
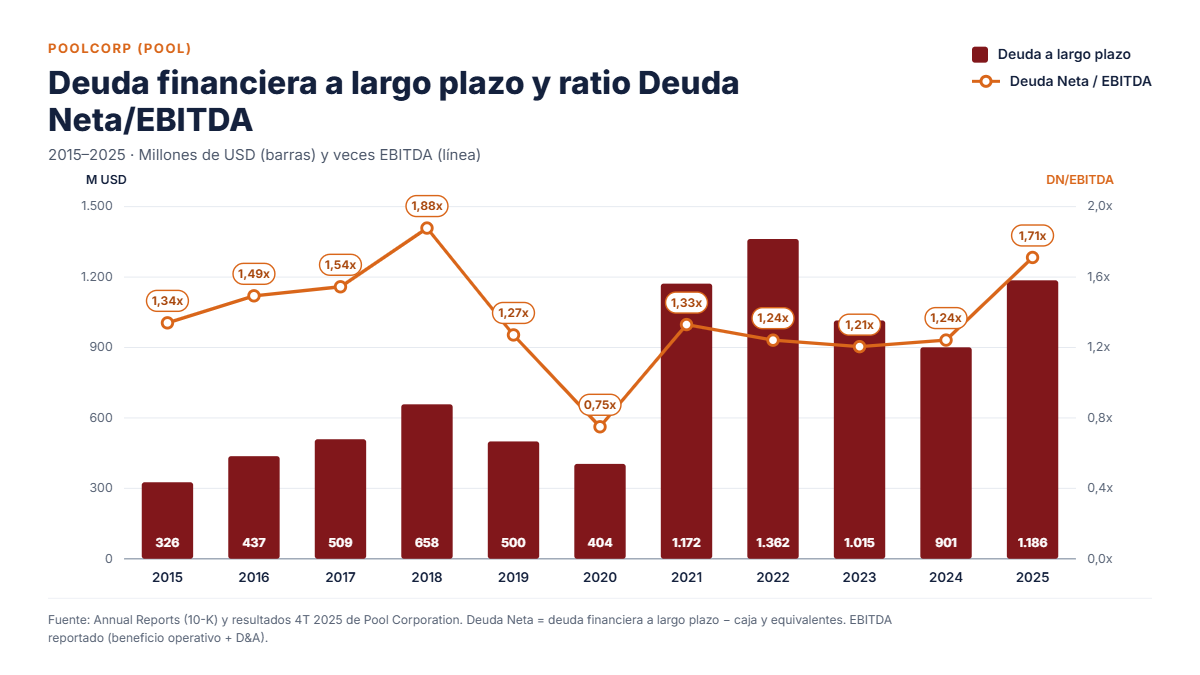
A cierre de 2025, PoolCorp tenía una Deuda financiera de $1.199M y una caja de $105M, es decir, una Deuda Neta de $1.094M. Con un EBITDA de $632M, el ratio Deuda Neta/EBITDA es de 1,73 veces (1,67 sobre el EBITDA ajustado de la compañía), dentro del objetivo de entre 1,5 y 2 veces que se ha marcado la dirección. Incluyendo los arrendamientos ($336M), subiría a 2,26 veces. La cobertura de intereses es de unas cómodas 12,4 veces.
Si lo comparamos con sus competidores, la situación es razonable, aunque no la mejor del sector. SiteOne cerró 2025 con un apalancamiento de apenas 0,8 veces, mientras que Fluidra se sitúa en torno a 2,75 veces. En el extremo opuesto está Leslie’s, con una deuda de $752M frente a un EBITDA ajustado previsto para 2026 de entre $55M y $75M, una situación muy delicada que refuerza, por contraste, la posición de PoolCorp.
Sin embargo, hay dos aspectos de la deuda que conviene vigilar. El primero es que ha crecido para financiar recompras: en 2025 aumentó en $249M, «principalmente para financiar las recompras de acciones y las necesidades de capital circulante», según la propia compañía. El segundo es que prácticamente toda es a tipo variable: a 30 de junio de 2026 se componía de $424M de línea revolving, $590M de préstamos a plazo, $316M de una línea de titulización de cuentas a cobrar (que vence el 30 de octubre de 2026 y que la compañía prevé refinanciar) y $13M de una línea australiana. El tipo efectivo medio fue de apenas un 4,2% gracias a dos swaps de $150M cada uno, contratados en plena época de tipos cero al 0,67% y al 0,76%, que vencen en febrero de 2027. A partir de entonces, esa deuda pagará alrededor de un 5,2%, y desaparecerá un ahorro que la dirección cifra en unos $9M en 2026.
En cuanto al Goodwill, representa el 19,5% del Total Activo ($707M), y los Intangibles otro 7,8% ($284M), procedentes en su mayoría de la compra de Pinch A Penny. En conjunto suponen el 27,3% del Total Activo, un peso moderado aunque superior al de 2015 (19,8%). La Autonomía Financiera es del 32,7%, un valor razonable. Sin embargo, si eliminamos el Goodwill y los Intangibles del Patrimonio Neto, nos quedaría un Patrimonio Neto tangible de apenas $194M, una Autonomía Financiera ajustada de solo el 5,4%. Desde luego, no es una cifra que nos transmita muchísima seguridad. Pero el Patrimonio Neto de PoolCorp es pequeño por decisión propia, porque lleva años devolviendo al accionista más caja de la que genera (en 2018 la Autonomía Financiera llegó a ser del 18%). Además, el valor de su red de distribución no aparece en el Balance más que en la parte adquirida.
En conclusión, PoolCorp presenta un Balance correcto pero algo estresado de forma voluntaria. La liquidez a corto plazo es suficiente gracias a un inventario de alta rotación, y el endeudamiento es moderado y está bajo control, aunque ha crecido para financiar recompras y es muy sensible a los tipos de interés. Lo que realmente justifica este Balance tan ajustado es su capacidad de generación de beneficios y de caja. Pero veamos su Rentabilidad, que es lo que realmente explica por qué la compañía se puede permitir este nivel de deuda.
2) RENTABILIDAD: Cuenta de Resultados 2025
Ventas
La tendencia de las Ventas de PoolCorp en la última década ha sido claramente creciente, a un ritmo medio del 8,4% anual entre 2015 y 2025, pasando de $2.363M a $5.289M. Sin embargo, a diferencia de lo que veíamos en Rollins, la gráfica no está dibujada con tiralíneas, sino que muestra claramente tres etapas muy diferenciadas.
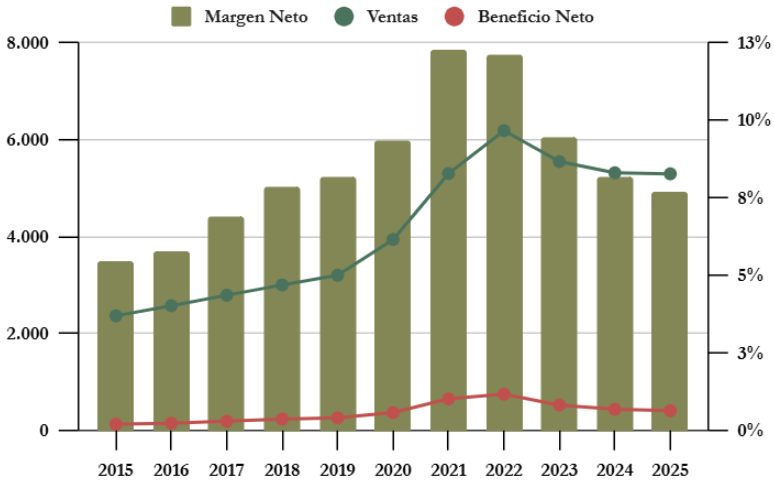
Como vemos, entre 2015 y 2019 la compañía creció de forma muy regular, entre un 7% y un 9% anual. En 2020 y 2021 llegó la euforia de la pandemia (+23% y +34,5%), y en 2022 todavía creció un 16,7% por la inflación. Pero desde entonces las Ventas han caído tres años seguidos: un –10,3% en 2023, un -4,2% en 2024 y un -0,4% en 2025. Es decir, PoolCorp vende hoy un 14% menos que en 2022, aunque un 65% más que en 2019: la pandemia adelantó varios años de demanda y la subida de tipos frenó en seco la parte más discrecional del negocio.
En cuanto a las palancas de crecimiento, la mayor parte del crecimiento de PoolCorp es orgánico: el «base business» (las Ventas sin los centros adquiridos, abiertos o cerrados recientemente) creció un 7% en 2016 y 2017, un 22% en 2020, un 29% en 2021 y un 12% en 2022. A esto se suman la apertura de centros (de 336 en 2015 a 456 en 2025), las adquisiciones y las subidas de precios, que el sector traslada con facilidad al cliente. Para 2026, la compañía estima una inflación de costes de producto del 1-2%, tras el 2-3% de 2025 (incluido un punto por los aranceles).
En cuanto a la diversificación geográfica, ya vimos que PoolCorp es una compañía muy concentrada en EEUU, algo lógico en un negocio que depende de la densidad logística y en el que EEUU es, con diferencia, el mayor mercado de piscinas del mundo.
En cuanto a los últimos resultados trimestrales, publicados recientemente (22 de octubre de 2026), PoolCorp ha presentado unas Ventas de $1.505M en el tercer trimestre, un 4% más que un año antes, de los cuales 3 puntos proceden de los precios y solo 1 del volumen. En los nueve primeros meses, las Ventas crecen también un 4% (6% en el primer trimestre y 2% en el segundo). Los equipos crecieron un 5%, los productos químicos un 4% y las Ventas a clientes comerciales un 7%.
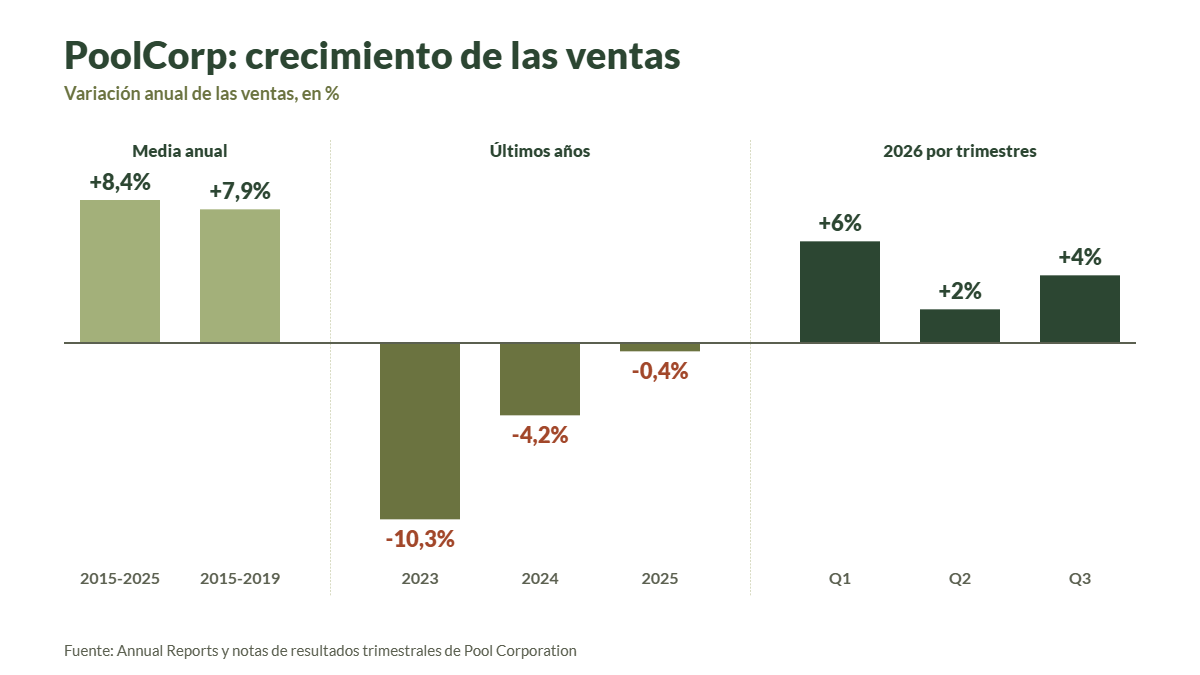
Como vemos, la compañía ha dejado de caer, pero crece a la mitad de su ritmo histórico, y casi todo el crecimiento procede de los precios. La dirección ha elevado ligeramente su previsión de Ventas para 2026, hasta un 3-4%, y ha mantenido su guidance de BPA ajustado de $10,87 a $11,17 (prácticamente el rango de febrero, sin los costes del relevo del consejero delegado). El mercado lo ha celebrado: la cotización ha llegado a subir alrededor de un 13% en la sesión posterior a la publicación de resultados del Q3 2026, desde los $172,44 del cierre anterior hasta el entorno de los $195. Sin embargo, la dirección ha advertido de que la construcción nueva de 2026 será ligeramente inferior a la del año anterior y de que no espera que el entorno de 2027 sea muy diferente. En palabras del nuevo consejero delegado, «nuestro plan no depende de un alivio de las presiones macroeconómicas».
Márgenes
El modelo de negocio de un distribuidor como PoolCorp tiene unos márgenes estructuralmente estrechos, porque una buena parte del precio de venta corresponde al coste del producto que compra al fabricante. Sus palancas para mejorar los márgenes son principalmente cuatro: el volumen de compras (que le da acceso a mayores descuentos de los fabricantes), las marcas propias (sobre todo en productos químicos), el apalancamiento operativo (los centros, el personal y la logística son en gran parte costes fijos, por lo que cada dólar adicional de Ventas genera más beneficio) y la capacidad de trasladar precios.
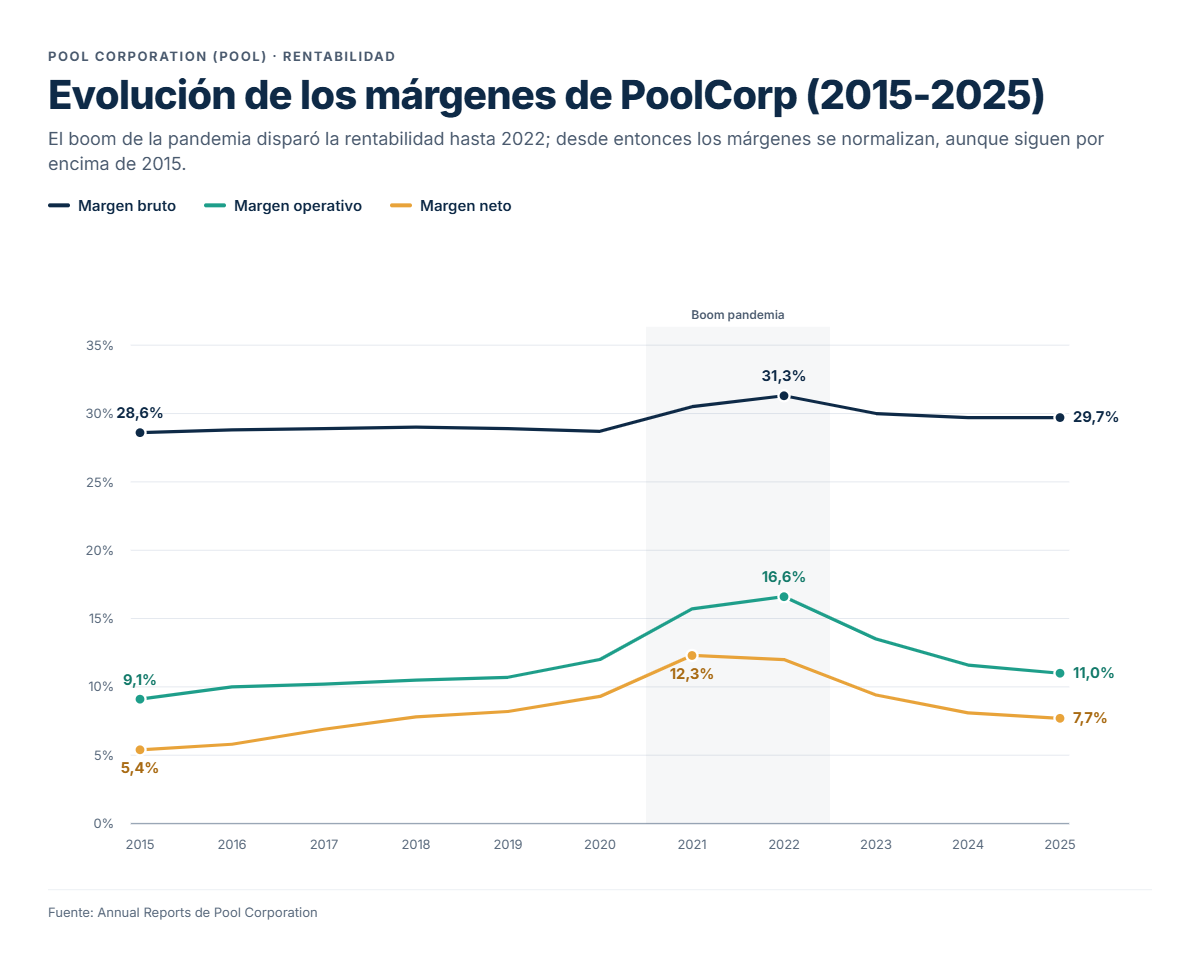
Como vemos, el Margen Neto de PoolCorp pasó de un 5,4% en 2015 a un 12,3% en 2021, y desde entonces ha vuelto a caer hasta el 7,7% de 2025, por debajo del 10% que consideramos un indicador de alta calidad. Sin embargo, hay que matizarlo según el sector: un 7-8% de Margen Neto es un nivel excelente para un distribuidor mayorista. Además, parte de la mejora entre 2015 y 2019 se debió a la reforma fiscal de 2017, que redujo el tipo impositivo de la compañía desde alrededor del 38,5% hasta el 25,5%. Veamos los márgenes de algunas compañías comparables:
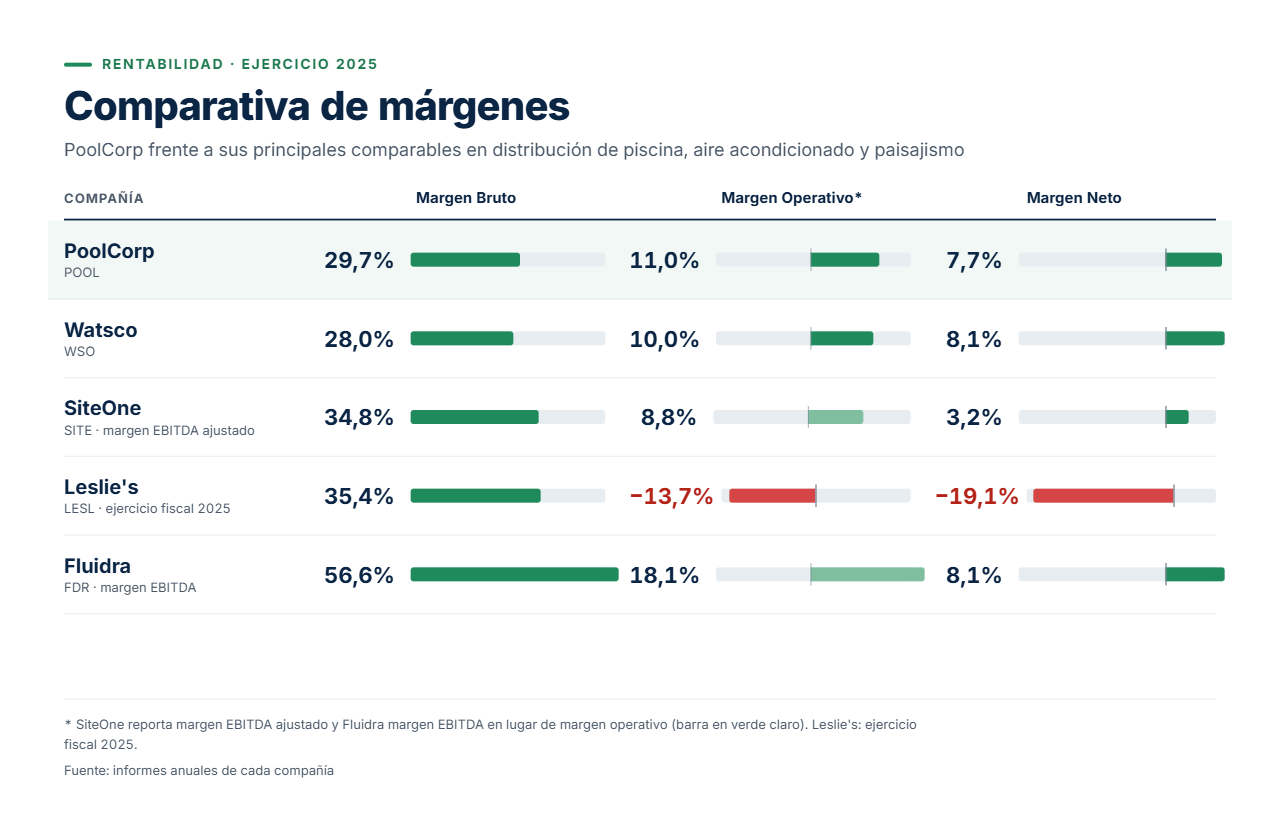
Como se puede apreciar, PoolCorp tiene unos márgenes muy similares a los de Watsco, cuyo modelo es el más parecido al suyo, y muy superiores a los de SiteOne, que soporta una estructura de costes más pesada. Leslie’s es el ejemplo de lo que ocurre cuando un minorista con más de 1.000 tiendas sufre una caída de Ventas: los márgenes se desploman y la compañía entra en pérdidas. Fluidra, por su parte, tiene márgenes brutos muy superiores porque es un fabricante, pero un Margen Neto similar.
En cuanto a los cambios en el último trimestre, el Margen Bruto del tercer trimestre de 2026 cayó 60 puntos básicos, hasta el 29,0%, por el aumento de los costes de transporte, por el mix de clientes (los grandes clientes crecen más, pero con menores márgenes) y por la comparación con las subidas de precios a mitad de temporada del año anterior. Además, los gastos operativos crecieron un 5%, por encima de las Ventas, y el Beneficio Operativo cayó un 3%, hasta los $172M. Es el segundo trimestre consecutivo de erosión del Margen Bruto, y habrá que vigilar si las subidas de precios de agosto y del inicio de la temporada 2027 consiguen compensar estas presiones.
En cuanto a los márgenes por segmento, PoolCorp no los desglosa, porque reporta un único segmento operativo. Tiene sentido: los mismos centros, almacenes, camiones y empleados venden productos de mantenimiento, de renovación y de construcción nueva, por lo que no es posible asignar los costes de forma razonable a cada tipo de actividad.
Ratios de Rentabilidad
- ROA: 11,2% (Beneficio Neto/Activos Totales)
- ROE: 34,3% (Beneficio Neto/Patrimonio Neto)
- ROCE: 25,5% (EBIT/(Patrimonio Neto + Deuda Neta))
Los Ratios de Rentabilidad de PoolCorp son muy buenos, veámoslos con detalle.
El ROA es muy elevado (11,2%), especialmente teniendo en cuenta que se trata de un distribuidor con un enorme volumen de inventario en el Balance. Y eso en un año, 2025, en el que el Beneficio Neto está todavía muy lejos de sus máximos.
El ROE es altísimo (34,3%), y con una Autonomía Financiera del 32,7%, un valor todavía razonable. El ROCE (25,5%) es probablemente el ratio más representativo, porque tiene en cuenta tanto el capital de los accionistas como la deuda. Un ROCE superior al 25% en un año de debilidad del ciclo es una señal muy clara de que PoolCorp es un negocio que genera mucho valor sobre el capital que emplea.
En definitiva, los Ratios de Rentabilidad de PoolCorp son excelentes para un distribuidor, y reflejan un negocio de alta calidad.
Gráfico Sankey
Beneficio por Acción (BPA)
El BPA de PoolCorp ha tenido un crecimiento medio del 14,1% anual durante la última década, pasando de $2,90 en 2015 a $10,85 en 2025. Es un ritmo muy superior al de las Ventas (8,4%), y la diferencia se explica por tres factores: la expansión de márgenes entre 2015 y 2022, la reforma fiscal de 2017 y, sobre todo, la reducción del número de acciones, que ha caído un 15,7% en la década gracias a las recompras.
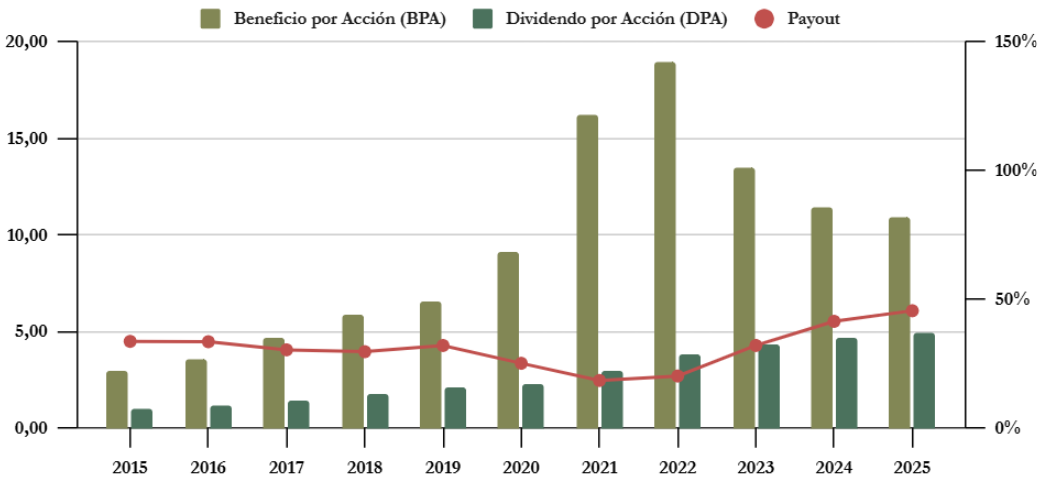
Sin embargo, como vemos en el gráfico, el BPA se ha reducido un 42% desde su máximo de 2022, y lleva tres años consecutivos cayendo. Este es probablemente el dato más importante de todo el análisis: la década de crecimiento del 14% anual incluye un efecto pandemia extraordinario que no se va a repetir, y si tomamos como referencia el periodo 2015-2019, previo a la pandemia, el BPA creció a un ritmo del 22% anual, ayudado por la reforma fiscal. Desde 2019, en cambio, el BPA solo ha crecido un 9,2% anual en promedio, y desde 2020 apenas un 3,9%.
En cuanto a los últimos resultados, el BPA diluido de los nueve primeros meses de 2026 ha sido de $10,02, un 1% más que un año antes ($10,21 y un 4% más en términos ajustados). El guidance para el año completo es de un BPA ajustado de $10,87 a $11,17, cuyo punto medio ($11,02) está en línea con el consenso de analistas ($10,99). Por tanto, la acción, a unos $195, cotiza a un PER de unas 18 veces, tanto sobre el BPA de los últimos doce meses ($10,87) como sobre el esperado para 2026.
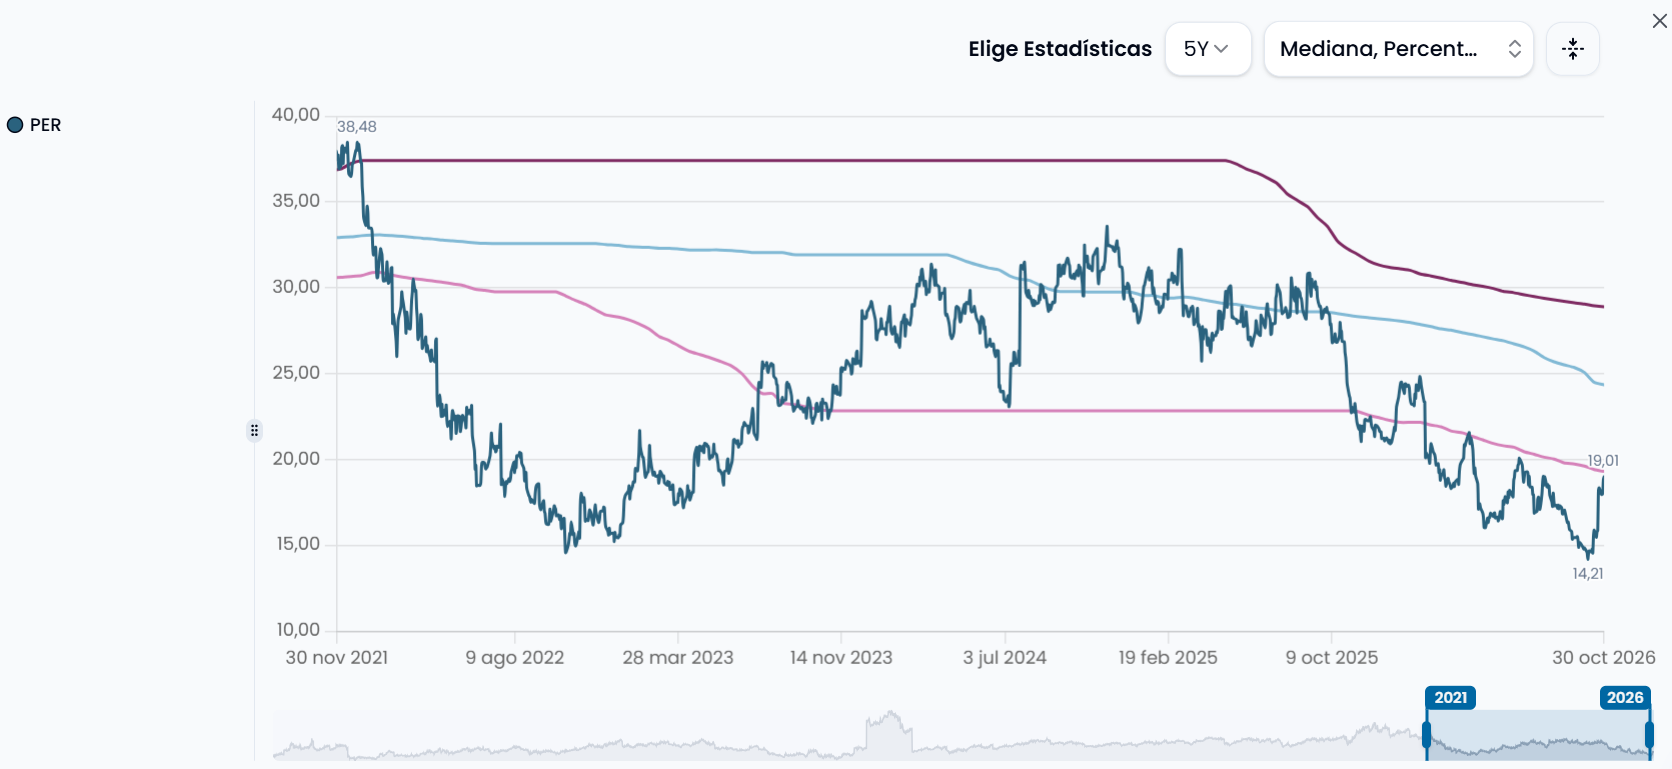
Es un PER muy inferior al que ha tenido la compañía en la historia reciente. A finales de 2021, en plena euforia, la acción cerró el año en $566, unas 35 veces el BPA de ese ejercicio. El mercado pagaba un múltiplo de empresa de crecimiento sobre unos beneficios inflados por la pandemia, una combinación especialmente peligrosa. Es un caso parecido al de otras empresas de calidad que históricamente han cotizado con prima, como Rollins o Zoetis, y que han sufrido fuertes contracciones de múltiplo. En el caso de PoolCorp, la contracción ha sido doble: ha caído el múltiplo y ha caído el beneficio.
Por ello en Dividend Street solemos ser cautos con empresas que coticen a múltiplos muy altos, dado que cualquier desaceleración del crecimiento del BPA puede suponer un desplome de la cotización. En el caso de PoolCorp, ese desplome ya se ha producido, y un PER de 18 veces nos parece mucho más razonable para una compañía de esta calidad, aunque solo si el BPA vuelve a crecer.
En este sentido, será muy importante ver el marco cuantitativo para 2027 que la compañía presentará con los resultados del cuarto trimestre, el 18 de febrero de 2027, y el Investor Day previsto para la primera mitad de 2027. Habrá que vigilar tres datos: la evolución del Margen Bruto, el impacto del vencimiento de los swaps de tipos de interés en el gasto financiero y, sobre todo, si la construcción y la renovación de piscinas empiezan a recuperarse.
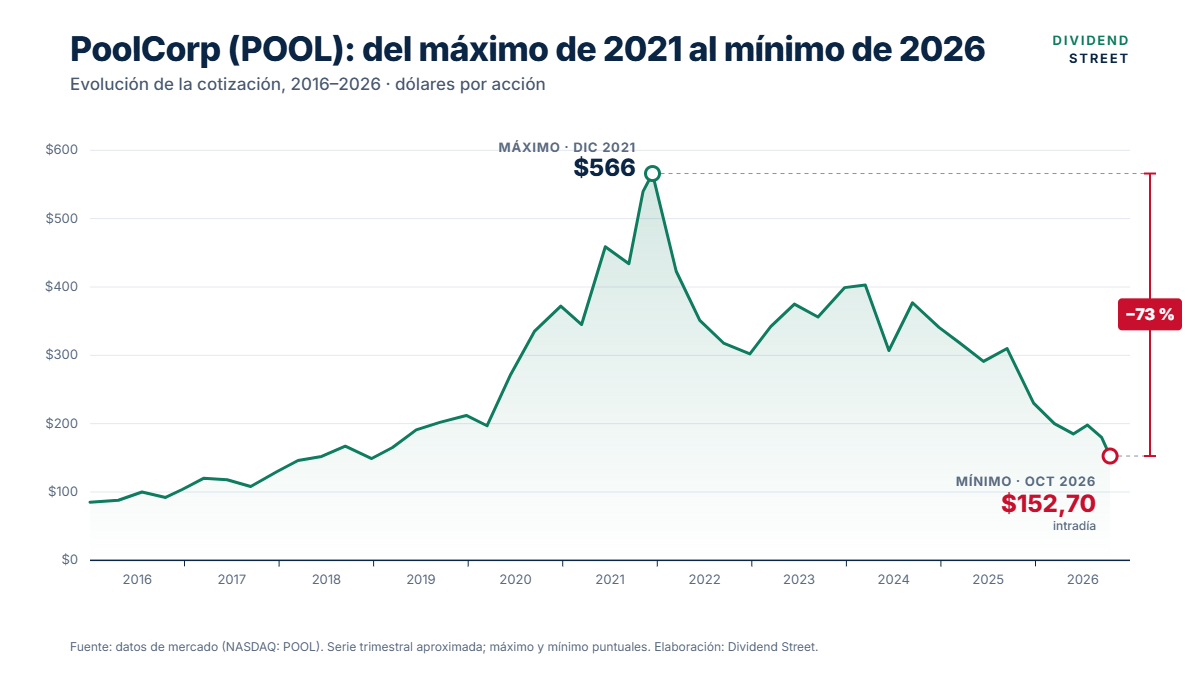
En cuanto a la cotización, la acción acumula una caída de alrededor del 13% en 2026, incluso después de la fuerte subida tras los resultados del tercer trimestre, y de alrededor del 65% desde sus máximos de finales de 2021. Antes de la publicación de los resultados, la caída en el año llegaba a ser de casi un 24%.
3) DIVIDENDO
Dividendo por Acción (DPA)
PoolCorp reparte Dividendo trimestral desde el segundo trimestre de 2004, es decir, desde hace algo más de veintidós años, y no ha dejado de pagarlo ni un solo trimestre desde entonces. Lo subió en el cuarto trimestre de 2004 y después todos los años entre 2005 y 2008, pero lo congeló durante la crisis de 2009 y 2010 en $0,13 trimestrales. Desde 2011 lo ha vuelto a subir todos los años, por lo que el incremento de abril de 2026 (de $1,25 a $1,30 trimestrales) supone el decimosexto año consecutivo de subidas.
El crecimiento del Dividendo ha sido espectacular: el DPA declarado ha pasado de $1,00 en 2015 a $4,95 en 2025, lo que supone un ritmo medio del 17,3% anual en la última década, y del 16,7% anual en los últimos cinco años.
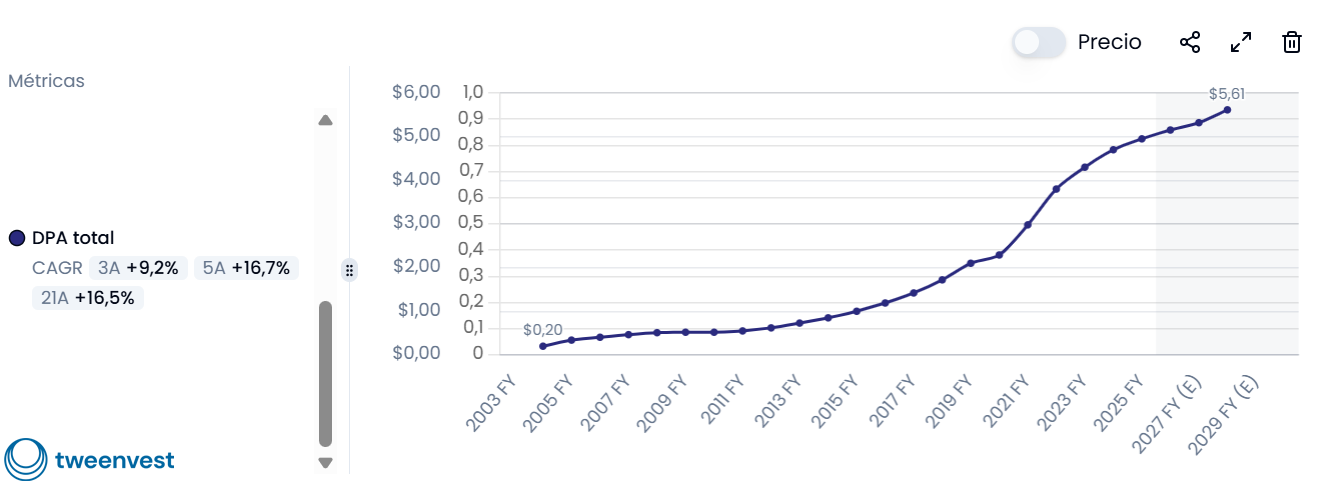
Sin embargo, como vemos en el gráfico, el ritmo de crecimiento se ha desacelerado mucho en los últimos años:
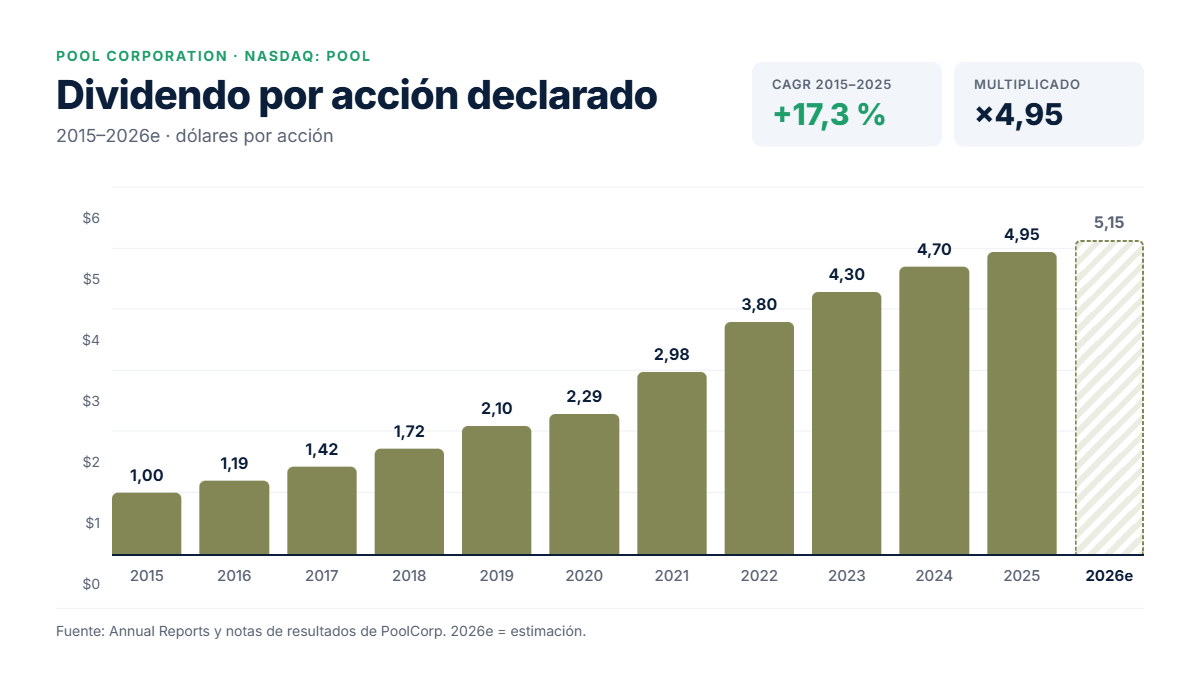
Tras las fortísimas subidas de 2021 y 2022, cuando el BPA se disparó, el crecimiento del DPA se ha ido moderando hasta el 9,2% anual en los últimos tres años, y las dos últimas subidas trimestrales han sido de apenas un 4,2% en 2025 y un 4% en 2026. Es lógico: con un BPA que lleva tres años cayendo, la compañía no podía seguir subiendo el Dividendo a doble dígito sin disparar el Payout.
La Rentabilidad por Dividendo inicial que ofrece en la actualidad, con una cotización de unos $195 y un Dividendo anualizado de $5,20, es de un 2,7%. Si se mantuviera el ritmo de crecimiento del 17,3% de la última década, en 2030 ya estaríamos teniendo un Yield on Cost del 5,0% y en 2035 del 11,2%. Pero seamos realistas: con el crecimiento actual del 4-5% anual, el Yield on Cost sería de alrededor del 3,2% en 2030 y del 4,1% en 2035. La verdad estará probablemente entre ambos escenarios, y dependerá de si el BPA vuelve a crecer.
Es lo que les ha ocurrido a los inversores veteranos de PoolCorp:
- Los inversores que compraron acciones de PoolCorp a finales de 2015 a unos $80,8 obtuvieron una Rentabilidad por Dividendo (RPD) inicial de alrededor del 1,2%, y en 2026 reciben una RPD cercana al 6,4% anual.
- Aquellos que invirtieron a finales de 2020, a un precio de unos $372,5, obtuvieron una RPD inicial de apenas un 0,6% y en estos momentos obtienen una RPD anual del 1,4%. Además, todavía pierden cerca de un 48% en cotización.
Este segundo ejemplo es muy ilustrativo de la importancia del precio de entrada, incluso en una empresa de gran calidad y con un Dividendo muy creciente.
Si comparamos la RPD actual con su histórico, vemos que PoolCorp siempre ha ofrecido una RPD muy baja, generalmente entre el 0,5% y el 1,5% al cierre de cada ejercicio, debido a los elevados múltiplos a los que cotizaba. A finales de 2021, por ejemplo, la RPD era de apenas un 0,5%. Por eso, la RPD actual del 2,7% es la más alta, al menos, desde 2010, lo cual nos indica que la acción cotiza a una valoración históricamente baja.
Veamos ahora si este Dividendo es sostenible y seguro, y si pensamos que su crecimiento se puede mantener en el futuro.
Payout (DPA/BPA)
PoolCorp no tiene una política explícita de Payout, pero durante la última década este se ha movido en un rango bastante amplio, entre el 19% y el 46%. Hasta 2019 se mantuvo muy estable, en torno al 31-34%, lo que podríamos considerar su nivel habitual. En 2021 y 2022 bajó hasta el 19-20%, porque el BPA creció mucho más rápido que el Dividendo, y desde entonces ha subido de forma continuada hasta el 46% de 2025, ya que la compañía ha seguido subiendo el Dividendo mientras el BPA caía. Con el guidance actual, en 2026 se situaría en torno al 47-48%.
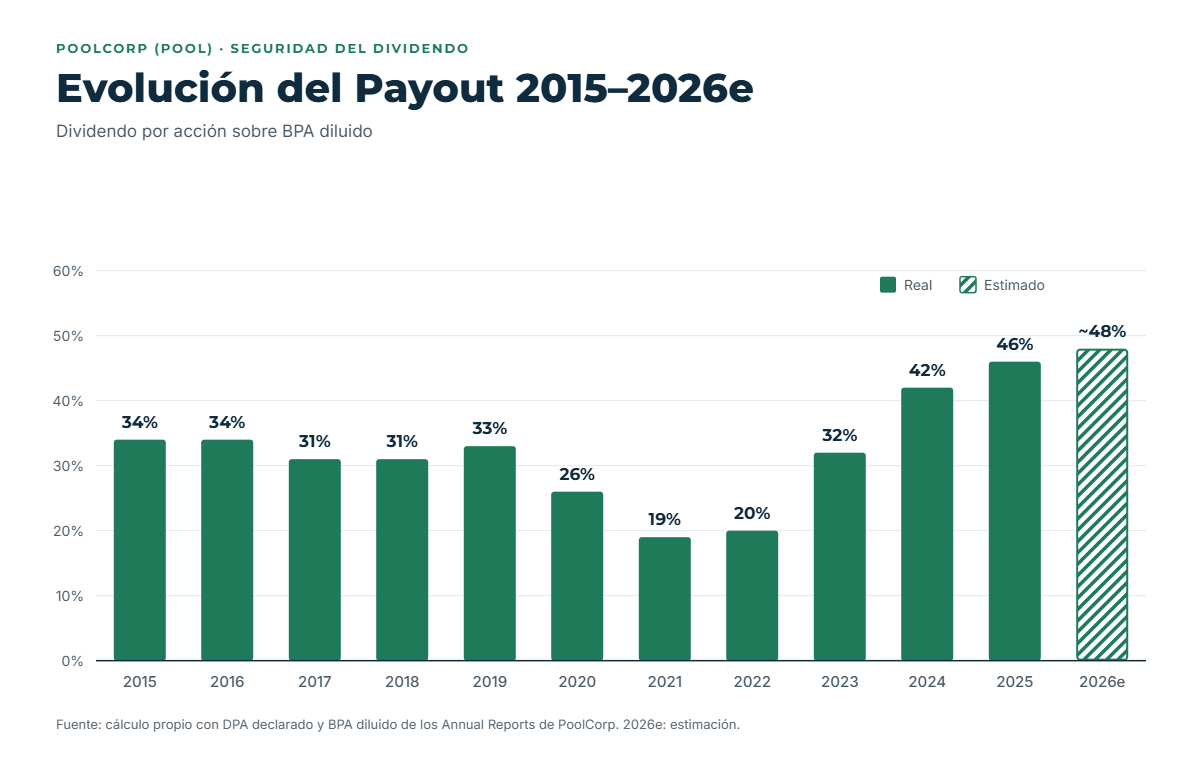
Esto significa que el margen para seguir subiendo el Dividendo por encima del crecimiento del BPA se ha agotado, y que a partir de ahora el crecimiento del Dividendo dependerá casi exclusivamente del crecimiento del beneficio. Es más, como veremos a continuación, la compañía tiene que repartir su caja entre Dividendos, recompras y adquisiciones, por lo que su margen real es todavía menor del que parece.
Cash Flow
Free Cash Flow considerando el CAPEX de Mantenimiento
PoolCorp no distingue en sus cuentas entre CAPEX de mantenimiento y de expansión, pero dado que su CAPEX es muy reducido (entre $22M y $60M al año en la última década, alrededor de un 1% de las Ventas), consideraremos todo el CAPEX como mantenimiento, lo cual es una aproximación prudente.
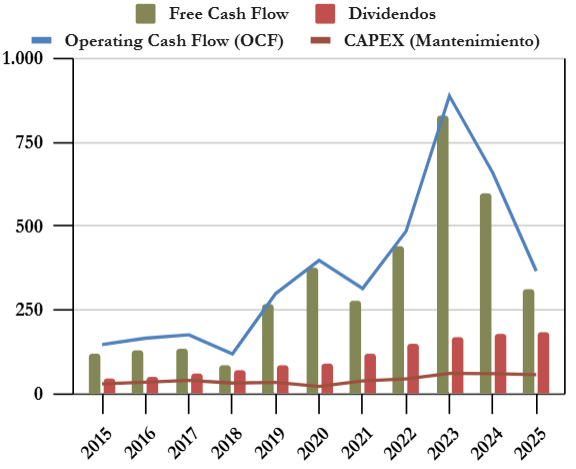
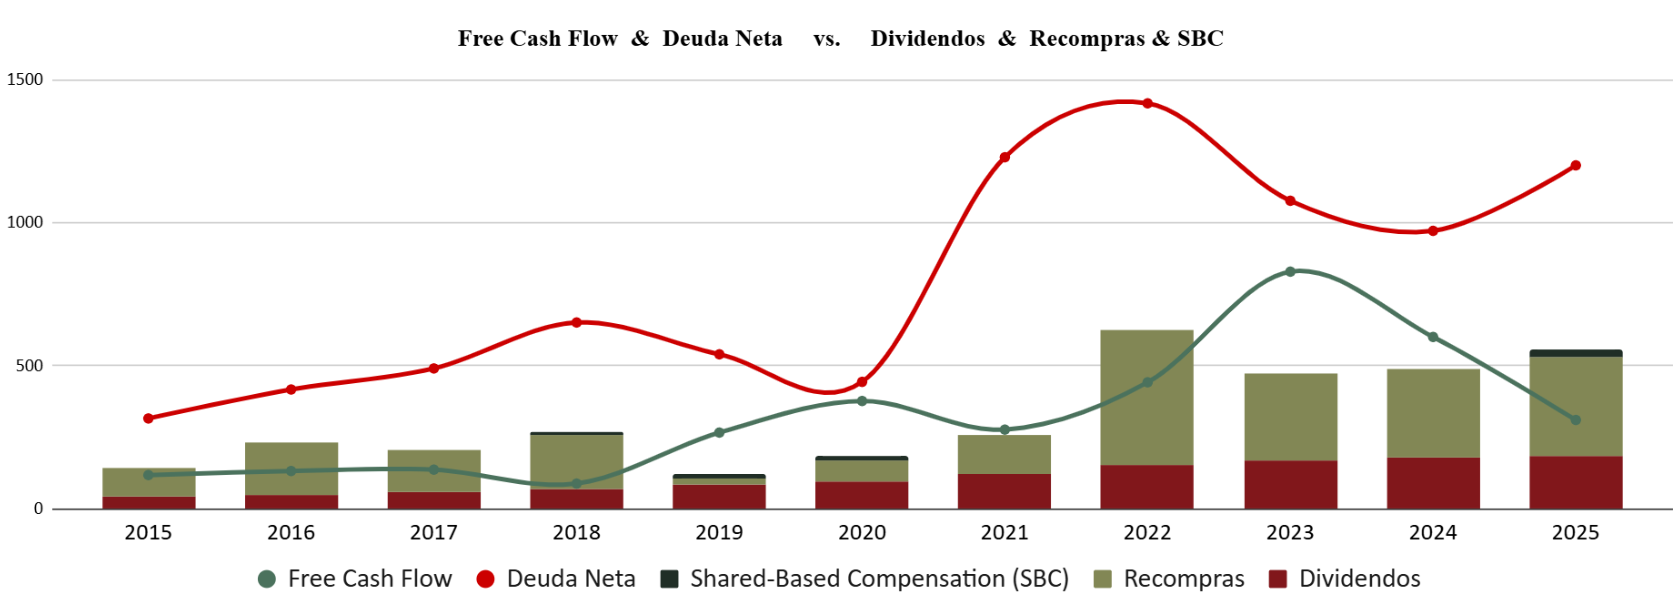
Como vemos, el Operating Cash Flow ha crecido mucho en la década, pero de forma muy irregular, por el capital circulante que ya vimos en el Balance. En los años de fuerte crecimiento (2018 o 2021) la compañía tuvo que invertir mucho en inventario, mientras que en 2023, con las Ventas cayendo, lo liberó y el OCF se disparó hasta los $888M. En 2025, el OCF fue de apenas $366M, penalizado por la acumulación de inventario y por el pago de $68,5M de impuestos aplazados desde 2024.
Por ello, el porcentaje del FCF que se destina a Dividendos ha oscilado mucho: desde un 20% en 2023 hasta un 60% en 2025. Si eliminamos el efecto de los impuestos aplazados, el porcentaje de 2025 se quedaría en torno al 49%. Y si sumamos toda la década, PoolCorp ha generado un FCF acumulado de $3.567M, del cual ha destinado un 34% a Dividendos. Desde luego, un Payout sobre el FCF de esta magnitud es perfectamente sostenible.
Sin embargo, hay un contraste importante entre lo que comunica la compañía y lo que dicen los estados financieros. PoolCorp destaca siempre lo que «devuelve a sus accionistas»: en 2025 fueron $185M en Dividendos y $346M en recompras, un total de $531M, frente a un FCF de apenas $310M, y la diferencia se financió con deuda. En los nueve primeros meses de 2026 la situación es mejor: con un OCF de $420M (un 47% más), ha devuelto $338M ($140M en Dividendos y $198M en recompras).
Free Cash Flow considerando el CAPEX Total
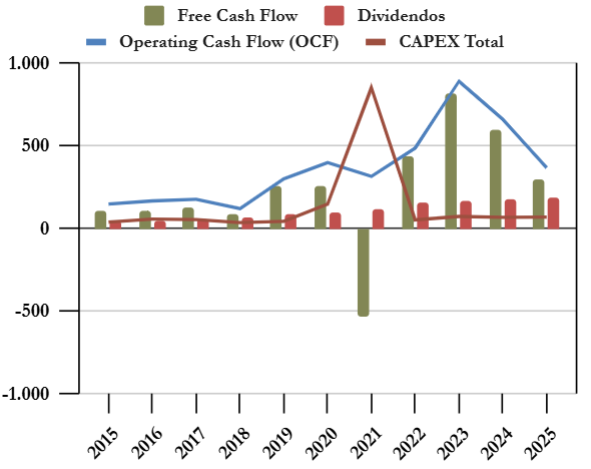
Si añadimos las adquisiciones al CAPEX, la gráfica queda claramente distorsionada en 2020 y, sobre todo, en 2021, el año de la compra de Pinch A Penny ($812M en adquisiciones).
Como vemos, en la mayoría de los años el FCF es más que suficiente para pagar el CAPEX, las adquisiciones y los Dividendos, con la excepción evidente de 2021. Sin embargo, si añadimos las recompras de acciones, el FCF solo ha sido suficiente en 4 de los últimos 11 años (2019, 2020, 2023 y 2024). En el conjunto de la década, PoolCorp ha destinado $1.198M a Dividendos, $2.279M a recompras y $1.021M a adquisiciones, lo que supone $932M más que todo el FCF que ha generado. Esa diferencia se ha financiado con deuda: la Deuda a largo plazo ha pasado de $326M en 2015 a $1.186M en 2025.
Por tanto, el FCF es perfectamente suficiente para pagar los Dividendos. Lo que no cubre el FCF de forma recurrente son las recompras, y esa es la variable de ajuste de la compañía.
Recompra de Acciones
PoolCorp ha hecho de las recompras un pilar fundamental de su asignación de capital. En la última década, el número de acciones diluidas ha pasado de 44,3 millones en 2015 a 37,3 millones en 2025, una reducción del 15,7%, y a febrero de 2026 había 36,8 millones de acciones en circulación. La compañía espera cerrar el cuarto trimestre de 2026 con unos 36 millones de acciones diluidas.
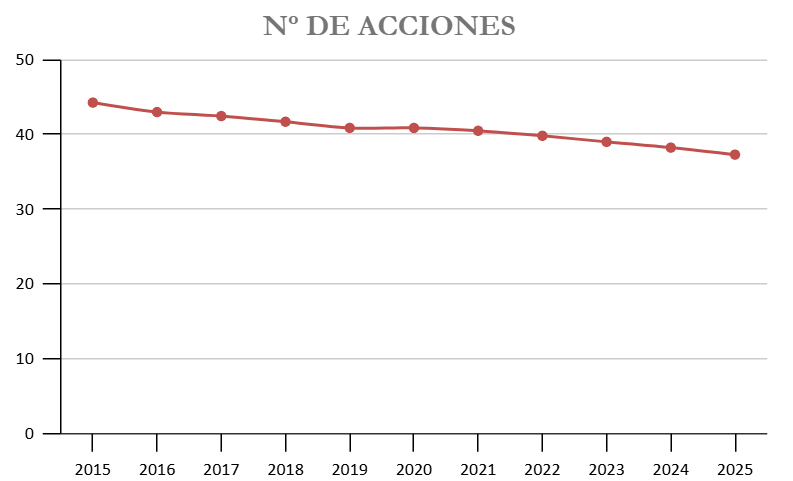
Su política de recompras es programática, pero con un componente oportunista: el Consejo renueva periódicamente las autorizaciones (en abril de 2026 la amplió hasta $600M, de los que quedaban $468M tras el tercer trimestre), y la compañía recompra todos los años, con un importe que se adapta a la caja disponible y al nivel de deuda. La única gran excepción fue 2019, cuando apenas recompró $23M, porque venía de un 2018 en el que la deuda se había disparado y el Patrimonio Neto se había quedado en apenas $224M.
El problema es que muchas de las recompras se hicieron a precios muy superiores a los actuales. En 2022 recompró $471M de acciones, en parte con deuda, en un año en el que la acción cotizó entre unos $280 y unos $490, y entre 2023 y 2025 recompró casi $960M más, generalmente por encima de los $290. Con la acción hoy en torno a $195, esas recompras no han creado valor para el accionista. Las más recientes sí se están haciendo a precios más razonables: en el segundo trimestre de 2026 retiró 120.000 acciones por $22,2M, a una media de unos $185, según nuestros cálculos.
En cuanto a la remuneración en acciones (Share Based Compensation), en 2025 ascendió a $22,7M, apenas un 5,6% del Beneficio Neto y muy por debajo de las recompras, por lo que no diluye al accionista. Tampoco hemos encontrado ventas relevantes de directivos que merezcan un análisis especial.
En conclusión, y para lo que nos ocupa como inversores, PoolCorp utiliza las recompras de forma agresiva, financiándolas en parte con deuda, y no siempre a precios razonables. Sin embargo, esto también es una buena noticia para la seguridad del Dividendo: las recompras son la variable de ajuste, y en caso de necesidad la compañía podría reducirlas sin tocar el Dividendo, que consume apenas un tercio del FCF medio. Por tanto, los Dividendos sí son sostenibles con la asignación de capital actual, aunque su crecimiento dependerá de que el BPA vuelva a crecer.
Conclusión
PoolCorp nos ha parecido una empresa de una calidad excelente, con algunos matices importantes. En cuanto a la Solidez, su Balance es correcto: la liquidez a corto plazo es suficiente gracias a un inventario de alta rotación y el endeudamiento es moderado (1,73 veces Deuda Neta/EBITDA). Sin embargo, la deuda ha crecido para financiar recompras, es casi toda a tipo variable y perderá en 2027 la protección de unos swaps contratados en época de tipos cero.
En cuanto a la Rentabilidad, PoolCorp es el líder indiscutible de un sector con una base instalada muy recurrente, en el que el 64% de las Ventas procede del mantenimiento. Sus márgenes son excelentes para un distribuidor y sus Ratios de Rentabilidad son muy elevados (ROCE del 25,5%). El problema es que lleva tres años con el BPA cayendo, un 42% desde el máximo de 2022, y que el crecimiento actual (3-4% en Ventas, casi todo por precios) está muy lejos de su media histórica.
En cuanto al Dividendo, la compañía lleva dieciséis años consecutivos subiéndolo, con un crecimiento del 17,3% anual en la última década, y su pago está holgadamente cubierto por el FCF. Pero el Payout ya se acerca al 50% y las últimas subidas han sido de apenas un 4%, por lo que su crecimiento futuro dependerá del crecimiento del beneficio.
Por último, en cuanto a la valoración, tras una caída de alrededor del 65% desde máximos, la acción cotiza a un PER de unas 18 veces y ofrece la RPD más alta de al menos los últimos quince años (2,7%). Su principal punto fuerte es la combinación de liderazgo, recurrencia y rentabilidad sobre el capital. Su principal problema es la incertidumbre sobre cuándo y con qué fuerza se recuperarán la construcción y la renovación de piscinas, en un contexto con un nuevo consejero delegado y un competidor como Heritage respaldado por Home Depot.
Por ello, PoolCorp nos parece una empresa adecuada para nuestra estrategia, pero tratemos de ver a continuación qué precios nos parecerían razonables para esta empresa.
Valoración
(Los valores escritos a continuación no son en ningún caso recomendaciones de compra/venta. Desaconsejamos vivamente a los lectores a guiarse por ellos sin hacer sus propios cálculos y consideraciones.)
Para valorar PoolCorp vamos a proyectar el BPA a 2030, es decir, a un horizonte de unos 4 años. Partimos del punto medio del guidance de BPA ajustado de 2026 ($11,02) y suponemos un crecimiento del 7% anual, que podría descomponerse en un crecimiento de las Ventas del 4-5% (unos 3 puntos de precios y una modesta recuperación del volumen) más un 2-3% por la reducción del número de acciones, con márgenes estables. Es un crecimiento muy inferior al de la última década, pero nos parece razonable en el contexto actual. Con esta hipótesis, el BPA de 2030 sería de unos $14,44.
1) Escenario Optimista:
Si calculamos el PER al que ha cotizado la compañía durante los últimos 5 años (con el BPA de los últimos doce meses en cada momento), vemos que, quitando los extremos, se ha movido entre un PER 18,8 y un PER 28,5 (percentiles 25/75%).
Considerando que la compañía vuelva al rango alto de estos percentiles (PER 28,5) y suponiendo un BPA de $14,44 en 2030, la cotización de PoolCorp podría volver al entorno de los $412. Si consideramos el rango bajo (PER 18,8), la cotización sería de unos $272. Es más, incluso si consideramos el PER mínimo al que ha cotizado en este periodo (PER 14,9, en septiembre de 2026), la cotización se situaría en unos $215, por encima del precio actual.
Nos parece un escenario poco probable en su rango alto, porque exigiría volver a pagar múltiplos de más de 28 veces por una compañía que crece a un dígito. Pero el rango bajo de este escenario no nos parece descabellado si la recuperación del sector llega en los próximos años.
2) Escenario Neutro:
Para una compañía como PoolCorp, líder de su sector, con un 64% de Ventas recurrentes, un ROCE superior al 25% y un crecimiento esperado de dígito simple alto, no sería descabellado atribuirle un PER de 20 veces. Este múltiplo nos daría en 2030 una cotización de unos $289. Es un PER similar al de sus comparables más cercanos y muy inferior a la media de los últimos cinco años, por lo que nos parecería un escenario neutro, pero conservador, siempre y cuando la compañía consiga volver a crecer al ritmo que hemos supuesto.
3) Escenario Pesimista:
Por último, veamos 2 datos que podrían hacernos pensar en que PoolCorp pueda seguir sufriendo una contracción de múltiplos.
Por una parte, si efectuamos el cálculo de Descuento de Flujos de Caja partiendo de un FCF normalizado de $410M (similar al Beneficio Neto de 2025, ya que el FCF de un solo año está muy distorsionado por el capital circulante), con un crecimiento del 5% a 10 años, un crecimiento terminal del 2,5% y una tasa de descuento del 9%, y restando la Deuda Neta de $1.094M, llegamos a un valor de unos $185 por acción, ligeramente por debajo de la cotización actual. Es cierto que este cálculo no recoge el potencial de recuperación de la construcción de piscinas.
Por otra parte, el mercado ya ha demostrado este año que está dispuesto a pagar menos de 15 veces beneficios por PoolCorp. Con un PER de 15 en 2030, la cotización sería de unos $217 con el BPA esperado de $14,44, y si el crecimiento del BPA se limita a un 3% anual (unos $12,40 en 2030), porque la construcción no se recupera o la competencia de Heritage presiona los márgenes, se quedaría en unos $186.
En conclusión, todo dependerá de si PoolCorp consigue volver a crecer en los próximos ejercicios, y en particular de cuándo se recupere la parte discrecional del negocio (construcción nueva y renovación). En la actualidad, en torno a los $195, la acción cotiza muy cerca de nuestro escenario pesimista, lo que nos indica que el mercado ya descuenta un escenario de crecimiento muy bajo. Sería una oportunidad interesante si el ciclo del sector se normaliza, pero habrá que vigilar de cerca el marco para 2027 que presentará la nueva dirección en febrero.
¿Y a vosotros, qué os ha parecido PoolCorp? ¿La teníais en el radar? ¿Creéis que la caída de la cotización es una oportunidad, o que el sector de las piscinas tardará todavía años en recuperarse de la resaca de la pandemia?
Esperamos que os haya parecido interesante el análisis. No dudéis en dejar vuestros comentarios.
Si os ha gustado, os agradeceríamos mucho que lo compartierais en Twitter y redes sociales.
Si queréis consultar los datos históricos de la compañía, no dudéis en consultar el Informe
¡Un saludo y hasta el próximo artículo!
Fuentes consultadas:
- Annual reports 2015 – 2025 (cifras anuales tomadas de las notas de resultados del cuarto trimestre publicadas en SEC EDGAR y del 10-K 2025)
- 10-K 2025: https://www.sec.gov/Archives/edgar/data/945841/000119312526074833/pool-20251231.htm
- 10-K 2020: https://www.sec.gov/Archives/edgar/data/945841/000094584121000022/pool-20201231.htm
- 10-K 2010: https://www.sec.gov/Archives/edgar/data/0000945841/000094584111000020/pool201010k.htm
- Resultados 2025: https://ir.PoolCorp.com/pool-corporation-reports-year-end-and-fourth-quarter-2025-results-provides-2026-earnings-guidance/
- Resultados 2023: https://www.sec.gov/Archives/edgar/data/945841/000094584124000009/pool-q42023xer.htm
- Resultados 2022: https://www.sec.gov/Archives/edgar/data/945841/000094584123000003/pool-q42022xer.htm
- Resultados 2021: https://www.sec.gov/Archives/edgar/data/945841/000094584122000013/pool-q42021xer.htm
- Resultados 2020: https://www.sec.gov/Archives/edgar/data/945841/000094584121000009/poolq4-20earningsrelease.htm
- Resultados 2019: https://www.sec.gov/Archives/edgar/data/945841/000094584120000011/poolq4-19earningsrelea.htm
- Resultados 2017: https://www.sec.gov/Archives/edgar/data/0000945841/000094584118000007/poolq4-17earningsrelease.htm
- Resultados 2016: https://www.sec.gov/Archives/edgar/data/945841/000094584117000021/poolq4-16earningsrelease.htm
- Resultados Q2 2026: https://www.sec.gov/Archives/edgar/data/0000945841/000119312526313430/pool-ex99_1.htm
- 10-Q Q2 2026: https://www.sec.gov/Archives/edgar/data/0000945841/000119312526322532/pool-20260630.htm
- Resultados Q3 2026: https://www.sec.gov/Archives/edgar/data/0000945841/000119312526428428/pool-ex99_1.htm
- Conference call Q3 2026: https://www.investing.com/news/transcripts/earnings-call-transcript-pool-corp-tops-q3-2026-estimates-as-shares-jump-93CH-4967001
- Reacción de la cotización Q3 2026: https://www.investing.com/news/earnings/pool-corp-beats-estimates-shares-jump-over-4-on-strong-quarter-93CH-4965618
- Proxy 2026 (accionariado y remuneración): https://www.sec.gov/Archives/edgar/data/945841/000094584126000077/pool-20260325.htm
- Subida del Dividendo y recompras (abril 2026): https://www.sec.gov/Archives/edgar/data/0000945841/000119312526191530/pool-ex99_1.htm
- Relevo del consejero delegado (mayo 2026): https://www.sec.gov/Archives/edgar/data/0000945841/000119312526204112/pool-ex99_1.htm
- Fichaje de John B. Watwood (enero 2026): https://www.sec.gov/Archives/edgar/data/945841/000119312526010379/pool-ex99_1.htm
- Relevo de Pérez de la Mesa (2018): https://www.sec.gov/Archives/edgar/data/945841/000094584118000094/pressrelease7302018.htm
- Adquisición de Porpoise Pool & Patio (2021): https://www.sec.gov/Archives/edgar/data/945841/000094584121000188/pool111021pressrelease.htm
- Adquisición de Horizon (2005): https://www.sec.gov/Archives/edgar/data/0000945841/000094584105000075/exh99-1.htm
- Adquisición de Jet Line Products (2020): https://www.aquamagazine.com/news/community-news/article/15122975/pool-corporation-acquires-jet-line-products
- Historia de la compañía: https://www.PoolCorp.com/about-us/history
- https://www.referenceforbusiness.com/history2/68/SCP-Pool-Corporation.html
- https://en.wikipedia.org/wiki/Pool_Corporation
- Berkshire Hathaway en PoolCorp: https://www.marketbeat.com/articles/should-investors-lock-arms-with-buffett-and-dive-into-pool-stock/
- Home Depot y SRS Distribution: https://www.sec.gov/Archives/edgar/data/354950/000035495024000177/exhibit991-6182024srsclosi.htm
- Heritage Pool Supply Group: https://www.heritagepoolsupplygroup.com/news-and-events/press-release/heritage-pool-supply-group-adds-30-new-locations-in-2024/
- Leslie’s, resultados del ejercicio fiscal 2025: https://www.sec.gov/Archives/edgar/data/1821806/000119312525305339/lesl-ex99_1.htm
- SiteOne, resultados 2025: https://www.sec.gov/Archives/edgar/data/1650729/000110465926012930/tm265683d1_ex99-1.htm
- Watsco, resultados 2025: https://www.naw.org/mdm/news/watsco-2025-sales-ended-down-5-but-margins-rise-to-annual-record/
- Fluidra, resultados 2025: https://thecorner.eu/companies/fluidra-posts-net-profit-of-e176-million-in-2025-up-27-and-ebitda-of-e395-million/124524/
- Análisis sectorial y cuota de mercado: https://www.bearholdresearch.com/p/under-the-hood-pool-corporation-pool
- Histórico de Dividendos: https://www.digrin.com/stocks/detail/POOL/
- BPA trimestral: https://stockanalysis.com/stocks/pool/financials/income-statement/