
Hoy vamos a salir del mundo de las gestoras de activos y adentrarnos en otro sector muy particular: el control de plagas. Vamos a ver una empresa que hasta hace poco le disputaba el liderazgo del sector a otras dos empresas que han acabado fusionándose, relegando a nuestra protagonista a 2ª posición en cuanto a facturación global en su sector. Se trata de la americana Rollins. Veamos si se trata de una empresa adecuada para nuestra estrategia de inversión.
Introducción
Como hemos ya visto en reiteradas ocasiones en Dividend Street, el desarrollo de muchas grandes corporaciones industriales y de servicios suele nacer con la visión empresarial de algunos individuos audaces, quienes poseen la admirable capacidad de identificar sectores defensivos y altamente recurrentes, transformando así pequeños proyectos locales en gigantes de la economía global. En el ámbito de los servicios esenciales para el hogar y la empresa, la historia de Rollins representa uno de los casos más fascinantes de transformación corporativa, apalancamiento financiero pionero y consolidación sistemática dentro de la industria del control de plagas. Para comprender la magnitud de una de las compañías que hoy lideran el mercado mundial del exterminio y manejo de plagas, es imprescindible remontarse a las raíces rurales de sus fundadores del sur de los Estados Unidos durante la primera mitad del siglo XX.
Los orígenes de la dinastía Rollins se sitúan en las inmediaciones del pequeño municipio de Ringgold, en el estado de Georgia. Allí nacieron y se criaron en el seno de una familia humilde de agricultores, los hermanos O. Wayne Rollins y John W. Rollins. La Gran Depresión de la década de 1930 moldeó el carácter de ambos jóvenes, inculcándoles una disciplina de trabajo férrea, un respeto absoluto por el ahorro y una búsqueda constante de oportunidades de negocio más allá del trabajo de la tierra. John Rollins, el menor de los hermanos, poseía una marcada inclinación por el comercio y la oratoria, lo que le llevó a trasladarse en su juventud al estado de Delaware para probar suerte en el negocio de los automóviles, abriendo un concesionario de la marca Ford. Por su parte, O. Wayne Rollins, dotado de una mente estratégica, analítica y profundamente orientada a la organización operativa, decidió unirse a su hermano en Delaware tras pasar varios años trabajando en una fábrica textil.
A finales de la década de 1940, los hermanos Rollins advirtieron que los medios de comunicación de masas estaban a punto de experimentar un crecimiento exponencial gracias a la expansión demográfica y comercial del periodo de posguerra. En 1948, con los ahorros acumulados y mediante la obtención de crédito local, los hermanos adquirieron una modesta emisora de radio AM, la estación WRAD situada en Radford, Virginia. Esta transacción marcó el nacimiento formal de lo que pronto se bautizaría como Rollins Broadcasting. La clave del éxito inicial de los hermanos radicó en su capacidad para ofrecer una programación adaptada a nichos de audiencia regionales previamente ignorados por las grandes cadenas nacionales, como las comunidades rurales y las minorías urbanas. El crecimiento del negocio de la radio fue extraordinariamente acelerado, lo que permitió a Wayne y John diversificar sus activos hacia la naciente industria de la televisión a partir de 1956, adquiriendo canales locales en diversos estados del este del país.
Hacia principios de la década de 1960, Rollins Broadcasting era ya un grupo mediático consolidado con una solvencia financiera envidiable. O. Wayne Rollins asumió el liderazgo ejecutivo de la compañía, impulsando su salida a la bolsa de valores en 1961. Sin embargo, Wayne poseía una visión empresarial que trascendía el sector de la radiodifusión. Concebía la empresa no como un vehículo dedicado exclusivamente a un producto o servicio específico, sino como un generador recurrente de flujo de caja libre capaz de reinvertirse en negocios con barreras de entrada elevadas, baja necesidad de capital intensivo y una demanda predecible independientemente del ciclo económico. Fue precisamente en la búsqueda de esta clase de negocios defensivos cuando la trayectoria de Rollins Broadcasting se cruzó de manera definitiva con la historia de otra figura legendaria del tejido empresarial estadounidense: Otto Orkin.
Para entender la trascendencia de la operación que transformaría a la compañía, es necesario retroceder a finales del siglo XIX y conocer el origen de la empresa Orkin Exterminating Company. Otto Orkin nació en 1887 en el seno de una familia judía en el Imperio Ruso (en la región que hoy corresponde a Letonia) y emigró a una edad muy temprana a los Estados Unidos, asentándose en el estado de Pensilvania. Con tan solo catorce años, en 1901, el joven Otto comenzó a ganarse la vida vendiendo veneno para ratas de puerta en puerta por las granjas locales. Su astucia comercial, unida a una dedicación incansable, le valió el apodo de «Otto, the Rat Man” (Otto, el hombre de las ratas). En 1912, tras consolidar su reputación y sus fórmulas químicas, fundó oficialmente en Richmond, Virginia, la empresa Orkin Exterminating Company, trasladando posteriormente la sede central a Atlanta, Georgia. Otto Orkin no solo estandarizó el servicio de control de plagas, sino que creó una de las primeras campañas de imagen de marca verdaderamente masivas en el sector, vistiendo a sus técnicos con uniformes impecables y utilizando vehículos serigrafiados, convirtiendo la figura del «Orkin Man» en un símbolo de confianza y profesionalidad en todo el país.
A mediados del siglo XX, Orkin se había convertido en la mayor empresa de exterminio de plagas del sur y del medio oeste de los Estados Unidos. Sin embargo, la entrada en la vejez de Otto Orkin trajo consigo agrias disputas familiares entre sus hijos por el control accionarial y la dirección ejecutiva de la compañía. Hacia 1964, las disputas dinásticas en la cúpula de Orkin amenazaban con paralizar la operativa de la empresa. En ese preciso momento de vulnerabilidad corporativa, O. Wayne Rollins identificó la oportunidad histórica. Orkin registraba en aquel ejercicio una facturación anual cercana a los 37 millones de dólares, mientras que la propia Rollins Broadcasting apenas alcanzaba los 9,1 millones de dólares en ingresos. A pesar de ser una empresa notablemente más pequeña en volumen de ventas, Rollins diseñó una estructura financiera audaz y sin precedentes.
En 1964, O. Wayne Rollins ejecutó la compra de Orkin Exterminating Company por una cifra de 62,4 millones de dólares. La operación pasó a los anales de la historia de Wall Street como la primera compra apalancada (conocida en la jerga financiera en inglés como Leveraged Buyout u LBO) documentada en el mundo corporativo moderno. Rollins financió la mayor parte del precio de compra mediante deuda respaldada directamente por los propios flujos de caja operativos y activos que generaba la codiciada Orkin. La transacción transformó de la noche a la mañana el perfil de la compañía, que pasó a llamarse simplemente Rollins, Inc., y trasladó en 1967 sus oficinas centrales desde Delaware hasta la sede de Orkin en Atlanta, cotizando formalmente en la Bolsa de Nueva York (NYSE) a partir de 1968.
Tras la integración de Orkin, la dirección de Rollins aplicó una rigurosa disciplina operativa. O. Wayne Rollins eliminó las ineficiencias administrativas derivadas de las peleas familiares anteriores, profesionalizó las redes comerciales, invirtió masivamente en programas de formación de empleados y expandió la base de clientes residenciales y comerciales. Durante los años 70 y principios de los 80, Rollins continuó explorando la diversificación hacia otros servicios al consumidor que compartían la característica de generar ingresos recurrentes, tales como servicios de jardinería, servicios de protección y alarmas residenciales, servicios de limpieza de interiores, plantas de tratamiento de madera y la explotación de campos petrolíferos y de gas a través de filiales especializadas.
Sin embargo, a mediados de la década de 1980, la cúpula directiva de Rollins, donde ya cobraban un protagonismo absoluto los hijos de Wayne, R. Randall Rollins y Gary W. Rollins, concluyó que la dispersión en conglomerados restaba valor a la compañía en los mercados financieros. Para solucionar esta dispersión, en 1984 Rollins llevó a cabo una profunda reestructuración mediante la escisión (spin-off) de sus divisiones no esenciales. Las operaciones de radiodifusión, cable y publicidad exterior se agruparon en Rollins Communications, mientras que los servicios petrolíferos pasaron a formar RPC Energy Services, cotizando ambas como entidades independientes. A partir de ese momento, Rollins concentró prácticamente el cien por cien de sus recursos y esfuerzos directivos en el control de plagas y la protección de estructuras contra termitas y otros organismos destructores.
El modelo de negocio del control de plagas refinado por Rollins presenta características económicas excepcionales. A diferencia de otros sectores industriales sujetos a altas variaciones cíclicas, la necesidad de exterminar o prevenir la presencia de roedores, insectos o plagas de madera en viviendas particulares, establecimientos hosteleros, hospitales y plantas de procesamiento de alimentos se mantiene constante independientemente del estado de la economía general. Además, la modalidad de contrato de mantenimiento periódico asigna a la empresa una visibilidad de ingresos predecible, con más del 80% de la facturación procedente de suscripciones y contratos recurrentes. Con una necesidad de reinversión en capital fijo relativamente baja (principalmente flotas de vehículos ligeros y equipamiento de aplicación), la compañía logra una conversión de flujo de caja libre extraordinariamente alta.
A lo largo de las décadas de 1990 y 2000, Rollins consolidó su presencia en el mercado norteamericano mediante una combinación de crecimiento orgánico y adquisiciones estratégicas para abarcar todas las gamas del mercado. En 1999, la adquisición de PCO Services en Canadá marcó el inicio de una expansión internacional sólida, transformando a la filial en Orkin Canada, el líder indiscutible del mercado canadiense. Un hito fundamental en esta estrategia de diversificación de marcas dentro del mismo sector se produjo en 2008 con la compra de HomeTeam Pest Defense. Esta compañía introdujo una innovación tecnológica decisiva mediante el sistema Taexx, una red de tuberías perforadas instalada dentro de las paredes durante la construcción de las viviendas que permite aplicar tratamientos contra plagas desde el exterior sin necesidad de entrar en el inmueble, fidelizando a los constructores residenciales y a los propietarios desde el primer día.
Paralelamente, Rollins estructuró su crecimiento inorgánico mediante la adquisición de empresas especializadas en nichos concretos que posteriormente mantenían su identidad operativa y comercial, aprovechando la fuerza de sus marcas locales pero integrándose en la infraestructura logística, de compras y de tecnología del grupo. Bajo esta premisa se incorporaron firmas como The Industrial Fumigant Company, especializada en la fumigación comercial de grano e instalaciones de procesamiento de alimentos; Crane Pest Control, centrada en el segmento comercial de alta exigencia en California; Trutech y Critter Control, enfocadas en la gestión y captura profesional de fauna silvestre y animales molestos; o Waltham Services en la región de Nueva Inglaterra.
En la última década, Rollins ha acelerado su proceso de internacionalización y consolidación global para hacer frente al aumento de la competencia y mantener tasas de crecimiento sostenidas. La compañía desembarcó con fuerza en el mercado australiano con la adquisición de Allpest en 2014, Murray Pest Control en 2016 ($14M) y Adams Pest Control ($28M) en 2020. En Europa, la empresa estableció una sede global en el Reino Unido mediante la adquisición de Safeguard Pest Control en 2016 ($11M), seguida de varias firmas regionales y de NBC Environment en 2022. Asimismo, la expansión asiática ha incluido la compra de Aardwolf Pestkare ($9M) en Singapur y la apertura de franquicias de Orkin en decenas de países de América Latina, Oriente Medio, África y Asia.
A nivel de gobernanza y liderazgo familiar, tras el fallecimiento de O. Wayne Rollins en 1991, la dirección quedó en manos de sus hijos Randall y Gary Rollins. Randall Rollins ejerció como presidente del consejo hasta su muerte en 2020, mientras que Gary W. Rollins ocupó el cargo de consejero delegado durante décadas hasta su transición al puesto de presidente ejecutivo en 2022. En esa fecha, Jerry Gahlhoff Jr., quien contaba con una dilatada trayectoria profesional dentro del grupo tras llegar a la dirección en la integración de HomeTeam Pest Defense, asumió el cargo de presidente y consejero delegado, convirtiéndose en uno de los primeros ejecutivos ajenos a la familia en liderar la gestión operativa diaria de la compañía, pero manteniendo intacta la cultura de rentabilidad y retorno del capital instaurada por los fundadores.
Dentro de las grandes operaciones corporativas ejecutadas por Rollins en los últimos años, destacan por su dimensión económica y su impacto estratégico algunas adquisiciones de enorme calado en el mercado estadounidense que merecen un análisis por separado.
La primera de ellas es la compra de Northwest Exterminating en 2017, una de las firmas líderes del Sureste de Estados Unidos, por una cifra cercana a los $120M liquidados totalmente en efectivo.
En segundo lugar, la compra de Clark Pest Control of Stockton, anunciada e integrada en la primera mitad del año 2019. Fundada en 1950 por la familia Clark, esta entidad se había convertido en la mayor empresa independiente de control de plagas del estado de California y en una de las más relevantes de todo el país. La transacción se cerró por un valor total aproximado de $412M abonados íntegramente en efectivo, financiado mediante reservas de caja disponibles y facilidades de crédito bancario. La incorporación de Clark Pest Control aportó a Rollins una red densísima de delegaciones en la costa oeste norteamericana, una cartera comercial de alta rentabilidad y una facturación anual que superaba los $130M en el momento de la compra.
La tercera gran operación transformacional de la década reciente ha sido la adquisición de Fox Pest Control, formalizada en abril del año 2023. Fox Pest Control era una de las empresas de mayor crecimiento orgánico en el sector del control de plagas residencial en los Estados Unidos, ocupando el decimotercer lugar en la clasificación nacional por volumen de ingresos, con presencia en más de 13 estados y una plantilla superior a los 1.300 empleados. La transacción se valoró en un total de $350M, una cifra que incluyó un pago fijo inicial y un componente variable contingentado de aproximadamente 32 millones de dólares sujeto al cumplimiento de objetivos futuros de rentabilidad y crecimiento.
Tras la gran compra de Fox Pest Control, en 2025 Rollins concretó la adquisición de Saela Holdings, la vigesimotercera mayor empresa del sector en Estados Unidos, por una cifra aproximada de $280M pagados en efectivo. Y finalmente, en el primer semestre de 2026 la compañía anunció la adquisición de Romex Pest Control por un importe estimado de $45M en metálico.
Esta intensa actividad de fusiones y adquisiciones bolt-on (compras complementarias de tamaño pequeño y mediano) combinada con operaciones de mayor envergadura, se han llevado a cabo mediante pagos en efectivo o financiación de deuda corporativa, evitando sistemáticamente la emisión de acciones para no diluir a los accionistas existentes y preservando la participación mayoritaria de la familia fundadora.
En conclusión, la trayectoria de Rollins desde su nacimiento como una modesta emisora de radio en la Virginia rural hasta convertirse en un gigante mundial de control de plagas representa un modelo ejemplar de visión empresarial, innovación financiera y disciplina en la asignación de capital. La genialidad de O. Wayne Rollins al ejecutar el primer leveraged buyout de la historia para adquirir Orkin sentó las bases de un imperio económico construido sobre la recurrencia, la resistencia anticíclica y los altos márgenes operativos. A través de una combinación equilibrada entre descentralización de marcas, formación de excelencia y un programa ininterrumpido de adquisiciones pagadas en efectivo, la compañía ha demostrado una capacidad extraordinaria para generar valor de forma sostenida a lo largo de las décadas. Rollins afronta el futuro respaldada por los mismos principios de rigor operativo y orientación al cliente que inspiraron a sus fundadores hace casi un siglo.
Negocio
Hoy en día Rollins es la segunda mayor compañía de control de plagas del mundo, sólo superada por la británica Rentokil.
Hasta 2022, había 3 grandes empresas dedicadas al control de plagas a nivel mundial: las estadounidenses Rollins y Terminix, y la británica Rentokil. Además, sus cifras de facturación a finales de 2021 eran similares, con Rollins y Terminix centradas en EEUU y Rentokil con unas ventas más globalizadas:
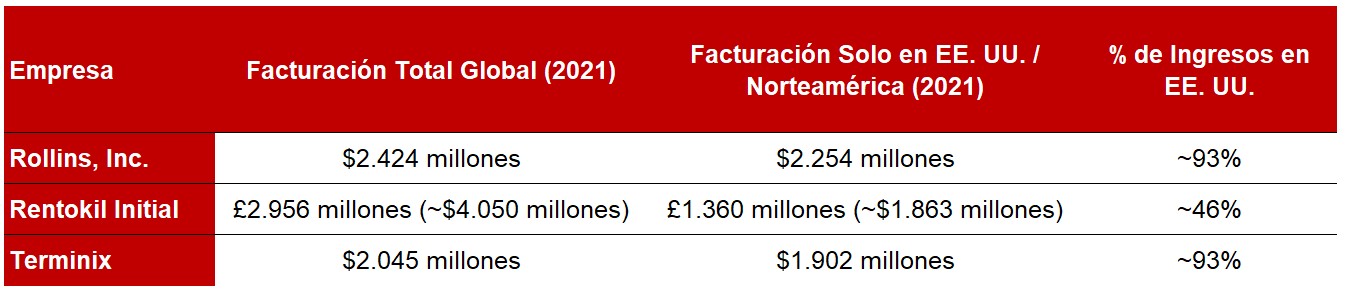
Rentokil ya era la mayor empresa de control de plagas a nivel mundial, pero Rollins lideraba el mercado estadounidense, seguida de cerca por Terminix. Sin embargo, en 2022 Rentokil realizó la mega-adquisición de la americana Terminix por $6.700M. Tras esta adquisición, Rentokil presentó en 2025 una facturación global de $6.800M, que casi duplica los $3.760 de Rollins.
Además de estas compañías, otros grandes gigantes del control de plagas a nivel mundial son la sueca Anticimex, centrada en el mercado europeo, y la estadounidense Ecolab, que aunque factura más de $15.000 millones, su división menor y exclusiva de control de plagas genera estimados de alrededor de $1.000 millones de dólares anuales.
De todas formas, y a pesar de que existan todas estas grandes empresas especializadas, el mercado del control de plagas está extremadamente fragmentado. Veamos a continuación la cuota de mercado en EEUU y a nivel global de las principales compañías dedicadas a ello:
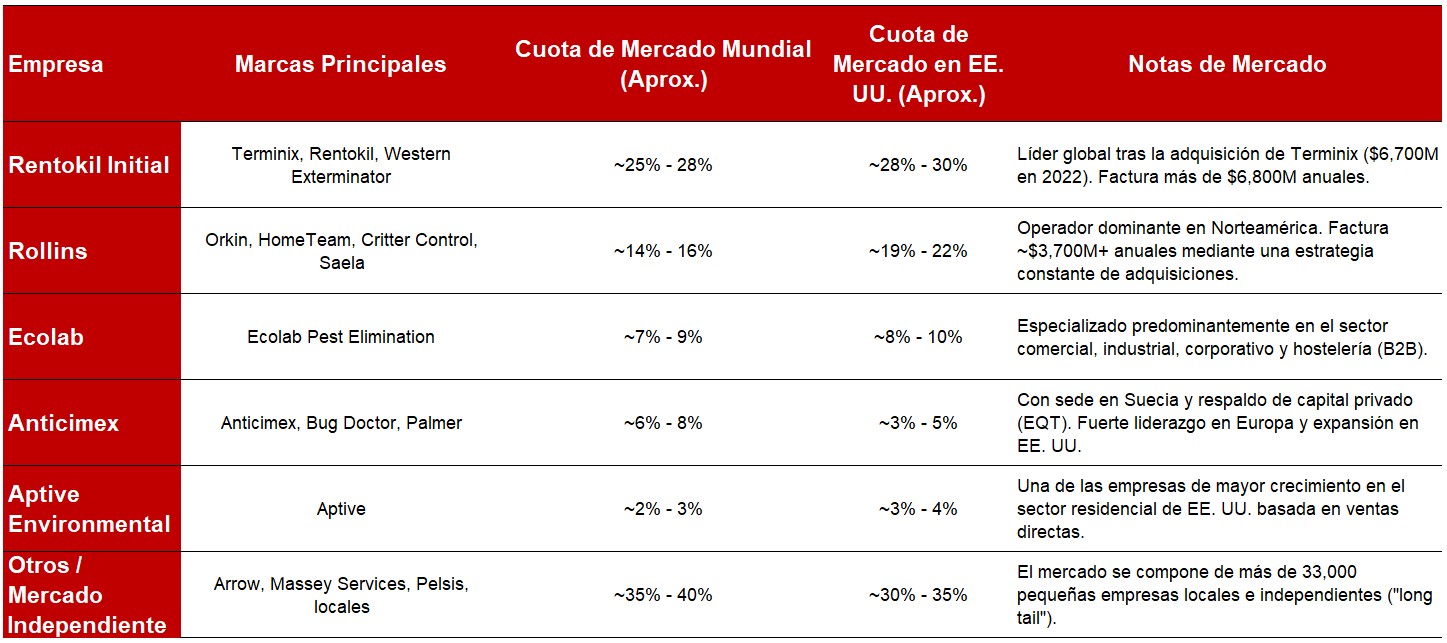
Como vemos, entre el 30% y el 40% de la cuota de mercado está distribuida entre más de 33.000 pequeñas empresas locales. Es un mercado global de más de $25.000 millones, de los cuales EEUU representa casi la mitad de la cuota de mercado global.
Por tanto, nos encontramos en un mercado en el que empresas como Rollins, con un gran rigor financiero y excelencia operativa, todavía tienen amplio margen para crecer arrebatando cuota de mercado a la competencia, o adquiriendo poco a poco empresas menores de forma estratégica.
Además, es un mercado que tiene mucho sentido que se consolide. En EEUU esto se viene produciendo desde hace años, hasta el punto en que solamente Rollins y Rentokil suponen ya alrededor del 50% de la facturación de todo el sector. Esto es debido a varios factores. En primer lugar, al comprar una pequeña empresa local, Rollins no solamente está comprando una base de clientes fidelizada (los contratos de pesticidas suelen ser a largo plazo), sino que además puede conseguir sinergias logrando que, uniendo esta base de clientes a la suya propia, los técnicos que se desplazan a las casas de sus clientes puedan hacer rutas más densas. Es decir que, por cercanía geográfica, puedan realizar más paradas y por tanto dar más servicio por una fracción del coste. Esto aumenta los márgenes de Rollins, y hace que pueda incrementar sus ingresos al tiempo que abarata sus servicios. Además, los negocios pequeños por separado cotizan (o se venden) a múltiplos menores que cuando se integran en una compañía mayor, lo cual financieramente compensa mucho a la directiva de la compañía grande que adquiere a la pequeña. Por último, la empresa pequeña se puede nutrir de la infraestructura de la empresa grande: se prescinde de la oficina física central, de su software independiente, de su asesoría externa, seguros fragmentados e infraestructura administrativa. Además, la empresa grande le puede brindar más tecnología, recursos y expertise, a la vez que atrae al mejor talento.
Por ello es muy normal que Rollins, como las demás empresas del sector, crezcan inorgánicamente a golpe de talonario, adquiriendo estratégicamente empresas que puedan encontrar fácilmente sinergias con el grupo. La diferencia es si lo hacen como Rentokil, con grandes compras como la de Terminix, que se pueden atragantar a nivel financiero; o si lo hacen como Rollins (hasta la fecha), con disciplina financiera y adquiriendo empresas menores pero muy compatibles con su estructura existente.
Hay muchos sectores que siguen este modelo de negocio, como la sanidad privada, clínicas veterinarias, corredurías de seguros, o lavanderías industriales. En Dividend Street vimos hace unos años el ejemplo de Cintas, y tenemos pendiente el artículo sobre Bunzl. Se trata de tener eficiencia operativa, adquirir pequeñas empresas de la competencia, integrarlas de forma rentable, aumentar su margen y crear más caja para seguir comprando más empresas pequeñas de la competencia. Para ello se necesitan principalmente tres cosas: un mercado muy fragmentado, excelencia operativa, y rigor financiero. Y Rollins ha demostrado que posee las tres.
Segmentos
Actualmente Rollins divide sus Ventas en 4 categorías distintas:
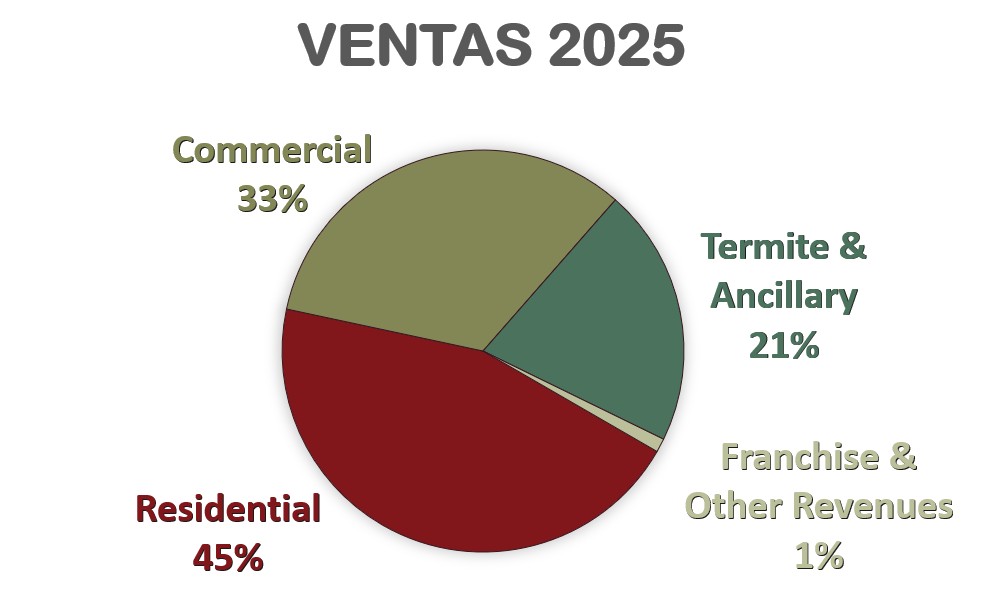
1) Residential (45%): Se trata del segmento doméstico de Rollins: servicios de control de plagas enfocados en la protección de propiedades residenciales. Protege los hogares contra plagas comunes como roedores, insectos y fauna silvestre. Es un servicio de alta recurrencia y considerado resistente a las recesiones económicas. Para este segmento, se apoya en una estrategia multicanal que incluye marketing digital, venta directa puerta a puerta y agrupamiento de servicios (bundling / venta cruzada).
2) Commercial (33%): Es el segmento de soluciones de control de plagas para empresas de diversas industrias. Incluye sectores estratégicos e industrias reguladas como atención médica, servicios de alimentos o logística. Es un segmento mucho más delicado, crítico y especializado que el residencial. Incluye servicios como la gestión y control de mosquitos, exclusión de roedores, manejo de termitas y control de aves, siempre orientados a garantizar el cumplimiento de los estándares normativos de las empresas.
3) Termite & Ancillary (21%): Programas de protección y prevención contra daños de termitas, acompañados de servicios especializados complementarios tanto para clientes residenciales como comerciales. Incluye el servicio de tratamientos líquidos para suelo, aplicaciones de espuma, sistemas de cebo (como Sentricon) y tratamiento de madera. Rollins tiene acuerdos con constructores de viviendas a través de marcas como HomeTeam y Northwest. Este segmento también incluye servicios auxiliares como la exclusión de fauna y plagas, encapsulación de espacios reducidos (crawlspaces), remediación de humedad y aislamiento.
4) Franchise & Other Revenues (Franquicias y Otros Ingresos) (1%): Incluye la facturación procedente del programa global de franquicias de la compañía —operado principalmente bajo las marcas Orkin y Critter Control— así como ventas accesorias. Genera ingresos a través de cánones iniciales de concesión de franquicia, royalties continuos sobre las ventas brutas de los franquiciados a cambio de la licencia de marca y la propiedad intelectual, y la venta de productos, equipos y soporte operativo a la red de franquiciados. Aunque aporta un porcentaje menor del total consolidado, esta línea de negocio le permite a Rollins mantener presencia en mercados donde no opera de forma directa. Adicionalmente, la compañía ejecuta periódicamente recompras estratégicas de sus franquicias más consolidadas (franchise buybacks) para integrarlas directamente en su red propia (company-owned) y capturar mayores márgenes.
Rollins también desglosa operativamente sus Ventas por la naturaleza del contrato:
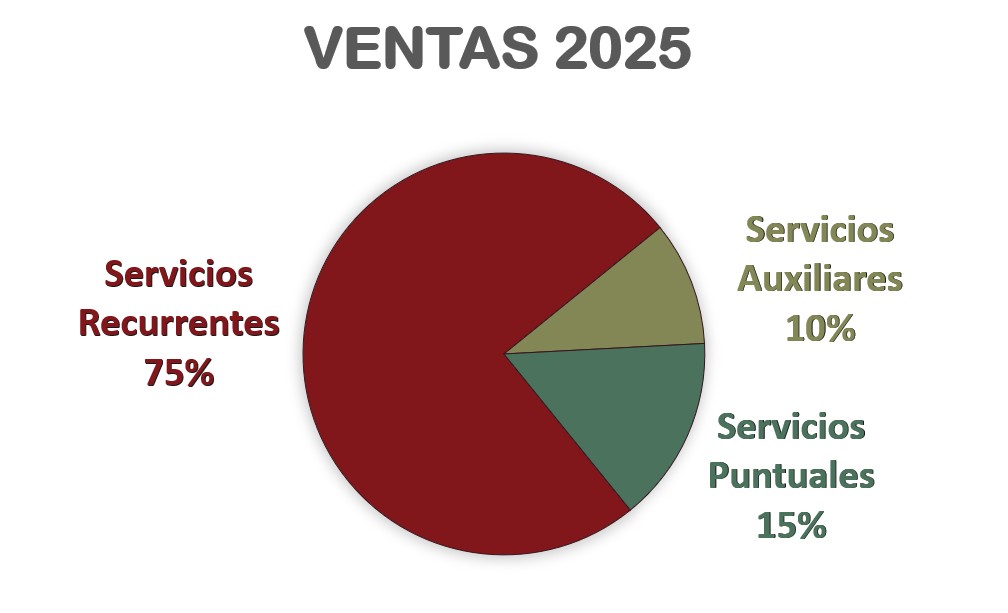
Servicios Recurrentes (75%): Mantenimiento e inspección periódica programada bajo contratos multianuales.
Servicios Auxiliares (10%): Trabajos especializados de remediación, aislamiento y exclusión.
Servicios Puntuales / One-time (15%): Tratamientos no-recurrentes para chinches, remoción puntual de fauna silvestre o intervenciones iniciales de termitas.
Accionariado
Este es un punto interesante del análisis, dado que una parte importante de la compañía todavía pertenece a la familia de los difuntos fundadores. En concreto, el 37,86% de la compañía está en manos de la familia Rollins, a través de distintos fideicomisos, participaciones directas y otros vehículos de inversión. La familia Rollins se compone principalmente de Gary W. Rollins, hijo del cofundador O. Wayne Rollins, y de los descendientes del difunto R. Randall Rollins (hermano de Gary W. Rollins). R. Randall Rollins ejerció como Presidente del Consejo de Administración (Chairman) desde 1991 hasta su fallecimiento en agosto de 2020. Por su parte, Gary W. Rollins fue el CEO del grupo entre 2001 y 2022, e inmediatamente después asumió la presidencia del Consejo (Chairman) hasta principios de 2025.
Además de la familia Rollins, las clásicas grandes gestoras de activos ostentan también participaciones importantes: Vanguard un 7,92% y BlackRock un 5,92%.
Por lo tanto, aunque la familia Rollins no ostenta la mayoría de acciones de la compañía, sí que se puede considerar que tienen un control de facto equivalente a una mayoría absoluta, dado que el resto del capital está muy fragmentado y ampliamente distribuido entre inversores institucionales y minoristas.
Pasemos ahora a analizar los Estados Financieros de Rollins para ver en qué medida esta empresa puede ajustarse a nuestra estrategia de inversión.
1) SOLIDEZ: Balance
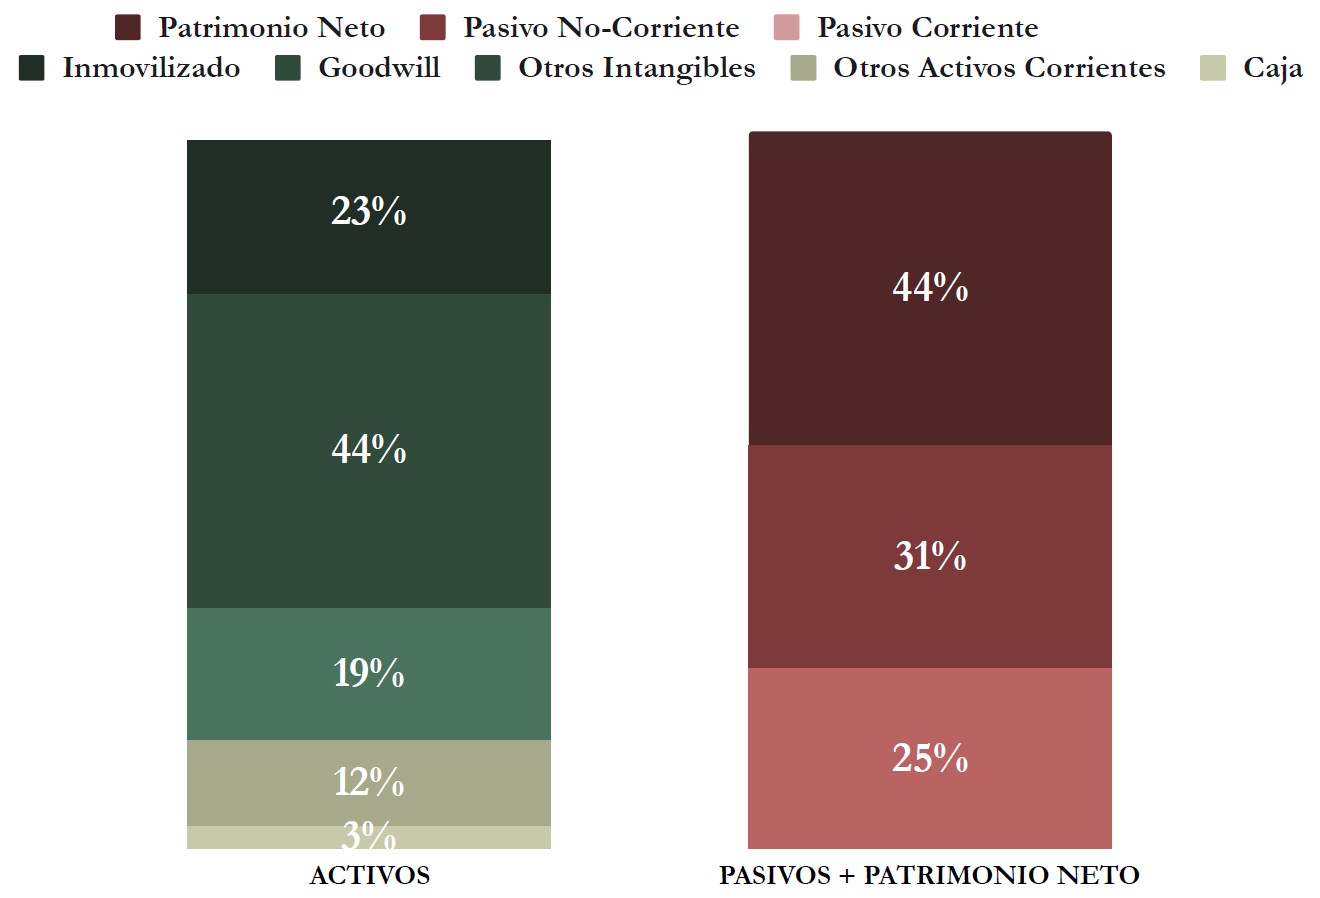
El Balance de Rollins parece algo deficiente a primera vista, especialmente por el lado de los Corrientes. Pero veámoslo con más detalle para ver si realmente es así.
Activos y Pasivos a Corto Plazo
El Ratio de Liquidez y el Cash Ratio de Rollins presentan valores de 0,60 y 0,13 respectivamente. Son ratios muy escasos, que parecen indicar que Rollins no puede hacer frente a sus obligaciones a Corto Plazo. Sin embargo, esto no es del todo cierto, y la razón es la composición de sus pasivos a Corto Plazo:
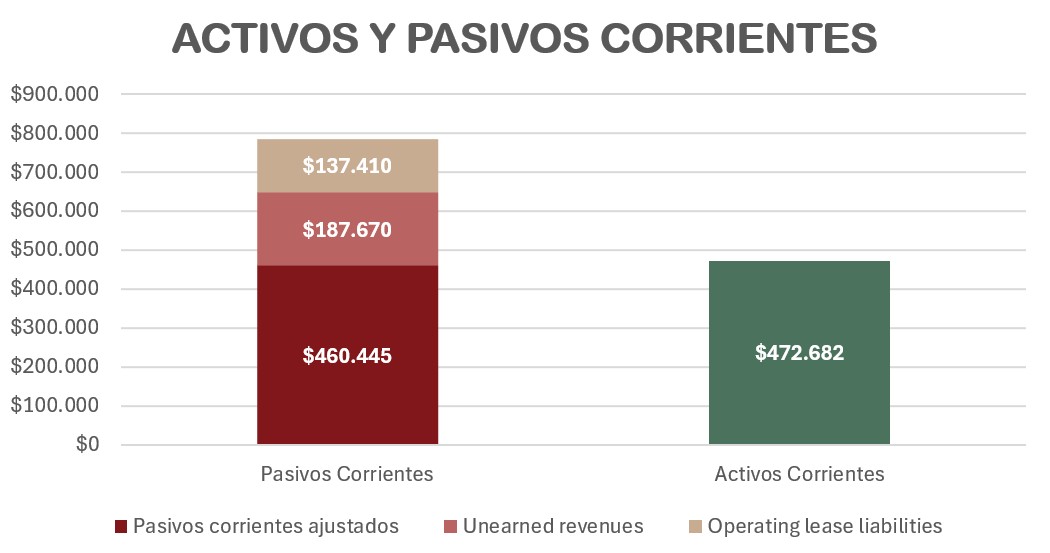
Si nos fijamos en los Pasivos Corrientes de Rollins, nos damos cuenta de que hay dos partidas que distorsionan bastante la Solvencia financiera que los Ratios de Liquidez nos ofrecen a simple vista. Por una parte, vemos que existe una partida que se llama “Operating Lease Liabilities”, que consiste en los alquileres que Rollins paga por sus instalaciones. Según la normativa contable, el total de derecho de uso por alquileres debe constar como activo a largo plazo, mientras que los pasivos previstos para pagar todos estos alquileres deben constar tanto en el Pasivo Corriente (porción que se tendrá que pagar a un año vista) como en el Pasivo No-Corriente (porción a más de 1 año vista). Estos alquileres sí suponen una salida de caja, pero no encuentran su contrapartida en el Activo Corriente, así que es razonable ajustar este importe para calcular la solvencia financiera de la compañía.
Por otra parte, y todavía más importante, hay otra partida en los Pasivos Corrientes llamada “Unearned Revenues”. Esta partida es el dinero contante y sonante que Rollins ya ha recaudado de sus clientes, y que genera una obligación de servicio. Contablemente este dinero se apunta como caja en los Activos, y se debe anotar la misma cantidad en el lado de los pasivos en esta línea de “Unearned Revenues”. Sin embargo, el coste real que tendrá prestar estos servicios es una fracción de lo que los clientes ya han pagado. Por tanto, no es descabellado ajustar también esta partida.
Con estos dos ajustes, el Ratio de Liquidez ya es prácticamente igual a 1. Desde luego, no es una cifra que nos transmita muchísima seguridad, pero tampoco nos asusta tanto como el Ratio de Liquidez sin ajustar.
Para quedarnos algo más tranquilos, lo que explica esta aparente falta de prudencia en los Ratios de Liquidez de Rollins, se explica por su Ciclo de Conversión de Caja (CCC). No detallaremos el cálculo, pero basta decir que el CCC de Rollins es negativo (-2). Tener un CCC negativo significa que Rollins cobra casi de inmediato a sus clientes pero paga con margen a sus proveedores. Utiliza el dinero de los proveedores para operar su negocio del día a día, lo que mantiene el Activo Corriente estructuralmente más bajo que el Pasivo Corriente. Y por ello, se puede permitir no tener unos Ratios de Liquidez demasiado holgados.
De todas formas, por principio de prudencia, en Dividend Street nos gusta que las empresas tengan algo de margen en este punto. Dado que, de lo contrario, en crisis imprevisibles como una pandemia, las empresas poco prudentes pueden sufrir. No fue este el caso de Rollins en la Covid-19, dado que fue considerado un servicio esencial y sus ventas incluso aumentaron en 2020. Por tanto, en el caso de Rollins debemos entender que la naturaleza de su negocio justifica unos ratios algo ajustados.
Activos y Pasivos a Largo Plazo
Rollins presenta un ratio de 0,60 veces Deuda/EBITDA. Es un rango muy controlado que demuestra una vez más la disciplina financiera de la que Rollins hace gala en las múltiples adquisiciones de empresas menores estratégicas que realiza todos los años. Por compararlo, la adquisición de Terminix por parte de Rentokil dejó a esta última con un ratio de 4,3 veces Deuda/EBITDA, y todavía hoy en día está en 3,06 veces. Sin duda unos ratios de endeudamiento mucho mayores que los de Rollins, que dejan a Rentokil con una cobertura de intereses de apenas 3,7 veces. Desde luego, tras esta mega adquisición Rentokil se ha convertido en una empresa mucho más frágil que Rollins. Además, la Deuda a largo plazo que tiene Rollins no debe devolverse antes de 2035 y su interés es alto (5,6%), aunque en línea con los tipos de interés que se exigen en tiempos recientes, en los que la deuda estadounidense a largo plazo se paga a un interés de alrededor del 5%.
La parte negativa del Balance a Largo plazo de Rollins lo vemos en el Goodwill, que representa el 44% del Total Activos. Se corresponde exactamente con la Autonomía Financiera de la compañía (44%), por lo que aún haciendo el ejercicio de eliminar el Goodwill del Balance, nos encontraríamos con una ajustada Autonomía Financiera del 0%. También aquí nos gustaría ver algo más de holgura. En compensación, el peso que representan las muy reconocidas marcas de Rollins (como Orkin por ejemplo) apenas representan unos Intangibles del 5% del Total Activos, por lo que si se llegase a aflorar ese valor, la Autonomía Financiera de la compañía seguramente aumentaría.
En conclusión, Rollins presenta un Balance muy ajustado tanto en su relación de Corrientes, como en el volumen de su Goodwill. Sin embargo, su controlado ratio de endeudamiento nos da a entender que el Balance está algo estresado de forma voluntaria. Como veremos a continuación, el hecho de que se trate de una empresa muy ligera en activos, también provoca que el Goodwill se acumule algo más de la cuenta al hacer adquisiciones de empresas de forma recurrente. Pero veamos su Rentabilidad, que es lo que realmente explica por qué el aparente estrés del Balance no tiene tanta importancia.
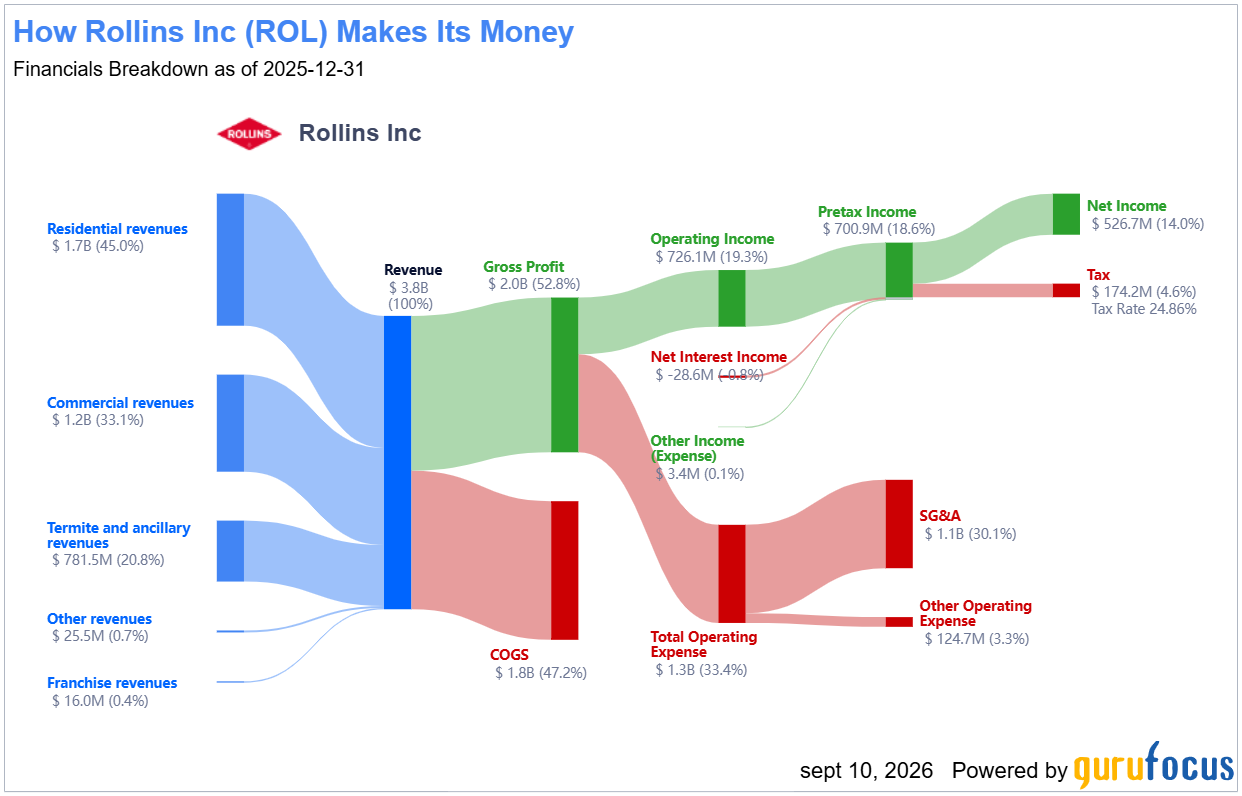
2) RENTABILIDAD: Cuenta de Resultados 2025
Ventas
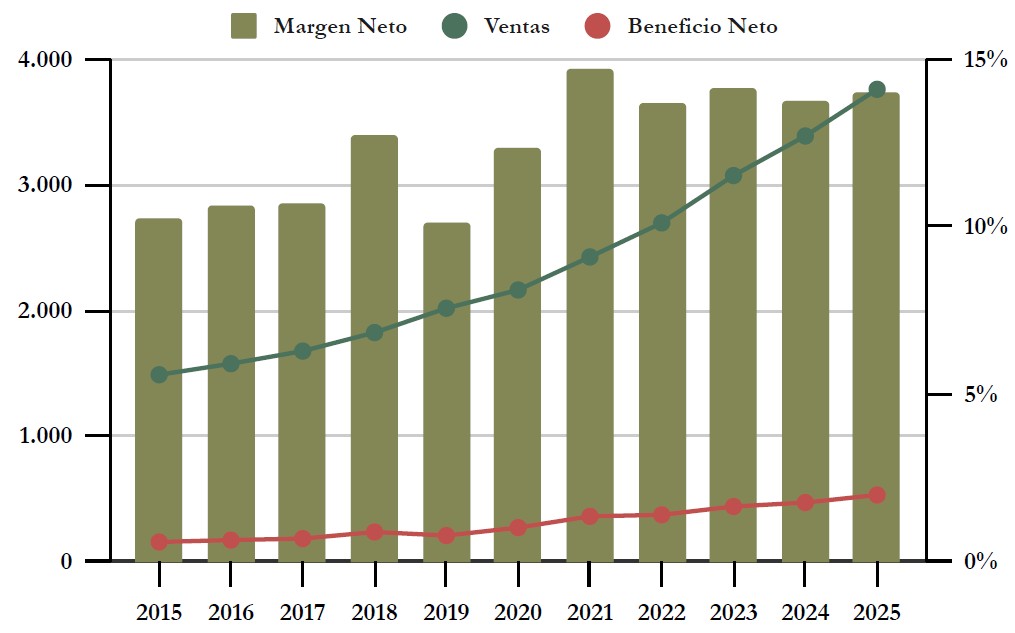
La tendencia de las Ventas de Rollins es muy creciente, a un ritmo medio del 9,7% anual durante la última década, y parece dibujada con un tiralíneas. No le afectan ni la pandemia, ni el mercado bajista de 2022, ni ninguna otra pequeña crisis sectorial o sistémica. Muy pocos negocios pueden jactarse de ser tan resilientes en cualquier entorno económico.
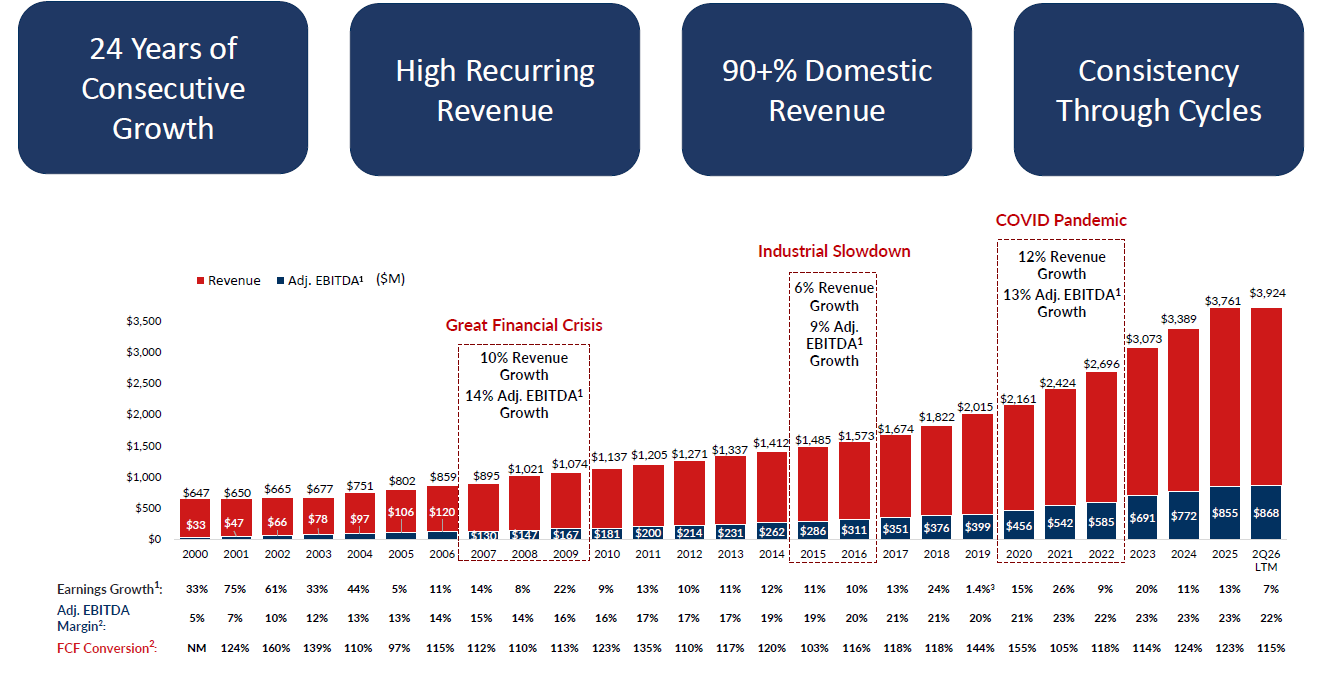
Es muy ilustrativa una infografía de la presentación de los resultados Q2 2026 de la compañía. Es increíble cómo la compañía navega por las peores crisis de este siglo:
Ya vimos en la introducción, que la estrategia de crecimiento de Rollins consiste en ir adquiriendo pequeñas empresas de la competencia que puedan incrementar sus márgenes al pasar a pertenecer a Rollins. Para ello a veces también a sus propios franquiciados, si ven que la franquicia en cuestión puede ser más rentable en el seno del grupo. En 2025, Rollins tenía 131 franquicias en EEUU y 66 en el extranjero. Y precisamente, el número de franquicias en el extranjero es proporcionalmente mayor al peso que tienen en Ventas: 33% del total de franquicias, respecto a un 7% de peso en Ventas. Esto tiene sentido, dado que las franquicias son una forma de crecer más rápida en el extranjero, donde Rollins no tiene tanto poder de marca ni densidad de rutas para hacerlas altamente eficientes.
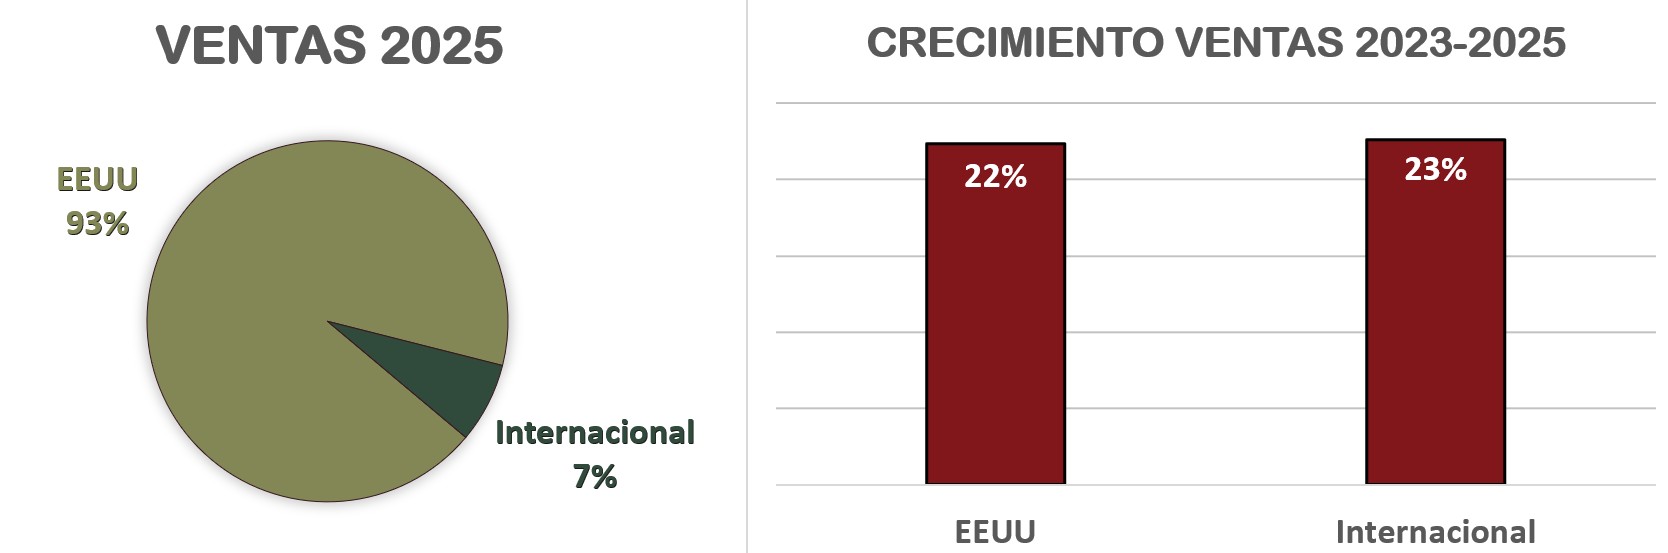
Por ello, aunque el modelo de negocio de Rollins se beneficie de una alta densidad de clientes en la misma zona (y por ello EEUU representa un 93% de las Ventas) es notorio destacar que el ritmo de crecimiento de las Ventas del segmento EEUU e Internacional ha sido similar.
En la presentación del Q2 2026, la compañía da un guidance de crecimiento de al menos un 8% en el año completo: 6% orgánico y 2-3% por adquisiciones. Esto pueden parecer buenas perspectivas, pero son inferiores a las que Rollins venía cumpliendo en los años anteriores. En los últimos ejercicios, Rollins venía creciendo a una media del 11,7% anual:
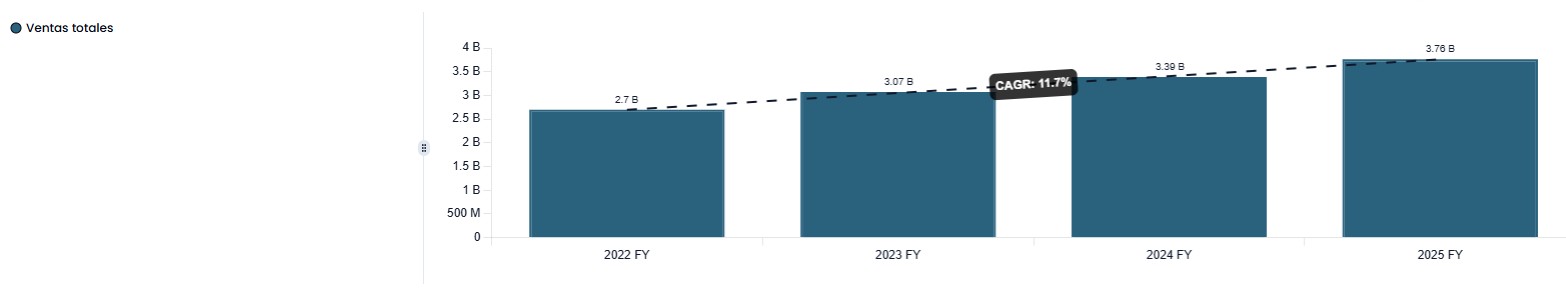
Además, esta desaceleración del crecimiento proviene principalmente del segmento Residential, que es el que mayor peso tiene en las Ventas. Ha crecido interanualmente apenas un 6,6% en Q2, cuando venía de hacerlo en una media del 11,9% en los últimos ejercicios:
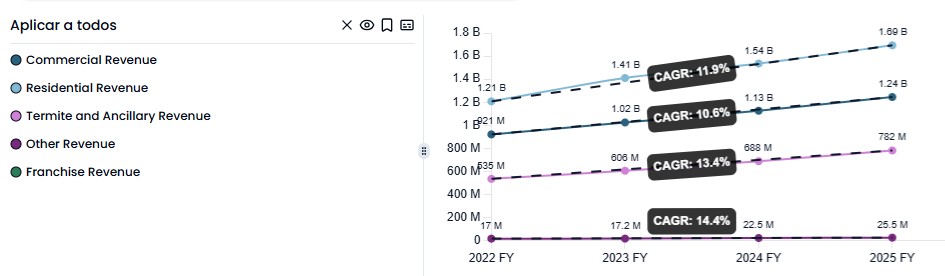
También el crecimiento de los segmentos Commercial y Termite&Ancillary se han desacelerado considerablemente: 8,6% y 10,5% en Q2 2026 frente a una media del 10,6% y 13,4% desde 2022 respectivamente.
Debido a esta desaceleración del crecimiento, Rollins ha tenido que recortar el guidance para el año completo 2026 a un mínimo de 8% (6% orgánico y 2-3% por adquisiciones). Debido a que el guidance anterior era mayor (7-8% orgánico / 2-3% por adquisiciones / 9-11% total), esto ha provocado una caída abrupta de la cotización de la compañía pasando $65 en febrero de 2026 a alrededor de $35 en la actualidad. El mercado ha caído en la cuenta de que no se pueden pagar múltiplos PER estratosféricos por una empresa que crece apenas al 8% anual. Es un crecimiento muy sano, pero no justifica valoraciones de PER 60, como había llegado a alcanzar la cotización en sus máximos.
Márgenes
Una particularidad de Rollins es que se trata de un negocio que tiene por objetivo declarado ir aumentando sus márgenes. Esto se debe a varias razones. Veámoslo con algo más de detalle.
En primer lugar, la estrategia de adquisiciones “bolt-on”: se adquieren empresas menores, susceptibles de beneficiarse de la mayor estructura de Rollins. Por ejemplo, las empresas recién integradas pueden beneficiarse de los departamentos de estructura de Rollins, prescindiendo de los propios. También de los costes fijos de administración, ventas, tecnología…etc. Se eliminan los costes duplicados tras la integración de la empresa comprada por Rollins.
En segundo lugar, ir adquiriendo pequeñas empresas de la competencia que tengan clientes en las mismas zonas que Rollins permite aumentar la densidad de ruta de los técnicos: servir a más clientes por calle optimiza desplazamientos, horas de los técnicos y gasto del trayecto. Además, permite añadir más servicios por venta cruzada. Por ejemplo, servicios de limpieza, desinfección…etc, además de los de control de plagas.
Por último, Rollins procura siempre adquirir empresas que ya de por sí tengan un mix de productos de mayores márgenes. En realidad, el grueso de los productos de Rollins tiene bastante poder de fijación de precios, dado el carácter esencial que tienen. No importa el entorno económico, Rollins siempre ha podido trasladar la inflación a sus clientes. Esto se ve con claridad en la infografía que hemos visto anteriormente:
De esta forma, el Margen Neto de Rollins ha crecido desde un 10% en 2015, hasta un 14% en 2026. Por establecer un punto de comparación, veamos los márgenes de sus rivales directos:
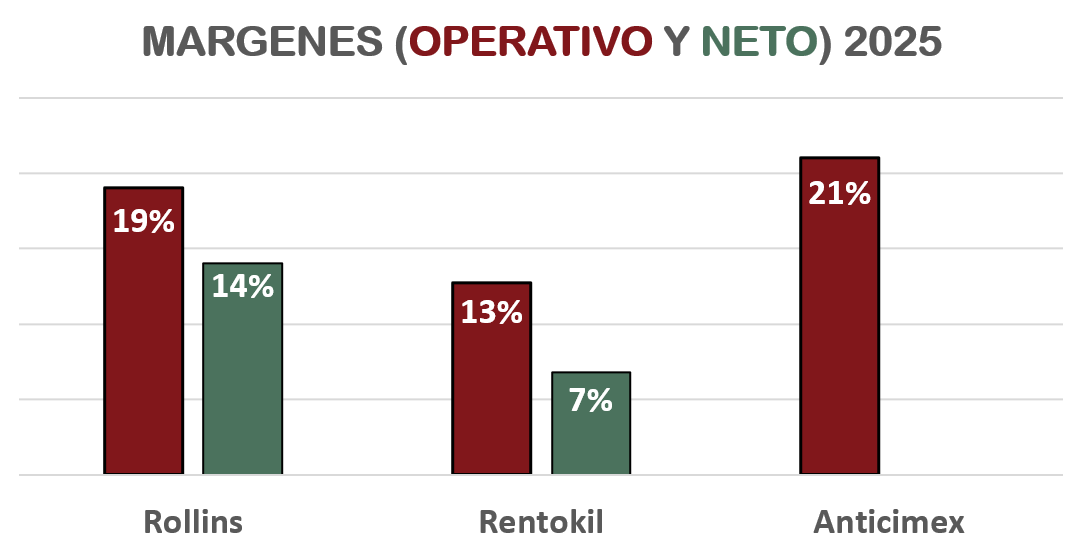
Como se puede apreciar, los márgenes operativos de Rollins son mejores que los de su rival directa Rentokil. Especialmente el Margen Neto, debido a una deuda mucho más saneada. El caso de Anticimex es algo particular, dado que tiene una deuda tan alta, que provoca que la empresa entre en pérdidas debido al interés de la misma, aún teniendo un Margen Operativo ligeramente superior al de Rollins. Esto se debe a que Anticimex ha sido objeto de un Leveraged Buyout por parte de EQT, una firma de capital privado. Simplificando mucho lo que significa este tipo de operación, como lo fue la adquisición de Orkin por parte de Rollins en su día, se trata de una estrategia de adquisición, endosando parte de la deuda contraída para la compra a la propia empresa.
Sin embargo, como veíamos en el apartado anterior, la abrupta caída que ha tenido la cotización de Rollins en los últimos meses, también se debe a una ligera erosión de sus márgenes. En una empresa cuyo modelo de negocio presupone una expansión continuada de los márgenes, un recorte repentino es especialmente sangrante. Y es lo que ha ocurrido en el report del Q2 2026: el margen EBITDA ajustado (métrica de rentabilidad que usa la propia Rollins) ha caído en 120 puntos básicos, pasando del 23,1% al 21,9% entre Q2 2025 y Q2 2026. Los factores de presión han sido costes médicos y laborales más altos, un repunte del precio del carburante de la flota de vehículos y una inversión publicitaria ineficiente. Habrá que monitorear de cerca si estas presiones en los márgenes se mantienen en próximos ejercicios.
En cuanto a los márgenes de cada segmento de Ventas, Rollins no los desglosa de forma independiente. La estructura de costes de la empresa es compartida: los mismos técnicos, vehículos, sucursales y centros de logística prestan servicios tanto al segmento Residential como a Commercial o a Termite & Ancillary en una misma zona geográfica. Por ello, la propia dirección de la empresa no realiza una asignación de costes fijos ni un desglose interno de margen operativo por tipo de cliente o servicio.
Ratios de Rentabilidad
ROA: 17% (Beneficio Neto/Activos Totales)
ROE: 38% (Beneficio Neto/Patrimonio Neto)
ROCE: 39% (EBIT/(Patrimonio Neto + Deuda Neta))
Los Ratios de Rentabilidad de Rollins son impresionantes, veámoslos con detalle.
El ROA es elevadísimo (17%), pero es que el dato en realidad es todavía mejor de lo que parece, dado que, el 44% del Total Activos se compone de Goodwill. Toda esta porción de los Activos está en realidad lastrando el ROA, con lo que si solamente mirásemos a la parte “productiva” de los Activos, el ROA sería todavía mucho mayor.
El ROE y el ROCE también son muy altos, incluso con una alta Autonomía Financiera (44%), que lastra este valor.
En definitiva, los Ratios de Rentabilidad de Rollins son excelentes, y reflejan la elevadísima rentabilidad de la compañía en comparación con sus Activos y Patrimonio Neto. Rollins es una empresa muy rentable y ligera en activos.
Gráfico Sankey
Beneficio por Acción (BPA)
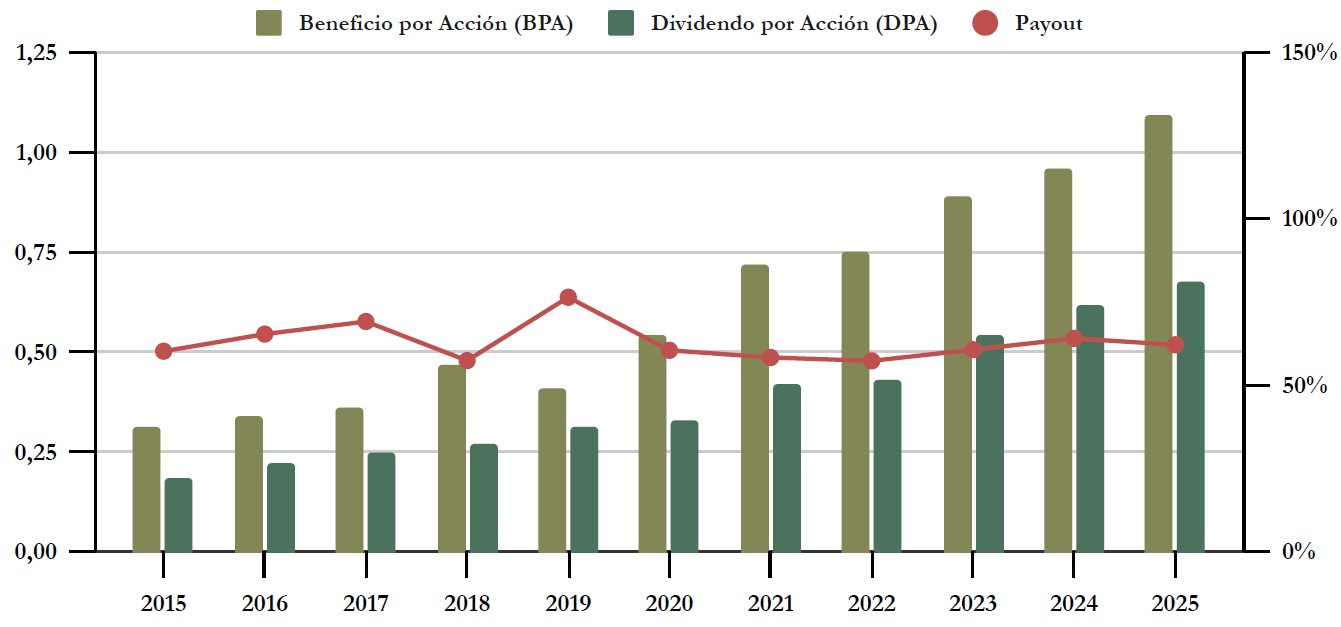
El BPA de Rollins ha tenido un espectacular crecimiento medio del 13,4% anual durante la última década, un ritmo todavía mayor al crecimiento de las Ventas debido a su progresiva expansión de márgenes. Algo que, como ya hemos visto, es intrínseco a su modelo de negocio.
Sin embargo, el BPA (ajustado) del Q2 2026 apenas ha crecido un 3,8% respecto al mismo periodo de 6 meses de 2025. Esto nos da una clara idea de que este crecimiento se está desacelerando, que es en gran parte lo que justifica el desplome reciente de la cotización.
Además, el consenso de analistas, prevé un BPA para el año completo 2026 de entre $1,14 y $1,24. Esto significaría que la acción a $35 todavía cotiza a un PER de entre 28 y 30 veces. Sin duda un PER exigente para una compañía que crezca a dígito simple.
Es cierto que existen varios tipos de empresa que históricamente han cotizado con una prima relevante. Rollins siempre ha sido una de ellas. Se justifica que presenten múltiplos PER algo mayores debido a su visibilidad y recurrencia. Ejemplos de ello son algunas empresas de lujo con mucho poder de fijación de precios como Hermès, Ferrari, o incluso Coca-Cola. También ciertas empresas de software crítico para sus respectivos sectores, como Factset, Wolter Kluwers o Adobe. O empresas dominantes en su sector como Copart o Zoetis. Sin embargo, hemos visto recientemente que la mayoría de las cotizaciones de estos ejemplos que acabamos de citar se han desplomado en bolsa, lo cual indica que por mucho que la particularidad de un negocio concreto pueda justificar una valoración muy elevada, ninguna empresa está exenta de riesgos de sufrir una contracción de múltiplos.
Por ello en Dividend Street solemos ser cautos con empresas que coticen a múltiplos tan altos dado que, si no pueden garantizar un crecimiento a doble dígito prolongado, cualquier desaceleración del crecimiento del BPA puede suponer un desplome importante de la cotización.
En el caso de Rollins, será muy importante ver cómo termina el ejercicio 2026, porque si se confirma la desaceleración del crecimiento (cualquier cifra por debajo del doble dígito), entonces con gran probabilidad la contracción de múltiplo que ha sufrido la acción podría permanecer, o incluso agravarse.
De momento, la acción ya lleva una caída de alrededor de un 45% en 2026.
3) DIVIDENDO
Dividendo por Acción (DPA)
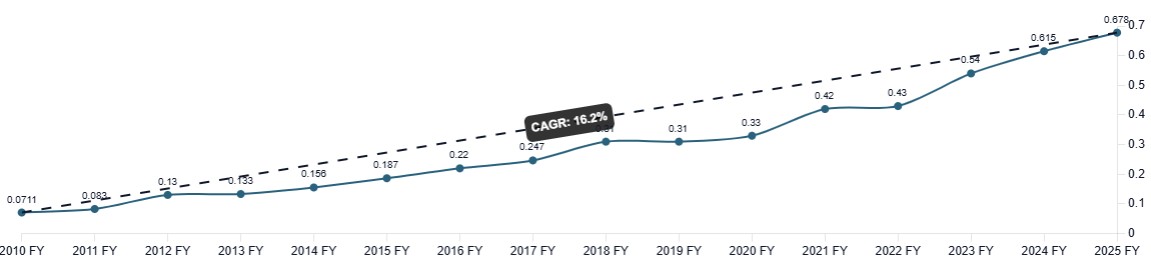
Es difícil contrastar la información de cuando Rollins empezó a repartir dividendos. Es probable que fuera desde su salida a bolsa en 1968, o incluso antes. Pero la compañía no reporta estos datos, y las páginas web especializadas discrepan en este dato. Lo que sí es seguro es que lleva 23 años incrementando el Dividendo, a un ritmo anual de más del 16% desde 2010.
Además, este ritmo se ha mantenido constante incluso en años recientes:
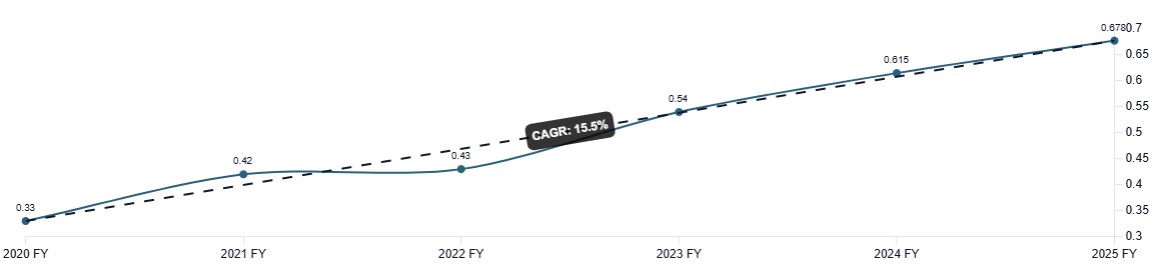
La Rentabilidad por Dividendo inicial que ofrece en la actualidad, con una cotización de $35, es de un 1,9%. Sin embargo, si se mantuviera el ritmo de crecimiento que dividendo ha tenido en el pasado, en 2030 ya estaríamos teniendo un Yield on Cost del 3,4% y en 2035 del 7,2%.
Es lo que les ha ocurrido a los inversores veteranos de Rollins:
- Los inversores que compraron acciones de Rollins en 2015 a unos $11,5, obtuvieron una Rentabilidad por Dividendo (RPD) inicial alrededor del 1,6%, y en 2026 reciben una RPD cercana al 5,8% anual.
- Aquellos que invirtieron en 2020 a un precio de $39, obtuvieron una RPD inicial de 0,8% y en estos momentos obtienen una RPD anual de 1,7%.
Es notorio que Rollins siempre ha ofrecido una RPD inicial muy baja, alrededor del 1% y debido a que siempre ha cotizado a múltiplos muy elevados. Sin embargo, dado que la acción nunca ha cotizado a un PER tan bajo desde 2014, la RPD inicial actual se sitúa alrededor de un 1,9%. Sigue cotizando a un PER alto, y la RPD inicial sigue siendo moderada, pero aún así es la RPD inicial más alta en más de una década.
Veamos ahora si este crecimiento es sostenible y seguro, y si pensamos que se puede mantener en el futuro. Sobre todo porque Rollins tiene una política de asignación de capital muy particular, y tenemos que estudiar si el alto crecimiento del dividendo puede mantenerse en el futuro.
Payout (DPA/BPA)
Aunque Rollins no lo especifica, la política de payout de la empresa es muy estable, dado que durante la última década el Payout sobre el BPA se ha mantenido estable en una estrecha franja entre el 57% y el 76%. Generalmente, alrededor del 60-65%.
Sin embargo, y como veremos a continuación, Rollins tiene menos margen del que parece para aumentar el Payout debido a su modelo de negocio y política de asignación de capitales.
Cash Flow
Free Cash Flow considerando el CAPEX de Mantenimiento
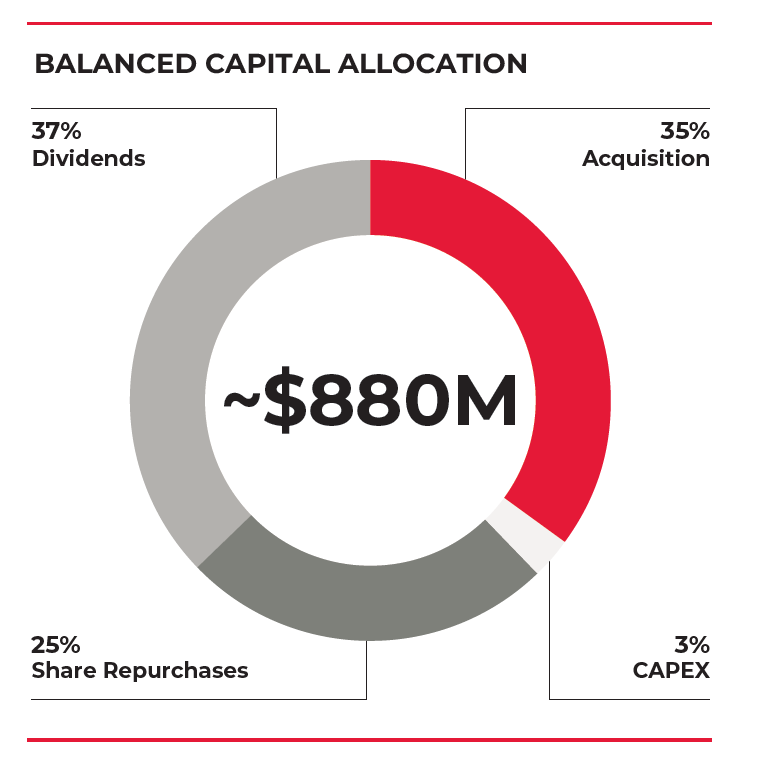
Rollins inicia su último Annual Report con esta infografía, dejando bien claro el objetivo de asignación de capital de la compañía. Los dividendos apenas representan el 37%, dejando mucho capital tanto para recomprar acciones propias, como para realizar las necesarias adquisiciones de empresas de la competencia, algo intrínseco e imprescindible en su modelo de negocio.
Sin embargo, si nos fijamos en los estados financieros, nos damos cuenta de que esos $880M no corresponden al Free Cash Flow de la compañía, que fue de $650M en 2025. Por tanto, los Dividendos en realidad corresponden al 48% del FCF:
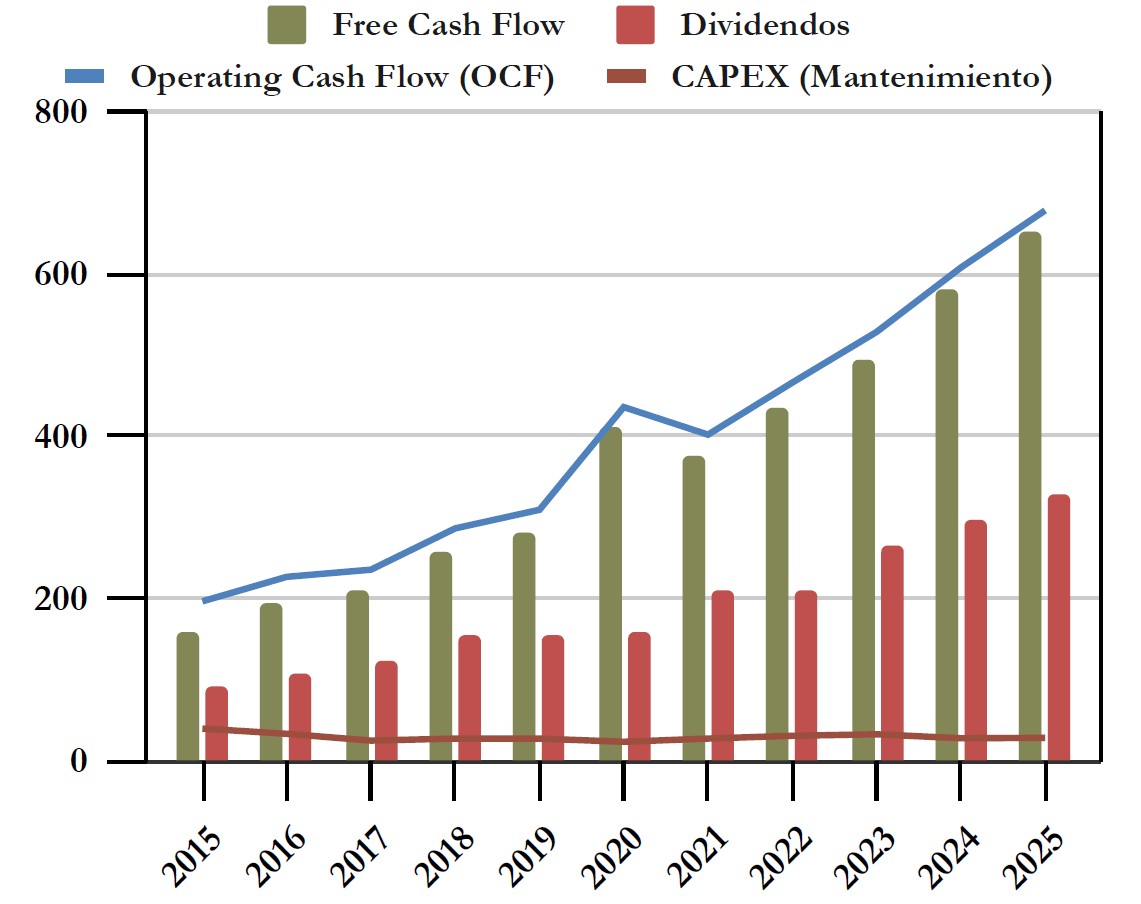
Un payout del 48% sobre el Free Cash Flow es un payout totalmente sostenible. Especialmente en un negocio en el que el CAPEX es extremadamente reducido. Pero habrá que vigilar que en el futuro, la suma de adquisiciones, CAPEX, recompras de acciones propias y Dividendos no siga superando el FCF de la compañía. En 2025 se superó por unos $230M.
La parte positiva es que el Operating Cash Flow es muy creciente, habiéndose multiplicado por más de 3 veces desde 2015. Además, el CAPEX es reducido y constante, y por tanto el FCF es tan creciente como el OCF.
Free Cash Flow considerando el CAPEX de Total
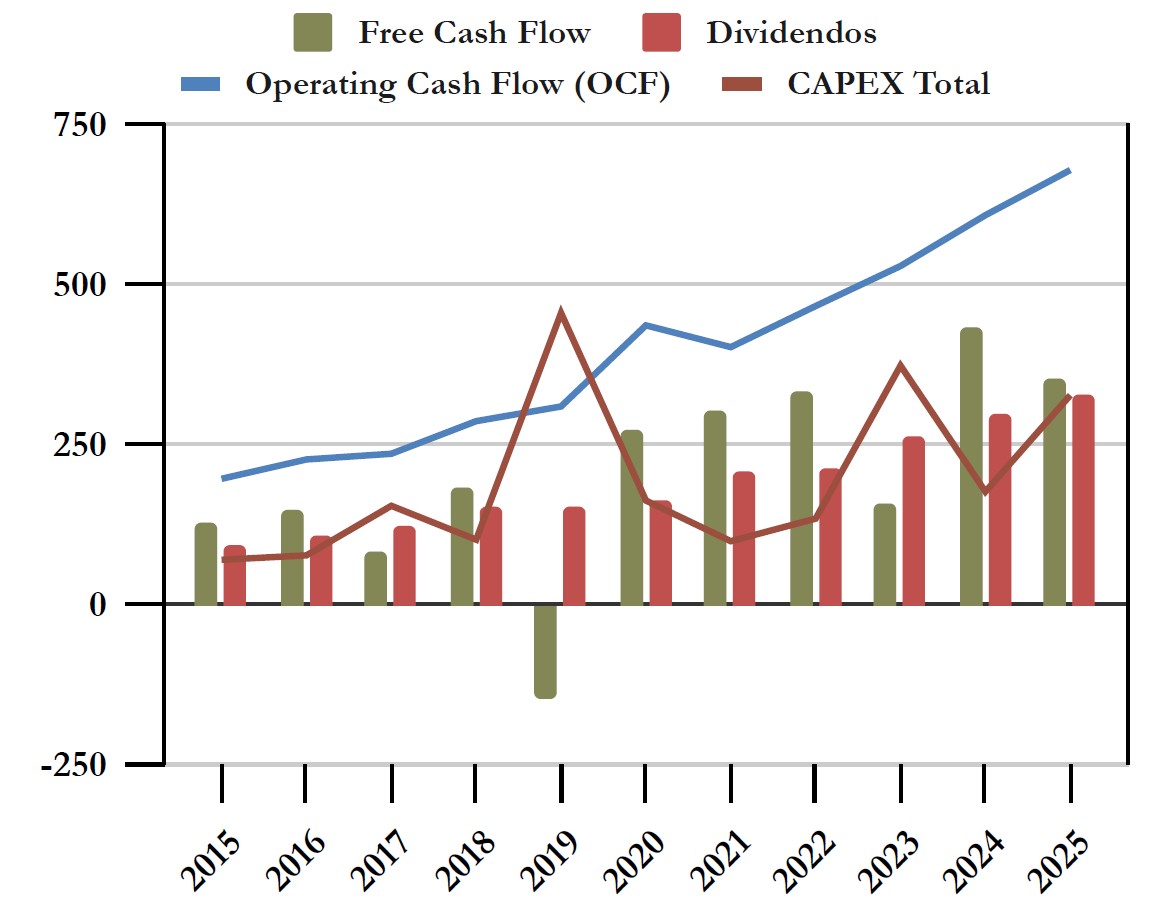
Si añadimos las inversiones al CAPEX, la gráfica queda distorsionada en los años de adquisiciones de compañías de la competencia más importantes: Clark Pest Control en 2019, Fox Pest Control en 2023 y Saela Holdings en 2025.
Esto nos confirma que el FCF casi todos los años es suficiente para el CAPEX, Adquisiciones y Dividendos. Y si el OCF sigue siendo creciente como hasta la fecha, los Dividendos y su crecimiento serían sostenibles.
Para lo que no habría suficiente generación de caja es para las recompras de acciones como las que ha habido el último ejercicio. Sin embargo, como veremos a continuación, estas recompras de acciones tan importantes han sido puntuales. Veámoslo con algo más de detalle.
Recompra de Acciones
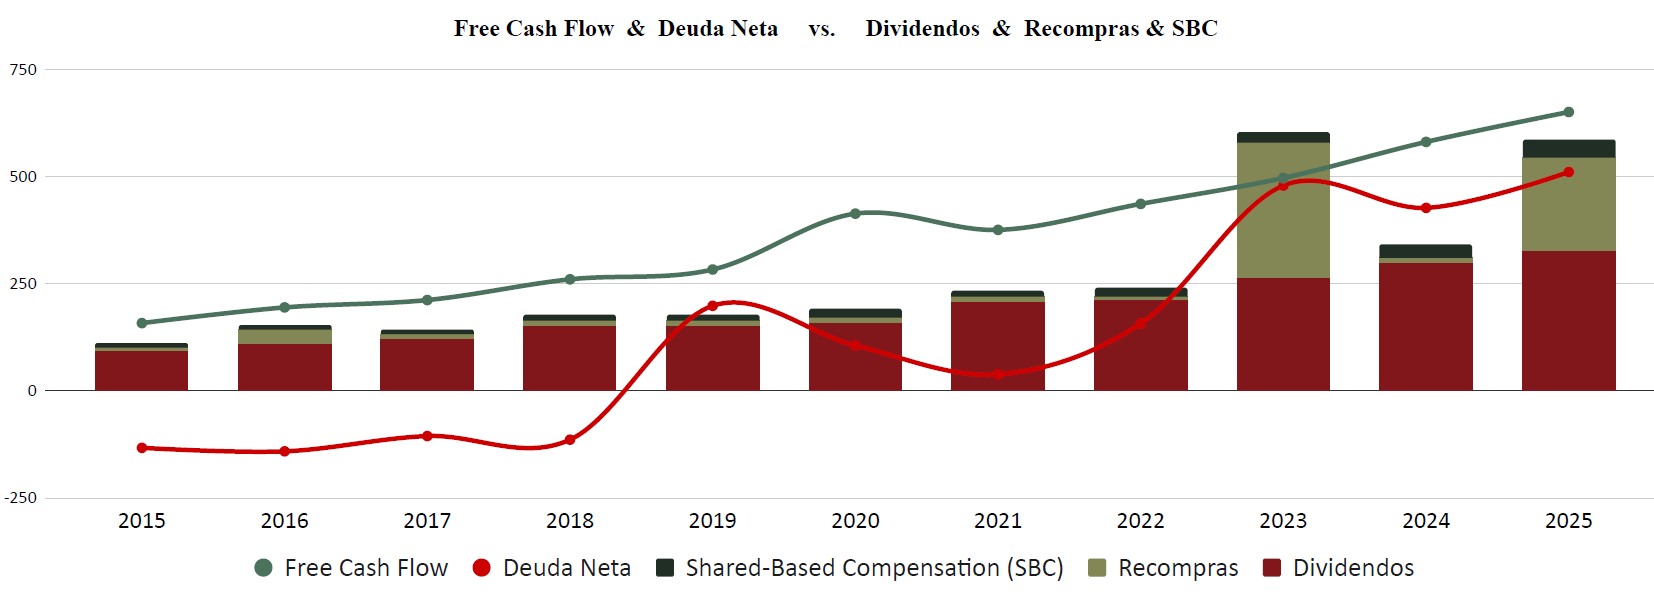
A diferencia de la mayoría de las grandes corporaciones estadounidenses, que emplean las recompras oportunistas en el mercado abierto como vía habitual de retribución al accionista, Rollins no utiliza la recompra de acciones como un pilar activo de asignación de capital.
Si analizamos la última década, el uso de planes autorizados de recompras de acciones ha sido mínimo o prácticamente nulo. Aunque el Consejo de Administración suele renovar o mantener autorizaciones genéricas para recomprar millones de acciones (por ejemplo, el plan aprobado en 2012 para hasta 5 millones de acciones), la directiva raras veces hace uso de ellas.
Las únicas recompras que Rollins realiza de manera regular y constante año a año no se ejecutan para reducir el número de acciones en circulación, sino para gestionar el impacto fiscal y la dilución de sus programas de compensación en acciones para ejecutivos y empleados. La asignación de capital de Rollins es clara: retribución al accionista mediante Dividendos, y adquisición de empresas para buscar sinergias y crecimiento inorgánico.
Sin embargo, como se aprecia claramente en el gráfico, existen 2 notables excepciones: los años 2023 y 2025. En estos 2 ejercicios, Rollins ha recomprado una cantidad muy importante de acciones propias, pero no lo ha hecho en el mercado abierto, sino en lo que se denomina “Secondary Offerings”. Esto ocurre cuando algunos accionistas de una compañía, en este caso los fondos de inversión de la familia fundadora, quieren vender paquetes importantes de acciones sin presionar demasiado a la baja la cotización de la compañía. Para ello realizan ventas privadas de grandes paquetes de acciones a inversores institucionales (“Secondary Offerings”) con un ligero descuento frente a la cotización de mercado. En este contexto, además de múltiples compras por parte de fondos de inversión, bancos y aseguradoras, la propia Rollins absorbió en bloque paquetes de la familia fundadora por $300M y $200M respectivamente. El problema es que lo hizo a precios bastante elevados, antes de las recientes caídas de 2026: $35 por acción en 2023 y $57,5 por acción en 2025.
Otra pregunta que cabe hacerse es ¿por qué los descendientes de los fundadores de la compañía venden ahora acciones? No es que ellos crean que la empresa está demasiado cara, ni que haya ningún problema en ella que el gran público no consiga ver. La respuesta es mucho más prosaica de lo que cabría esperar. En realidad, se hace muchas veces por razones fiscales. En empresas familiares de este tamaño, el relevo generacional y la estructuración de herencias o fideicomisos suelen requerir liquidez multimillonaria para el pago de impuestos estatales/federales sobre patrimonio sin tener que hacer ventas precipitadas en el futuro. Además, en este caso concreto, la familia Rollins ha protagonizado durante la última década uno de los litigios sobre fideicomisos familiares e imperios empresariales más conocidos de EEUU: los hijos de Gary W. Rollins interpusieron demandas contra su padre y su tío Randall por el control del holding familiar. Gran parte de estos acuerdos de venta permiten reestructurar los holdings familiares, permitiendo a distintas ramas familiares recibir efectivo líquido en lugar de mantener participaciones entrelazadas.
Además, aún con estas ventas masivas, la familia Rollins sigue controlando casi el 40% de las acciones de la compañía, manteniendo un control efectivo.
En conclusión, y para lo que nos ocupa como inversores, Rollins no suele realizar Recompras de Acciones como parte de su política de retribución al accionista. Solamente recompra puntualmente y de manera muy conservadora para procurar no diluir al accionista, o para absorber el impacto de grandes ventas en bloque por parte de los accionistas mayoritarios, descendientes de la familia fundadora.
Esto es una buena noticia, dado que de esta forma comprobamos que los Dividendos sí que son sostenibles con la asignación de capital actual, y compatibles con un crecimiento proporcional al crecimiento del Free Cash Flow.
Conclusión
Rollins nos ha parecido una empresa fabulosa. A primera vista, el Balance parecía algo estresado, pero a lo largo del análisis, hemos comprobado que su controlado ratio de endeudamiento y una muy alta Rentabilidad compensan sobradamente las estrecheces del Balance. Además, el hecho de ser una empresa extremadamente ligera en activos, con una generación de caja muy elevada, y operando en un mercado muy fragmentado en el que puede ir adquiriendo empresas de la competencia año tras año, son factores que nos dan garantía de que la empresa va a seguir creciendo en el futuro.
Además, el hecho de operar en un sector tan crítico que apenas ha notado el impacto de catástrofes y crisis tan importantes como la crisis financiera de 2008 y la COVID-19, sin duda justifica que esta empresa nunca haya cotizado a múltiplos bajos en la historia reciente.
Pero ese es precisamente el único problema, que la compañía ha cotizado durante los últimos años a múltiplos demasiado elevados, y una ralentización en el crecimiento en los últimos resultados ha provocado contracción de múltiplo y una caída de casi el 50% de su cotización.
Por ello, Rollins nos parece una empresa perfectamente adecuada para nuestra estrategia, pero tratemos de ver a continuación qué precios nos parecerían razonables para esta empresa.
Valoración
(Los valores escritos a continuación no son en ningún caso recomendaciones de compra/venta. Desaconsejamos vivamente a los lectores a guiarse por ellos sin hacer sus propios cálculos y consideraciones.)
1) Escenario Optimista:
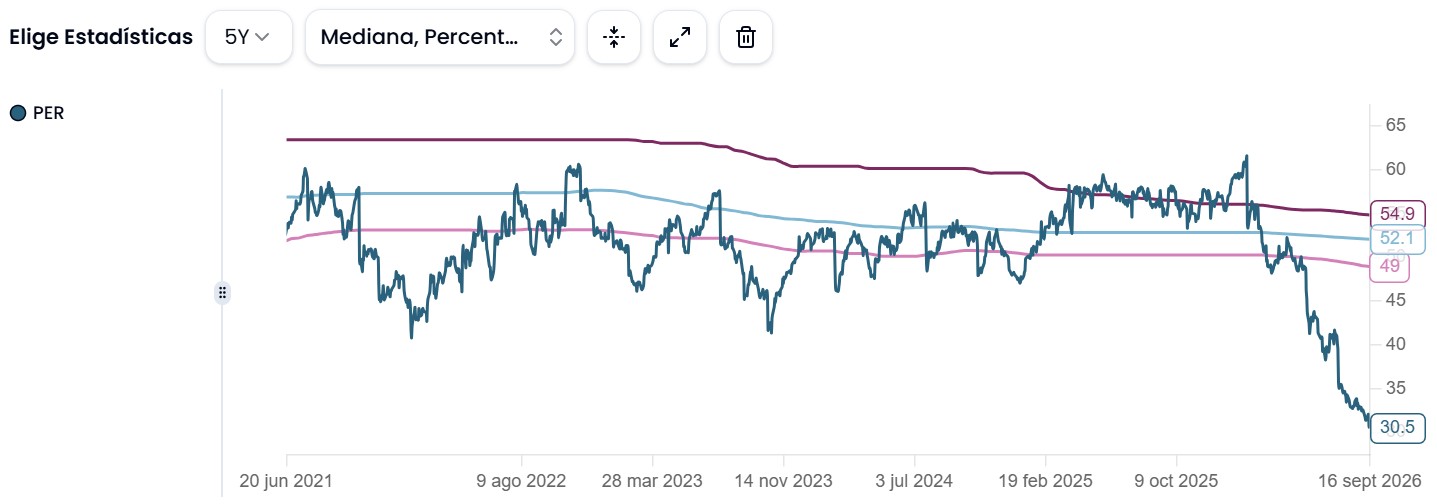
Si tenemos en cuenta el gráfico que nos brinda Tweenvest del PER al que ha cotizado la compañía durante los últimos 5 años, vemos que quitando los extremos se ha movido entre un PER 55 y un PER 49 (Percentil 25/75%).
Considerando que la compañía vuelva al rango bajo de estos percentiles (PER 49) y suponiendo un BPA de $1,76 en 2030, la cotización de Rollins podría volver al entorno de los $86. Es más, si consideramos el PER mínimo al que ha cotizado en este periodo (PER 40, excluyendo el año en curso), la cotización escalaría igualmente a unos $70.
Nos parece un escenario poco probable, especialmente si Rollins no consigue recuperar o incluso superar el crecimiento que ha tenido durante los últimos años. Algo que por los resultados del Q2 2026 no parece que vaya a ocurrir en el corto plazo. Pero tampoco es un escenario imposible a medio plazo.
2) Escenario Neutro:
Para una compañía como Rollins con un crecimiento muy previsible de dígito simple alto, no sería descabellado atribuirle un PER de 25 veces. Este múltiplo nos daría en 2030 una cotización de $44. Es más, se trata de un PER históricamente muy bajo para Rollins, un múltiplo que Rollins no ha visto desde 2010. Con lo cual este nos parecería un escenario neutro, pero conservador, siempre y cuando Rollins consiga mantener el ritmo de crecimiento que viene mostrando durante la última década.
3) Escenario Pesimista:
Por último, veamos 2 datos que podrían hacernos pensar en que Rollins pueda sufrir una contracción de múltiplos pronunciada y duradera.
Por una parte, si efectuamos el cálculo de Descuento de Flujos de Caja con un crecimiento del 8% a 10 años y un valor terminal del 3%, con un descuento del 9%, llegamos a un valor de la cotización de apenas $29. Sin embargo, se podría argumentar que este cálculo no tiene en cuenta la criticidad del negocio de Rollins, ni sus características de resiliencia que la hacen especialmente atractiva.
Sin embargo, a pesar de estas consideraciones, hemos visto cómo empresas de gran calidad y con algunas similitudes en el modelo de negocio de Rollins han sufrido contracciones de múltiplo abruptas en tiempos recientes. Por ejemplo, en el momento de escribir este artículo, Zoetis cotiza a un PER 12, y una empresa con un modelo de negocio más similar como Bunzl cotiza a PER 17.
Si suponemos que Rollins puede llegar a un escenario parecido al de estas compañías, cotizando a un PER 15 en 2030, entonces la cotización podría caer hasta los $26, incluso teniendo en cuenta que mantenga un crecimiento similar al que ha demostrado en el pasado, llegando a los $1,76 por acción en 2030. Y si esta expectativa de crecimiento se reduce, pongamos a $1,5 por acción en 2030, entonces la cotización se iría a los $23.
En conclusión, todo dependerá de si Rollins consigue mantener el crecimiento en los próximos ejercicios, lo cual justificará volver a un múltiplo alto. En la actualidad cotiza a una valoración históricamente atractiva (alrededor de los $35), que sería una buena oportunidad siempre y cuando su crecimiento no se ralentice de forma estructural.
¿Y a vosotros, qué os ha parecido Rollins? ¿La teníais en el radar? ¿Soléis invertir en empresas que coticen a múltiplos tan altos?
Esperamos que os haya parecido interesante el análisis. No dudéis en dejar vuestros comentarios.
Si os ha gustado, os agradeceríamos mucho que lo compartierais en Twitter y redes sociales.
Si queréis consultar los datos históricos de la compañía, no dudéis en consultar el Informe.
¡Un saludo y hasta el próximo artículo!
Fuentes consultadas:
• Annual reports 2015 – 2025
• https://www.rollins.com/about-us/history
• https://www.rollins.com/investors/financial-information/sec-filings
• https://www.georgiaencyclopedia.org/articles/business-economy/rollins-inc/
• https://www.forbes.com/profile/gary-rollins/
• https://www.sec.gov/Archives/edgar/data/84839/000117120019000250/i19349_rol-8ka.htm
• https://www.sec.gov/Archives/edgar/data/84839/000117120017000339/i17365_rol-10q.htm
• https://www.prnewswire.com/news-releases/rollins-inc-completes-acquisition-of-fox-pest-control-a-leading-pest-management-company-301790251.html
• https://rqn.com/rqn-attorneys-close-350-million-acquisition-of-fox-pest-control/
• https://en.wikipedia.org/wiki/Rollins,_Inc.
• https://www.rollins.com/investors/press-releases/detail/98/rollins-agrees-to-purchase-northwest-exterminating-co-inc
• https://www.pctonline.com/article/global-market-global-players/
• https://mainstreetwealth.ai/resources/pest-control-m-and-a-2025
• https://www.grandviewresearch.com/industry-analysis/pest-control-services-market
• https://www.gminsights.com/industry-analysis/pest-control-product-and-services-market
• https://www.sphericalinsights.com/reports/pest-control-market
• https://caselaw.findlaw.com/court/ga-court-of-appeals/1896401.html#:~:text=et%20al.%20These%20consolidated%20appeals%20involve%20various,uncle%2C%20Randall%20Rollins%20(collectively%2C%20the%20%E2%80%9CLOR%20Defendants%E2%80%9D).
• https://www.rollins.com/investors/press-releases/detail/70/rollins-inc-celebrates-50-years-of-trading-on-the-new-york-stock-exchange